CAE aprova não incidência de ITR sobre imóveis rurais invadidos
Regra alcança ocupação total ou parcial que impeça a exploração econômica; texto também altera critérios do VTN e a apuração do ganho de capital
Publicado em
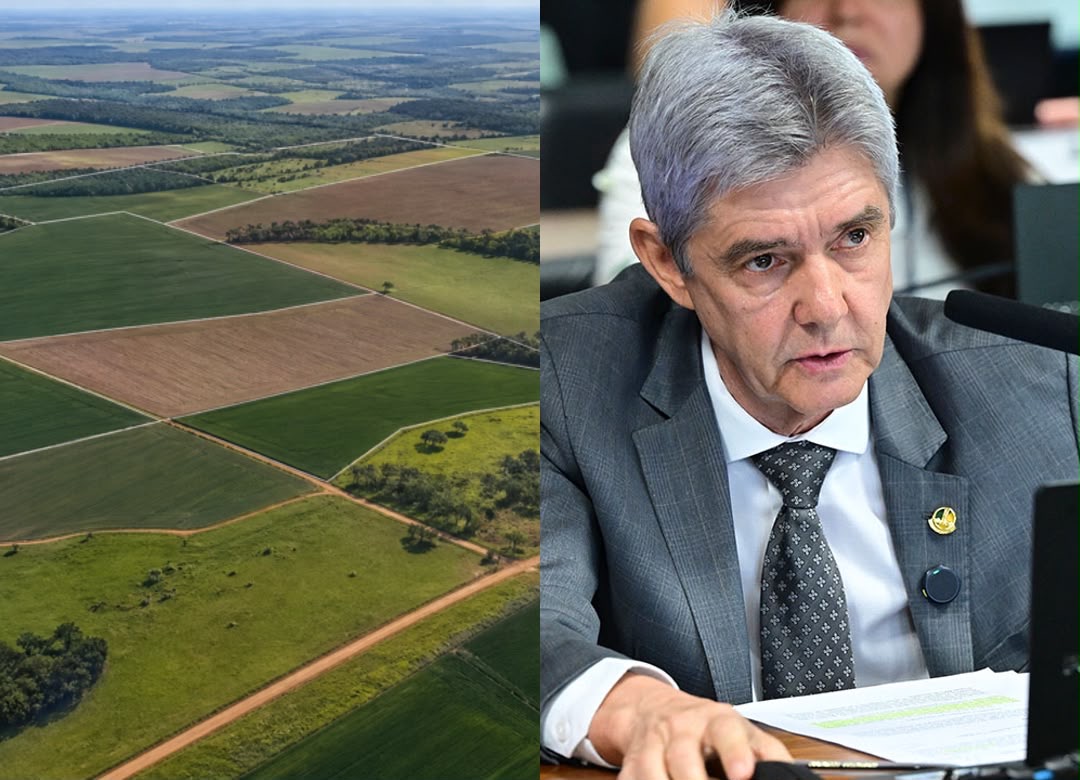
A Comissão de Assuntos Econômicos (CAE) do Senado aprovou nesta terça-feira (11), em decisão terminativa, o Projeto de Lei 1.648/2024, que estabelece a não incidência do Imposto sobre a Propriedade Territorial Rural (ITR) quando uma invasão comprometer a plena utilização e exploração econômica do imóvel. A proposta do senador Jayme Campos (União-MT) recebeu parecer favorável com emendas, e foi relatada pelos senador Jaime Bagattoli (PL-RO).
O texto acrescenta um parágrafo ao artigo 1.º da Lei 9.393/1996 para afastar o fato gerador em caso de invasão total ou parcial que produza esse impedimento. A ocupação deverá ser comprovada por boletim de ocorrência e comunicada ao Fisco, que também terá de ser informado após a retomada da posse plena. O registro policial, entretanto, não dispensará a demonstração da impossibilidade de uso econômico.
A redação não exige decisão judicial, ação possessória ou duração mínima da invasão, nem prevê abatimento proporcional da área afetada. Como o comando alcança o imóvel mesmo diante de ocupação parcial, seu alcance ainda poderá exigir interpretação. Também não há disciplina específica para o evento iniciado depois de 1.º de janeiro, data do fato gerador anual. Tecnicamente, a medida institui não incidência, e não suspensão da exigibilidade nos termos do artigo 151 do Código Tributário Nacional (CTN).
Projeto positivaria entendimento aplicado pela Receita
A Lei 9.393/1996 define como contribuintes o proprietário, o titular do domínio útil e o possuidor a qualquer título, mas não trata expressamente das invasões. A proposição acrescenta a exigência de disponibilidade econômica da propriedade na data do fato gerador.
A lacuna não autoriza a cobrança em toda ocupação. Nos recursos especiais 963.499/PR e 1.144.982/PR, a 2. A turma do Superior Tribunal de Justiça afastou o tributo quando a perda da posse e das possibilidades de uso comprometeram materialmente o direito de propriedade. Os casos envolveram privações prolongadas e provas específicas.
Com base nessa jurisprudência, a procuradoria-geral da Fazenda Nacional dispensou a interposição de recursos sobre a tese. Desde agosto de 2020, a Receita Federal está vinculada ao Parecer SEI 3/2019, que afasta a cobrança durante o período de privação do pleno gozo da propriedade, exigindo análise das provas. O projeto de lei visa positivar talentosamente e acrescentar requisitos documentais.
VTN e faixa de alíquota
O Valor da Terra Nua (VTN) deverá ser apurado em 1.º de janeiro do ano correspondente ao Documento de Informação e Apuração do ITR (Diat), conforme a aptidão agrícola, a localização e a dimensão da propriedade. Se discordar da tabela do Sistema de Preços de Terra (SIPT), o contribuinte poderá apresentar contralaudo válido por cinco anos.
O relator manteve a área total como referência para as faixas de alíquota. A substituição pela área aproveitável foi rejeitada porque poderia reduzir a arrecadação sem a estimativa de impacto exigida pela Lei de Responsabilidade Fiscal. Áreas de preservação permanente e de reserva legal já ficam fora da base tributável e do cálculo do grau de utilização. O Cadastro Ambiental Rural será o principal instrumento para comprovar as áreas total e tributável no lançamento de ofício. As contestações administrativas continuarão a ser julgadas na esfera federal.
Ganho de capital e receitas municipais
Uma emenda altera o artigo 19 da Lei 9.393/1996 para assegurar que o ganho de capital seja apurado pelos VTNs dos anos de aquisição e alienação, independentemente das declarações do vendedor. Na falta do Diat, serão usados os valores do SIPT. Para propriedades adquiridas antes de 1.º de janeiro de 1997, permanecerá como custo o valor da escritura. A mudança é qualificada como interpretativa e invoca o artigo 106, inciso I, do CTN.
Municípios conveniados com a União deverão aplicar prioritariamente a arrecadação em melhorias rurais, como estradas vicinais, conectividade e eletrificação. A aplicação não será obrigatória, para evitar conflito com a vedação constitucional à vinculação da receita de impostos.
A CAE aprovou a matéria por 13 votos a 1. Após a comunicação da decisão, será aberto prazo de cinco dias úteis para que ao menos nove senadores apresentem recurso ao plenário. Sem recurso, o texto seguirá à Câmara; se for alterado, retornará ao Senado. A aprovação sem mudanças levará a proposta à sanção presidencial. Não há previsão de retroatividade ou restituição automática.