Comissão mista aprova relatório da MP das dívidas rurais
Projeto de Lei de Conversão 16/2026 admite laudo coletivo para pequenos e médios produtores e depende de votação na Câmara e no Senado até quarta-feira (11/11)
Publicado em
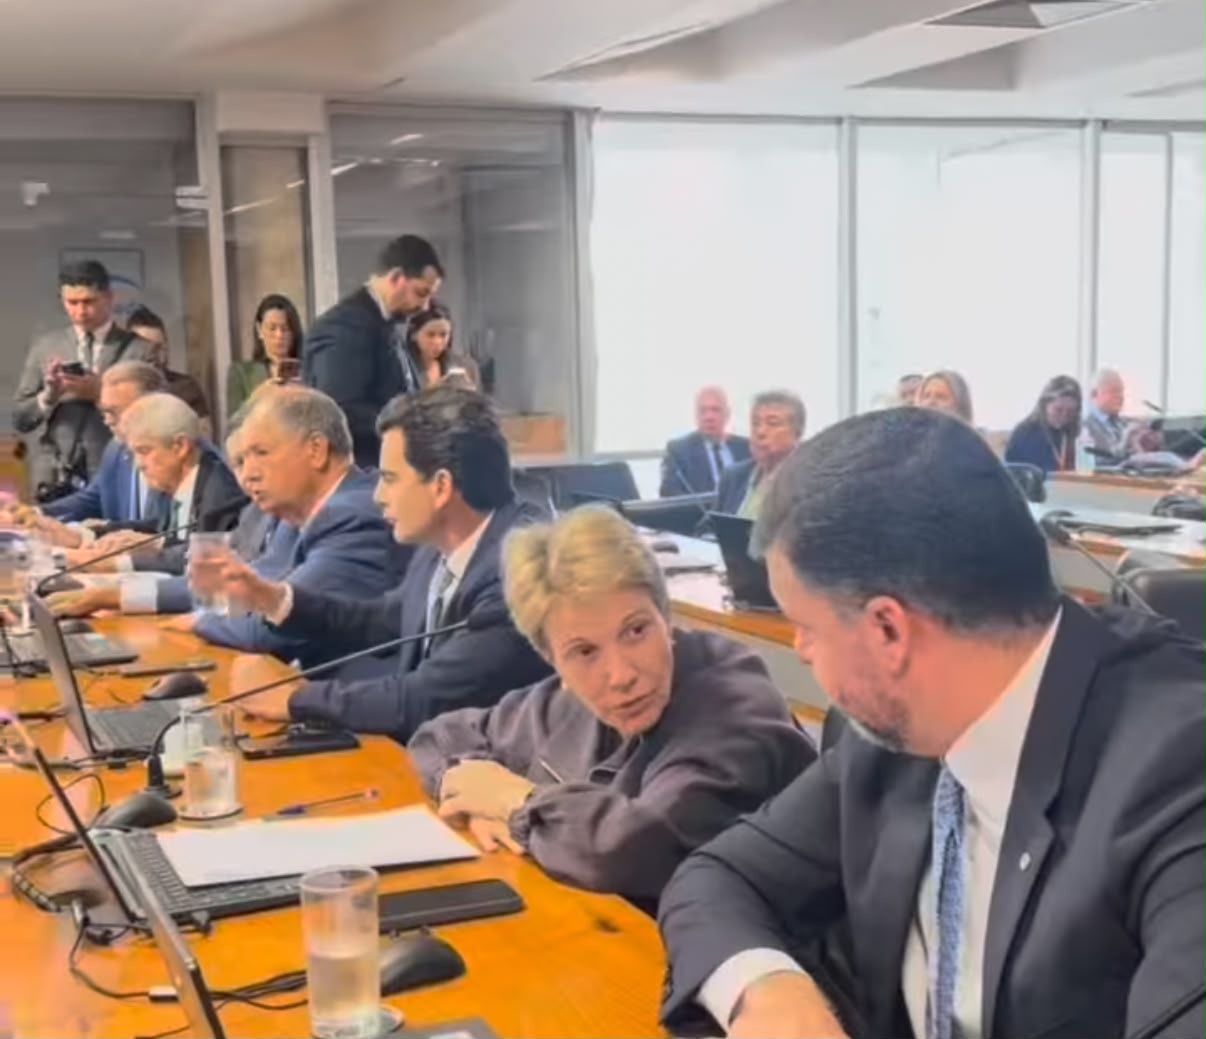
A comissão mista do Congresso Nacional aprovou na terça-feira (10/11)o relatório do deputado Paulo Pimenta (PT-RS) sobre a Medida Provisória 1.376/2026, que autoriza linhas de crédito para a composição de dívidas rurais. O relatório passou a constituir o parecer da comissão, na forma do Projeto de Lei de Conversão (PLV) 16/2026. O deputado Afonso Hamm (PP-RS) registrou voto contrário.
O parecer aprova integralmente quatro emendas e parcialmente outras 39, com rejeição das demais. O texto segue para os plenários da Câmara dos Deputados e do Senado Federal, que precisam concluir a votação até quarta-feira (11/11/2026), último dia de vigência da medida, editada em 15 de julho de 2026.
O que prevê o projeto
As linhas alcançam operações de custeio, comercialização e industrialização, parcelas de investimento e operações de capital de giro, adimplentes ou inadimplentes. Para as inadimplentes, o projeto exige contratação até 31 de dezembro de 2025, inadimplência a partir de 1.º de janeiro de 2021 e permanência nessa situação em 31 de outubro de 2026. Operações encaminhadas para a Dívida Ativa da União ficam excluídas.
São beneficiários os produtores rurais e as cooperativas de produção agropecuária com perdas em duas ou mais safras entre 2019 e 2025 e redução mínima de 30% da renda bruta esperada, por eventos climáticos extremos ou queda dos preços de comercialização. Nas áreas de atuação da Sudam, da Sudene e da Sudeco, o percentual mínimo é de 25%.
O laudo técnico coletivo é admitido como prova suficiente das perdas apenas nas operações de micro, mini, pequenos e médios produtores e nas contratadas no âmbito do Pronaf ou do Pronamp. O documento deve ser emitido por entidade, associação ou órgão governamental de reconhecida competência técnica e subscrito por profissional habilitado.
O projeto inclui operações de crédito, inclusive Cédulas de Crédito Bancário (CCB), contratadas até 31 de dezembro de 2025 para liquidar, amortizar ou renegociar crédito rural ou Cédulas de Produto Rural (CPR). Autoriza também as instituições financeiras a adquirir CPR com liquidação financeira para quitar CPR inadimplentes emitidas em favor de instituições financeiras, cooperativas, fornecedores de insumos, cerealistas e outras pessoas jurídicas que adquiram, armazenem ou comercializem produtos agropecuários.
Limites, juros e prazos
No regime geral, os limites são de R$ 400 mil para o Pronaf, R$ 2 milhões para o Pronamp e R$ 4 milhões para os demais produtores, com juros de 6%, 9% e 12% ao ano e reembolso em até oito anos.
As condições excepcionais exigem perdas em três ou mais safras causadas por eventos climáticos extremos, com redução mínima de 40% da renda bruta esperada, ou de 35% nas áreas da Sudam, da Sudene e da Sudeco. Nesses casos, os limites são de R$ 500 mil, R$ 2,5 milhões e R$ 8 milhões, cumulativos com os do regime geral, com juros de 5%, 8% e 11% ao ano e reembolso em até dez anos.
Nos dois regimes, a primeira parcela do principal vence dois anos após a contratação, com pagamento de juros na carência. Dívidas acima dos limites podem ser compostas em linha com recursos livres ou direcionados e juros negociados entre as partes.
O que mudou em relação às versões anteriores:
Emendas: são 39 acolhidas parcialmente, não 29, como informou o Metrópoles.
Laudo coletivo: vale só para micro, mini, pequenos e médios produtores e para operações do Pronaf ou do Pronamp, não para todos.
Condições excepcionais: exigem perdas por eventos climáticos; a queda de preços só serve ao regime geral.
Regulamentação: as linhas dependem do CMN, ponto que os portais não traziam.