TJRS suspende mora de cédula bancária do Pronaf e impede restrição de crédito
Decisão provisória não fixou cronograma de alongamento e deixou a análise da prorrogação para depois do contraditório.
Publicado em
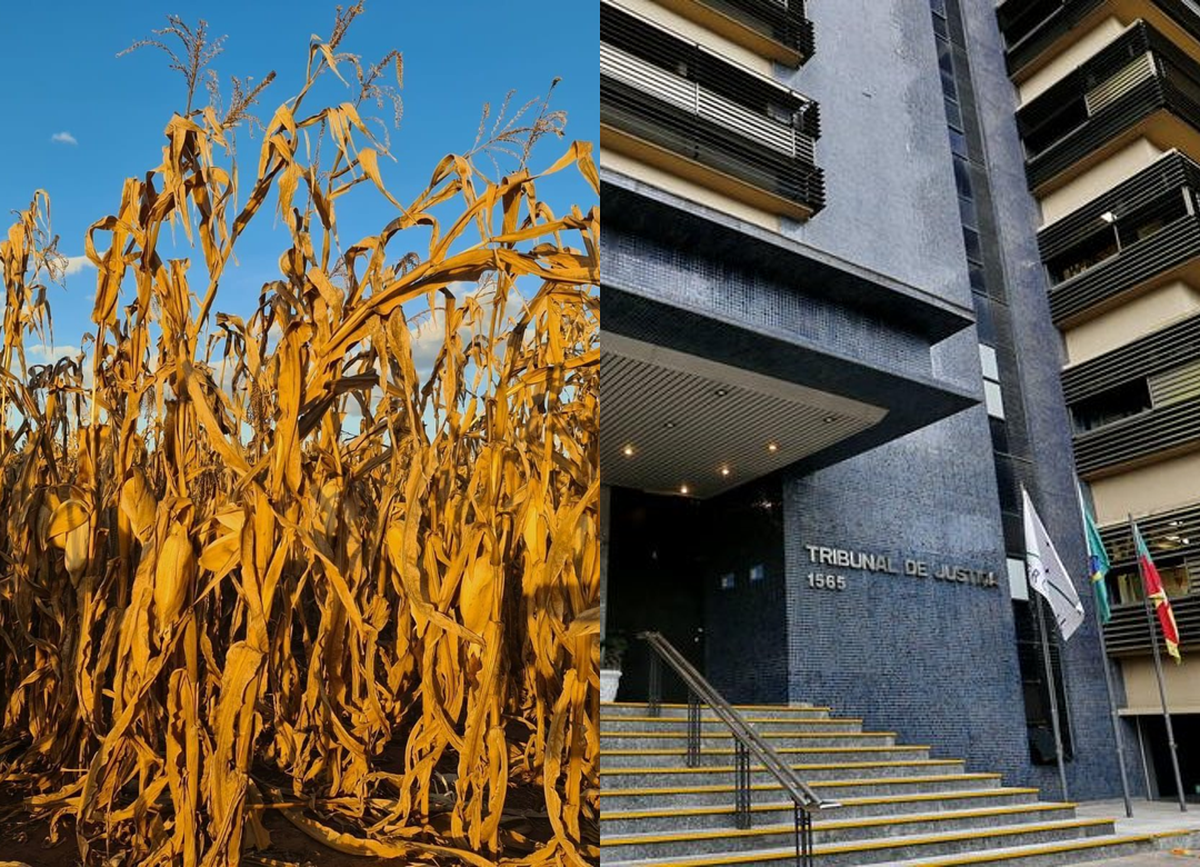
O relator da 18.ª Câmara Cível do Tribunal de Justiça do Rio Grande do Sul (TJRS) deferiu parcialmente a tutela provisória recursal em favor de um produtor rural que busca a prorrogação de dívida contraída para comprar um trator agrícola.
A decisão suspendeu, até ulterior deliberação, a exigibilidade da obrigação vencida relativa à Cédula de Crédito Bancário (CCB) e os efeitos da mora dela decorrentes.
O relator também determinou que o Banco CNH Industrial Capital S.A. se abstenha de promover restrições creditícias ou medidas constritivas fundadas exclusivamente no inadimplemento da obrigação suspensa. A medida foi analisada com base no art. 1.019, inciso I, e no art. 300 do Código de Processo Civil.
O recurso questionou a decisão do juízo de origem, que indeferiu o pedido de tutela de urgência na ação de reconhecimento do direito à prorrogação do crédito rural. Segundo a decisão, o juízo de origem entendeu que a formalização por CCB, e não por Cédula de Crédito Rural, geraria dúvida sobre a incidência das regras do crédito rural.
A cédula bancária e o regime do crédito rural
O relator afirmou que a formalização por CCB, isoladamente, não permite afastar de plano a submissão da operação ao regime do crédito rural:
“devendo o enquadramento ser examinado a partir das características concretas da contratação”
Em cognição sumária, os autos indicaram que o financiamento foi contratado no âmbito do Pronaf, como investimento agropecuário para a compra de trator usado na atividade produtiva do agravante. Segundo o relator, essas circunstâncias conferem plausibilidade à incidência das normas do crédito rural.
O relator registrou ainda que o contrato, celebrado voluntariamente por pessoa capaz, não afasta por si só o regime especial. A pretensão, segundo a decisão, não se funda em vício de consentimento ou incapacidade para contratar, mas em fatos supervenientes que teriam comprometido a capacidade de pagamento.
A decisão citou precedente da 12.ª Câmara Cível do TJRS (Agravo de Instrumento 52318692820258217000, Des. João Pedro Cavalli Junior, julgado em 27 de outubro de 2025). A tese fixada nesse julgado é que o alongamento de dívida originada de crédito rural é direito do devedor, e não faculdade da instituição financeira, quando preenchidos os requisitos objetivos do Manual de Crédito Rural, independentemente da origem dos recursos que lastreiam a operação. A decisão também citou a Súmula 298 do Superior Tribunal de Justiça, que reconhece o alongamento como direito do devedor nos termos da lei.
O que o produtor apresentou
Segundo a decisão, o produtor sustentou que sucessivos eventos climáticos adversos frustraram as safras de milho e se refletiram na produção leiteira, comprometendo temporariamente sua capacidade de pagamento. Ele apresentou laudo de perdas e frustração de safra e laudo de capacidade de pagamento.
O pedido administrativo de prorrogação foi formulado antes do vencimento da primeira parcela. O produtor afirmou que o banco o recusou porque a operação foi formalizada por CCB, e não por Cédula de Crédito Rural. O relator considerou essas circunstâncias em conjunto suficientes, em cognição sumária, para evidenciar a probabilidade do direito.
O risco que motivou a suspensão
A primeira parcela venceu em 15 de setembro de 2026. Segundo o relator, a produção dos efeitos da mora poderia acarretar restrições creditícias e medidas relacionadas à garantia fiduciária constituída sobre o trator adquirido com o financiamento.
Por se tratar de bem usado na própria atividade produtiva, a eventual retirada do maquinário poderia comprometer a continuidade da exploração rural e a capacidade futura de pagamento. O relator registrou que a suspensão temporária dos efeitos da mora apenas posterga o exercício pleno dos direitos creditórios.
O que não foi concedido
O relator indeferiu, por ora, os demais pedidos. Não impôs ao banco o cronograma indicado no laudo particular, que previa carência até 2029 e pagamento em 15 parcelas anuais. Segundo a decisão, não há, antes do contraditório, elementos seguros para isso, e a definição das condições concretas da prorrogação pressupõe exame mais aprofundado das regras incidentes e da capacidade de pagamento.
Também não determinou que o banco atribua a classificação regulatória de “normalidade” (código SOR01) perante o SCR, o Sisbacen e o Sicor. A suspensão da exigibilidade deve ser observada pelo banco, inclusive quanto aos efeitos da mora suspensa, sem prejuízo das obrigações regulamentares de informação aos órgãos competentes.
A multa cominatória não foi fixada, porque não há notícia de descumprimento de determinação judicial pelo banco. O relator ressalvou que a medida poderá ser adotada depois, se necessário.
Próximos passos
O relator determinou a comunicação ao juízo de origem e a intimação do banco para apresentar contrarrazões no prazo legal. Após o prazo, os autos voltarão conclusos ao relator.
A decisão reforça um ponto que defendemos: o que define o crédito rural é a destinação dos recursos, e não o nome do título. Mesmo em uma Cédula de Crédito Bancário, se o financiamento foi usado na atividade agropecuária, as regras do crédito rural podem se aplicar. Com isso, o Tribunal suspendeu a exigibilidade da parcela vencida e os efeitos da mora, protegendo o bem de trabalho do produtor enquanto o caso é analisado. É uma decisão provisória, mas importante, porque mostra que o Judiciário está atento à realidade do campo.
A atuação foi do escritório Moresco & Todeschini Advogados.
Para o produtor que enfrenta frustração de safra, o recado é: não espere o problema crescer. O pedido de prorrogação foi feito antes do vencimento, com laudos técnicos de perdas e de capacidade de pagamento, e isso pesou na decisão. A documentação organizada e a iniciativa de buscar uma solução com o banco fazem toda a diferença. Cada caso tem suas particularidades, por isso recomendamos uma análise individual do contrato e da situação de cada produtor.
A atuação foi do escritório Moresco & Todeschini Advogados