TJMT suspende falência de produtores rurais e impede venda de bens até julgamento do recurso
Relator apontou risco ao ciclo produtivo em curso e ressalvou que a medida é provisória e não antecipa o mérito do agravo.
Publicado em
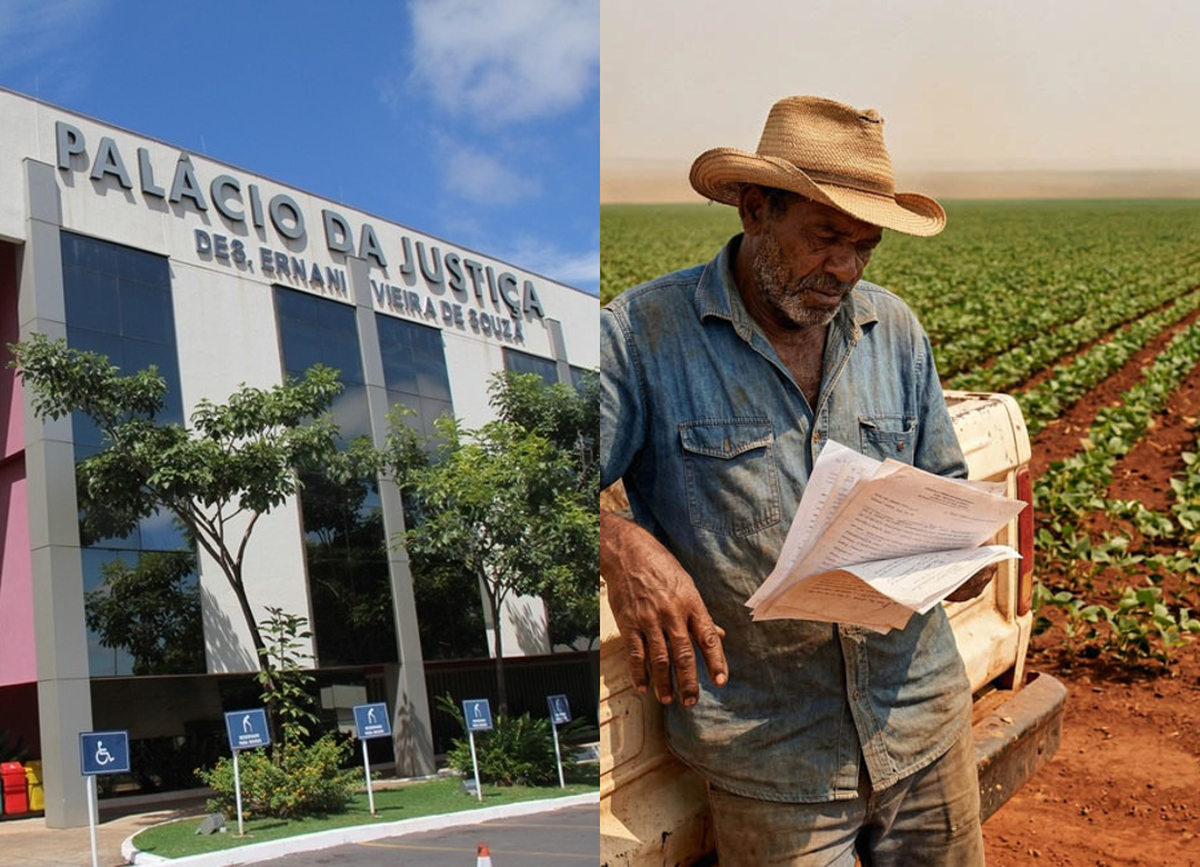
O desembargador Ricardo Gomes de Almeida deferiu efeito suspensivo ao agravo de instrumento interposto por um grupo de cinco produtores rurais e suspendeu integralmente os efeitos da sentença que convolou a recuperação judicial em falência. Ficaram obstados os atos de arrecadação, liquidação, alienação ou realização do ativo, preservadas as medidas estritamente conservatórias necessárias à guarda e à proteção dos bens.
A sentença de convolação se apoiou nos arts. 22, II, "c", 52 e 73, IV, da Lei 11.101/2005. O fundamento determinante foi a prolongada ausência de documentação contábil, que teria inviabilizado a fiscalização das atividades. Somaram-se a pendência de parcelas das custas processuais e da remuneração da administradora judicial. Os embargos de declaração foram rejeitados na origem, sob o entendimento de que a discussão sobre a subsunção dos fatos à hipótese legal configura error in judicando, a ser tratado na via recursal.
O que sustentaram os agravantes
Os produtores alegaram que o rol do art. 73 da Lei 11.101/2005 é taxativo e que o inciso IV pressupõe descumprimento de obrigação assumida no plano de recuperação. Segundo a defesa, os fatos usados na origem decorrem de deveres legais e processuais externos ao plano.
Também afirmaram que mantêm lavouras e estrutura produtiva em funcionamento e que as pendências foram regularizadas após a sentença, com quitação das custas e da remuneração da administradora judicial e apresentação da documentação contábil. Segundo os agravantes, a própria auxiliar do juízo reconheceu a regularização formal e documental e se manifestou favoravelmente ao prosseguimento do procedimento recuperacional (Id. 238938987, dos autos de origem).
Invocaram ainda o Agravo de Instrumento 1020349-19.2026.8.11.0000, de relatoria do mesmo desembargador, em que a Câmara considerou excessivamente severa a suspensão do stay period fundada no inadimplemento da remuneração do administrador judicial.
Fundamentos do relator
O relator citou o REsp 1.707.468/RS (Terceira Turma do Superior Tribunal de Justiça, Rel. Min. Marco Aurélio Bellizze, j. 25/10/2022), segundo o qual as hipóteses de convolação do art. 73 são taxativas e comportam interpretação restritiva.
Em cognição sumária, considerou que a tese recursal não é destituída de plausibilidade. Os fatos indicados na origem remetem a deveres de natureza legal e processual, como a apresentação de contas mensais e o pagamento das despesas do procedimento. A correspondência desses deveres com o descumprimento de obrigação assumida no plano é, segundo a decisão, o ponto controvertido devolvido ao Tribunal. O relator registrou que a decisão agravada reconheceu tratar-se de matéria de mérito recursal, sem resolvê-la.
Quanto ao perigo de dano, o relator apontou que a falência retira do falido o direito de administrar e dispor dos bens (art. 103 da Lei 11.101/2005), submete o patrimônio à arrecadação e interrompe o regime de soerguimento. Tratando-se de produtores cuja atividade permanece em desenvolvimento, concluiu que os efeitos imediatos podem comprometer o ciclo produtivo em curso. O dano, segundo a decisão, não decorre apenas da venda de ativos, mas da subtração da administração e da desmobilização da estrutura operacional.
O relator também afirmou não haver equivalência entre os riscos: mantida a falência, o eventual provimento do recurso encontraria realidade econômica substancialmente diversa, ao passo que a suspensão não impede a retomada do procedimento falimentar caso a sentença seja confirmada.
"a suspensão ora deferida não desconstitui a sentença de convolação"
Limites da suspensão
A decisão não implica pronunciamento sobre a subsunção dos fatos às hipóteses do art. 73 e não antecipa o julgamento do mérito. Trata-se de conclusão provisória, sujeita a reavaliação a qualquer tempo, especialmente após o contraditório, a manifestação da administradora judicial e o parecer ministerial.
Os produtores seguem submetidos aos deveres do regime recuperacional. Permanecem íntegras as atribuições fiscalizatórias da administradora judicial, e subsiste a obrigação de apresentar as contas demonstrativas mensais, nos termos do art. 52, IV, da Lei 11.101/2005. O descumprimento dessa obrigação autorizará a imediata reapreciação da decisão.
Próximos passos processuais
O relator determinou a comunicação urgente ao juízo de origem e à administradora judicial. Os credores serão intimados, na pessoa de seus procuradores, para apresentar contraminuta, nos termos do art. 1.019, II, do Código de Processo Civil. No mesmo prazo, será intimada a administradora judicial, J Farias Gestão de Negócios e Administração Judicial Ltda, para se manifestar sobre as razões recursais. Decorrido o prazo, com ou sem manifestação, os autos seguem à Procuradoria-Geral de Justiça para emissão de parecer.