TJRS suspende execução contra avalistas em cédula de crédito rural
Em agravo de instrumento, a 20.ª Câmara Cível aplica o item 2.6.4 do Manual de Crédito Rural e a Súmula 298 do STJ para barrar bloqueios, penhoras e restrições cadastrais contra avalistas pessoas físicas.
Publicado em
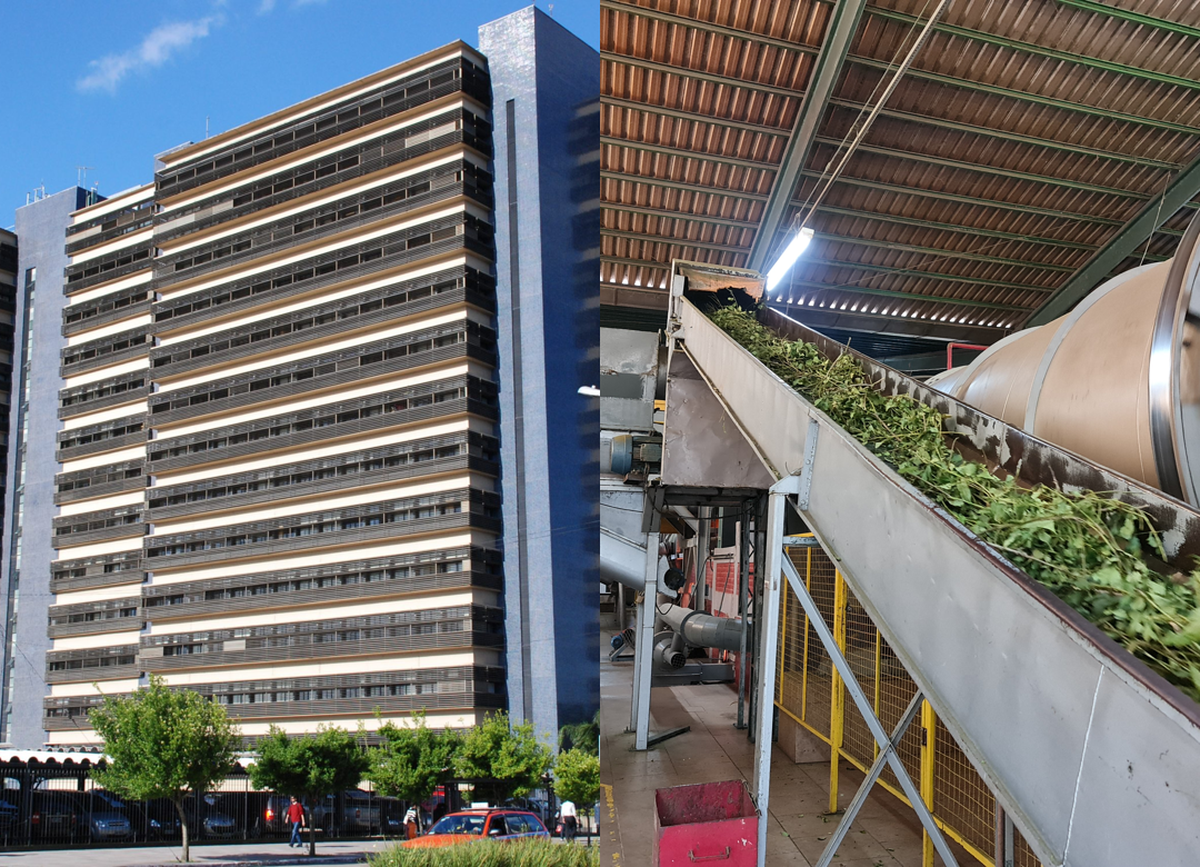
A relatora da 20.ª Câmara Cível do Tribunal de Justiça do Rio Grande do Sul, desembargadora Claudia Lima Marques, suspende a execução de débito de R$ 962.349,18 movida pelo Sicoob São Miguel SC/PR/RS contra avalistas pessoas físicas.
A decisão, assinada em 29 de setembro de 2026, concede efeito suspensivo ativo ao agravo de instrumento e determina o cancelamento de eventuais apontamentos desabonadores vinculados ao débito.
O que a decisão impede
A suspensão alcança a Ação de Execução de Título Extrajudicial. A relatora obsta a prática de atos constritivos, expropriatórios ou de consolidação patrimonial contra os avalistas até o julgamento definitivo do agravo. O cancelamento determinado abrange os cadastros SERASA, SPC e SISBACEN/SCR.
Como o caso chega ao tribunal
Nos embargos à execução, o juízo de primeiro grau os recebe sem efeito suspensivo, com base no art. 919, caput, do Código de Processo Civil. Entende que o juízo não está seguro e que faltam plausibilidade do direito alegado e perigo de dano decorrente do prosseguimento da execução.
O que sustentam os avalistas
Em preliminar, os avalistas apontam nulidade da decisão por ausência de fundamentação concreta, com base no art. 93, IX, da Constituição Federal e no art. 489, § 1.º, do Código de Processo Civil.
No ponto central, argumentam que o financiamento, formalizado por Cédula de Crédito Bancário, tem natureza materialmente rural, porque os recursos se destinam ao custeio e à industrialização da erva-mate. Invocam os arts. 3.º, I, e 9.º, IV, da Lei 4.829/65, o art. 49, § 1.º, da Lei 8.171/91, o item 3.1.1, alínea "e", do Manual de Crédito Rural e o Enunciado 16 do Fórum Brasileiro de Direito do Agronegócio.
Sustentam que a prorrogação da dívida é direito do devedor, e não faculdade da instituição financeira. Por isso, afirmam que a mora da devedora principal não estaria regularmente constituída e que o título seria inexigível frente aos garantes, nos termos do art. 803, I, do Código de Processo Civil. Juntam parecer técnico de engenharia agronômica e laudo de capacidade de pagamento, e citam o Enunciado 33 do mesmo Fórum, segundo o qual a pendência de renegociação fundada no item 2.6.4 do Manual suspende a exigibilidade do título executivo.
Alegam ainda risco de bloqueio de contas bancárias, penhora de veículos e inscrições em órgãos de proteção ao crédito.
Segurança do juízo
A relatora destaca que a decisão de primeiro grau desconsidera a hipoteca cedular de primeiro grau que onera o imóvel rural de Matrícula nº 31.243 desde a constituição do título. Pelo art. 835, § 3.º, do Código de Processo Civil, na execução de crédito com garantia real, a penhora recai preferencialmente sobre o bem dado em garantia.
Se o imóvel hipotecado tem valor suficiente para cobrir o débito, o juízo já está garantido pela estrutura contratual da operação. Exigir caução ou penhora suplementar de avalistas pessoas físicas configuraria, segundo a decisão, sobreposição de garantias contrária ao princípio da menor onerosidade da execução (art. 805 do Código de Processo Civil).
Probabilidade do direito e perigo de dano
A relatora entende que a prova técnica atesta o nexo entre eventos climáticos extremos e a incapacidade temporária de pagamento da devedora principal. Para ela, o enquadramento no item 2.6.4 do Manual de Crédito Rural e a Súmula 298 do STJ conferem solidez à tese de inexigibilidade do título.
"carece de pressuposto válido, revelando probabilidade de acolhimento dos embargos."
Quanto ao perigo de dano, a decisão aponta bloqueio de contas, penhora de veículos e manutenção de restrições cadastrais, atos que comprometem o sustento familiar e a obtenção de novos recursos para as atividades produtivas. Esses danos, diz a relatora, são de difícil reparação.
Sobre a reversibilidade, a suspensão tem natureza conservatória. Se os embargos forem julgados improcedentes, o credor conserva o direito de prosseguir na excussão do imóvel hipotecado, sem irreversibilidade que impeça a tutela (art. 300, § 3.º, do Código de Processo Civil).
Contexto normativo
O art. 9.º, IV, da Lei 4.829/65 define como crédito rural de industrialização aquele efetuado por cooperativas ou pelo produtor na sua propriedade rural. A decisão não detalha a natureza da devedora principal nem enfrenta essa limitação.
A Súmula 298 do STJ trata o alongamento de dívida de crédito rural como direito do devedor, nos termos da lei, e não como faculdade da instituição financeira. Desde 1.º de julho de 2026, o item 2-6-4 do Manual, na redação da Resolução CMN 5.314, de 25 de junho de 2026, autoriza a instituição a prorrogar a dívida "por sua conveniência e decisão", mediante solicitação do mutuário. A decisão não cita essa nova redação, e sua aplicação a contratos anteriores é debatida.
Próximos passos
A decisão se limita ao pedido de efeito suspensivo e não julga o mérito do agravo. A relatora determina a intimação da parte agravada para apresentar contrarrazões, na forma do art. 1.019, I, do Código de Processo Civil, e os autos retornam conclusos em seguida.
Uma agroindústria de erva-mate contratou crédito como pessoa jurídica comum e busca o reconhecimento da natureza rural da operação, mas a Lei 4.829/65 restringe o crédito rural de industrialização a cooperativas e produtores, e o MCR admite agroindústrias apenas no crédito de comercialização, com prova de compra direta de produtores por preço não inferior ao mínimo ou de referência. Reconhecida a natureza rural, a prorrogação segue o MCR 2-6-4, que desde 1º/7/2026 a autoriza "por sua conveniência e decisão" do banco, o que reabre o debate sobre a Súmula 298 do STJ.
A atuação foi do escritório CBM Advogados.