Justiça do Paraná reconhece prorrogação de dívida rural renegociada com recursos próprios
Sentença da 2.ª Vara Cível de Francisco Beltrão afasta a alegação de recursos próprios, reconhece frustração de safras nos termos do item 2.6.4 do MCR e mantém suspensa a consolidação de garantias.
Publicado em
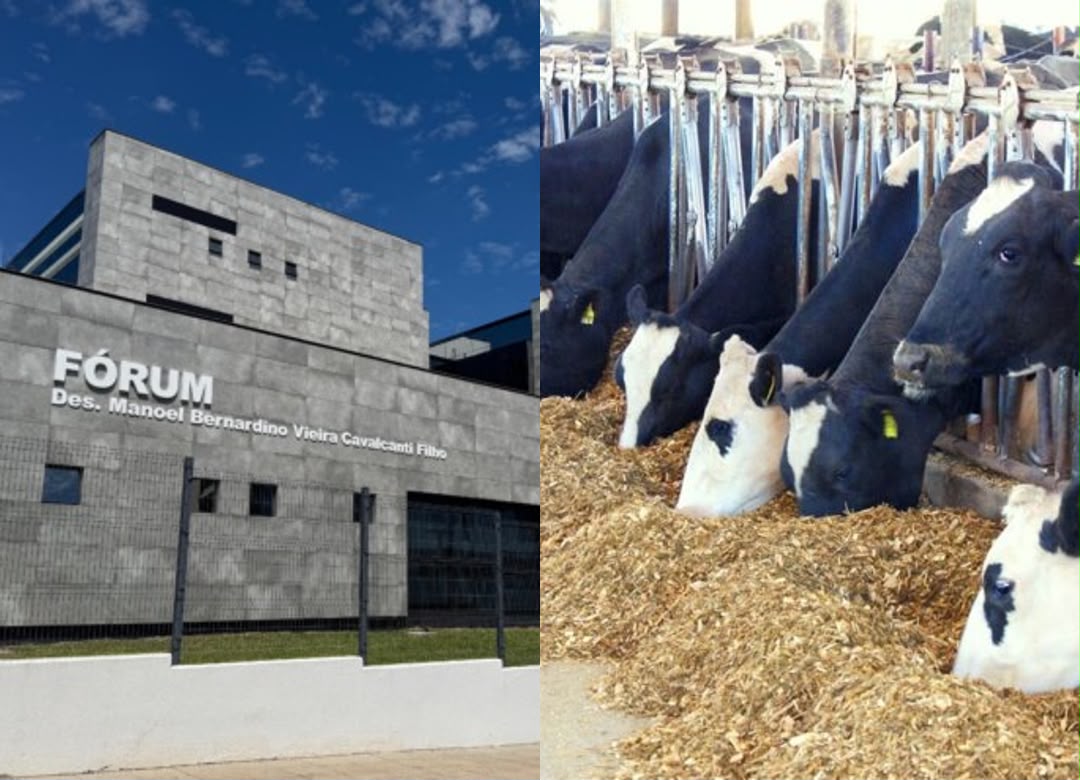
A Justiça do Paraná reconheceu o direito de produtor rural do Sudoeste do estado ao alongamento compulsório de R$ 1.122.480,78 de dívida contraída junto a cooperativa de crédito, rejeitando o argumento de que a contratação com recursos próprios da instituição afastaria, por si só, o regime jurídico do crédito rural.
A sentença foi proferida em 29 de julho de 2026 pelo Juiz de Direito Marcio de Lima, da 2.ª Vara Cível da Comarca de Francisco Beltrão, nos autos 0006128-86.2025.8.16.0083, em ação mandamental de prorrogação ajuizada contra a Cooperativa de Crédito e Investimento com Interação Solidária Tradição.
O autor atua na produção leiteira e no cultivo de milho para silagem no Município de Enéas Marques/PR. Diversas operações financeiras firmadas com a cooperativa foram posteriormente consolidadas, em parte, na Cédula de Crédito Bancário, no valor de R$ 4.950.000,00.
O instrumento previa pagamento em 60 parcelas mensais, juros remuneratórios de 1,79% ao mês e 23,726% ao ano, com vencimento final em 15 de junho de 2030. O contrato indicava “recursos próprios” e finalidade descrita como “empréstimos, outros empréstimos”.
Após alegar déficit hídrico entre 2022 e 2025, queda na produção de silagem, perdas na cultura do trigo e redução da produção leiteira, o produtor formulou pedido administrativo de prorrogação. A cooperativa negou a solicitação sob o argumento de que a operação fora firmada com recursos próprios.
Finalidade prevalece sobre a origem dos recursos
Na fundamentação, o juízo consignou que o crédito rural não se distingue das demais modalidades creditícias pelo critério de origem dos recursos, mas pela finalidade a que se destina o empréstimo contraído. A disponibilização de crédito voltada ao fomento da atividade agropecuária atrai a incidência do Decreto-Lei 167/67 e do Manual de Crédito Rural.
A decisão invocou a Resolução BACEN/CMN 4.901/2021, que, ao consolidar as normas do Capítulo 6 do MCR, admite a concessão de crédito rural com recursos controlados e não controlados, sendo não controlados aqueles fora das hipóteses de recursos obrigatórios, oficiais, equalizados, poupança rural, fundos constitucionais ou Funcafé, conforme os itens 6.1.1 a 6.1.3.
O juízo também registrou que a identificação da cédula como “crédito bancário” e sua caracterização como refinanciamento não elidem a aplicação do regime especial, com apoio no item 3.1.1 do MCR e em precedentes do TJPR e do TJMG sobre a matéria.
Frustração de safras enquadrada nas alíneas “b” e “d” do item 2.6.4
Reconhecido o cabimento abstrato da medida, a sentença passou à verificação dos requisitos do item 2.6.4 do Manual de Crédito Rural, que contempla dificuldade de comercialização, frustração de safras por fatores adversos, ocorrências prejudiciais ao desenvolvimento das explorações (Resolução CMN 4.883, art. 1.º) e dificuldades no fluxo de caixa do mutuário decorrentes de perdas acumuladas (Resolução CMN 5.229, art. 5.º).
O juízo considerou que o laudo técnico juntado pelo autor, ainda que unilateral, apresentou elevada qualidade técnica e demonstrou o nexo causal entre os prejuízos e as condições climáticas adversas. A impugnação da cooperativa foi qualificada como genérica, sem apontar incorreções específicas, e a ré havia rejeitado ulterior dilação probatória na fase de especificação de provas.
Verificadas as condições acima delimitadas e caracterizada a relação creditícia rural entre as partes, o alongamento da dívida é direito do devedor, não sujeito ao arbítrio da instituição financeira, nos termos da Súmula 298 do STJ. Ainda que a Resolução BACEN/CMN 5.314/2026 tenha conferido aos credores maior discricionariedade na aferição do cabimento da aludida medida, não lhes permitiu a negação do benefício por mera liberalidade ou argumentação genérica.
O contrato de R$ 3.597.518,17 excluído por ausência de comprovação
A cédula discutida resultou da renegociação de sete contratos, que somavam R$ 4.719.998,95. Foram enquadradas como crédito rural as operações vinculadas a Pronaf investimento, Moderagro, Finame agrícola/Moderfrota, fomento agro e crédito de comercialização de estoques, totalizando R$ 1.122.480,78.
Ficou de fora o contrato 5001026-2023.004096-7, de R$ 3.597.518,17, descrito no instrumento como crédito com garantia de imóvel indexado. Para esse montante, o juízo entendeu que cabia ao autor demonstrar o emprego dos valores na aquisição de insumos e no custeio de despesas de produção, mediante notas fiscais ou documentos afins.
Quanto às operações originalmente lastreadas em recursos do BNDES ou de outros fundos de incentivo à produção agropecuária, a sentença aplicou presunção relativa de finalidade rural, não desconstituída nos autos.
A atuação foi realizada pelo escritório Francieli Ballman Advocacia, através das advogadas Dra. Francieli Ballmann e Dra. Giuzeila M. C. Watte, que destacaram:
Conseguimos parcial procedência dos pedidos de prorrogação compulsória de alongamento de dívidas rurais, demonstrando que mesmo diante de uma renegociação na qual a cooperativa unificou contratos rurais, o pecuarista cujo este atua no ramo de leitaria bem como demais culturas, experimentou mais de 10 meses de queda no preço do litro de leite, período de estiagem, buscou de forma administrativa anterior ao vencimento, sendo ignorado pela cooperativa que negou o pedido.
Impactos práticos para produtores e para a advocacia agrarista
O enquadramento contratual isolado deixa de ser barreira intransponível para o pedido de prorrogação, mas a prova da destinação passa a concentrar o risco processual. Contratos renegociados que unificam operações rurais e não rurais tendem a ser decompostos pelo juízo, com reconhecimento parcial proporcional ao que estiver documentalmente comprovado.
Para a defesa do produtor, isso significa preservar as notas fiscais de insumos, os comprovantes de aquisição de maquinário e os documentos de custeio referentes a cada contrato absorvido pela renegociação, especialmente nas cédulas identificadas apenas por garantia imobiliária, sem menção a destinação agropecuária.
A sentença julgou parcialmente procedentes os pedidos, com resolução de mérito nos termos do art. 487, I, do CPC, determinando à cooperativa a readequação das condições de pagamento do montante reconhecido, conforme estimativa de capacidade de pagamento a ser apresentada pelo autor em liquidação de sentença.
Foi confirmada a medida liminar de suspensão da consolidação de propriedade dos bens dados em garantia, que permanece vigente até a conclusão do procedimento de liquidação. Com a sucumbência recíproca, as custas foram distribuídas na proporção de 2/3 para o autor e 1/3 para a ré, e os honorários advocatícios, arbitrados em 10% do valor da causa, seguem a mesma repartição, com exigibilidade suspensa quanto à parte autora por força do art. 98, § 3.º, do CPC. Eventual apelação abre prazo de 15 dias para contrarrazões, conforme o art. 1.010, § 1.º, do CPC.