TJPA determina SEFA/PA a decidir créditos de ICMS represados
Decisão monocrática da Desembargadora Célia Regina de Lima Pinheiro determina que a SEFA/PA identifique e decida 114 protocolos de créditos acumulados de ICMS parados desde 2020.
Publicado em
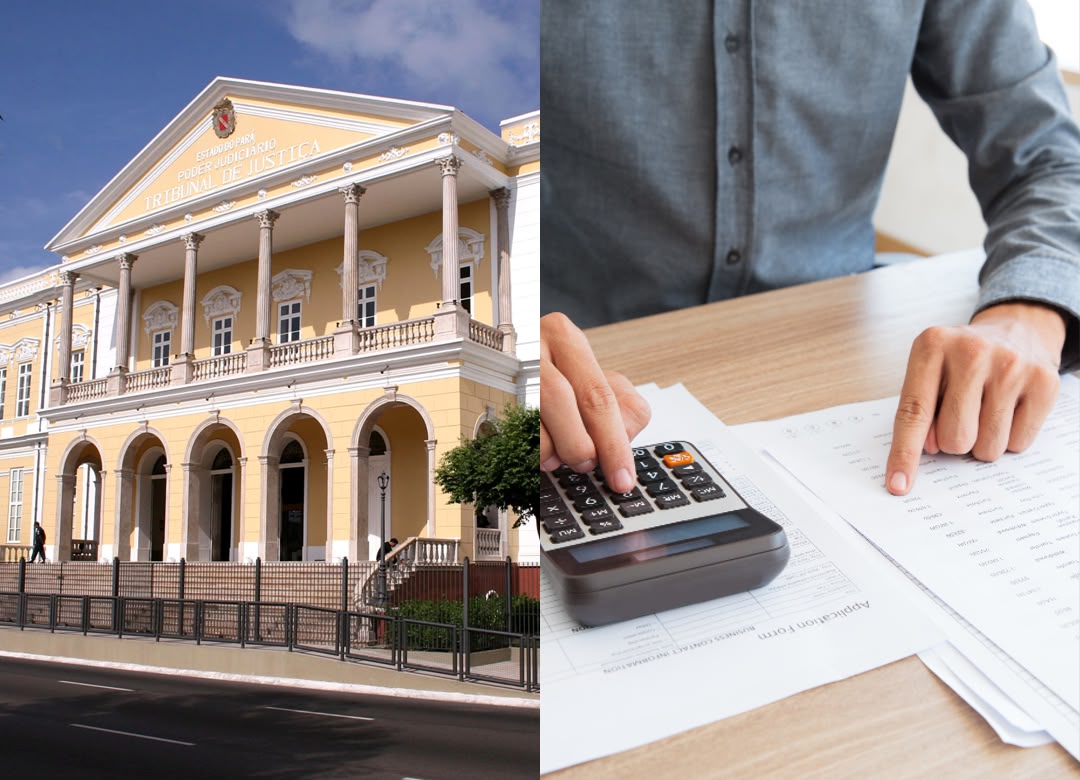
A Desembargadora Célia Regina de Lima Pinheiro, relatora do processo na Seção de Direito Público do Tribunal de Justiça do Pará (TJPA), determinou, em decisão monocrática proferida no Mandado de Segurança nº 0806626-30.2026.8.14.0000, em 31 de julho de 2026, que a Secretaria de Estado da Fazenda do Pará (SEFA/PA) identifique, em 15 dias úteis, todos os requerimentos administrativos de uma empresa exportadora do agronegócio relacionados à utilização de créditos acumulados de ICMS.
Segundo a inicial do mandado de segurança, a contribuinte acumula 114 protocolos pendentes de apreciação desde 2020, apesar de sucessivas cobranças administrativas, incluindo ofício protocolado em novembro de 2025.
Omissão remonta a 2020 e motivou o mandado de segurança
A Agroexport Trading e Agronegócios S/A ajuizou mandado de segurança contra a alegada omissão do Secretário de Estado da Fazenda do Pará na análise de pedidos de autorização para uso de créditos acumulados de ICMS. A empresa relatou ter recebido comunicações fiscais da CERAT/Tucuruí exigindo a apresentação de autorizações cuja obtenção, segundo a inicial, ainda dependia de decisão da própria Administração.
A liminar havia sido indeferida em decisão anterior. Notificada, a autoridade impetrada arguiu ilegitimidade passiva e incompetência do Tribunal, sustentando que os processos ainda tramitavam nas repartições fiscais regionais. A relatora rejeitou as preliminares, fundamentando que a omissão narrada não se restringe a ato isolado de servidor, mas à paralisação prolongada de conjunto de processos inseridos na estrutura da SEFA/PA.
Fundamentação: razoável duração do processo administrativo
A decisão baseou-se no art. 5.º, LXXVIII, da Constituição Federal, que assegura a razoável duração do processo também na esfera administrativa, e no art. 5.º, XXXIV, "a", que garante o direito de petição com resposta efetiva do Poder Público.
A relatora também aplicou a Lei Estadual 8.972/2020, que disciplina o processo administrativo no Pará e fixa, no art. 61, prazo de até 30 dias úteis para decisão após concluída a instrução.
A magistrada citou precedentes do Superior Tribunal de Justiça reconhecendo que a demora excessiva e injustificada na apreciação de requerimentos administrativos constitui omissão ilegal controlável por mandado de segurança, entre eles o MS 24.745/DF e o AgInt no MS 29.138/DF, ambos da Primeira Seção.
"A Administração não está obrigada a deferir os pedidos. Está, contudo, obrigada a processá-los e a proferir decisão fundamentada."
O que a decisão determina, e o que ela nega
A ordem concedida limita-se ao dever de impulsionar, instruir e decidir os requerimentos administrativos. A SEFA/PA deve, em 15 dias úteis, produzir relatório individualizado de cada protocolo, com número, data, objeto, unidade responsável e providência pendente. Procedimentos incompletos devem receber intimação específica para complementação; procedimentos já instruídos devem receber decisão fundamentada em até 30 dias úteis, admitida uma única prorrogação.
A relatora indeferiu expressamente os pedidos de utilização provisória dos créditos, de autorização judicial direta para compensação, de abstenção genérica de autuações fiscais e de atualização dos valores pela taxa SELIC a partir do 121º dia de tramitação. Segundo a decisão, o mandado de segurança não comporta dilação probatória capaz de reconhecer, de forma genérica, a legitimidade dos créditos, questão que depende de auditoria fiscal sobre a origem e a destinação de cada valor, inclusive quanto à compensação de créditos de exportação com o diferencial de alíquota (DIFAL).
A decisão também ressalvou que a apresentação dos requerimentos não suspende o poder-dever de fiscalização da SEFA/PA, que permanece livre para lavrar autos de infração relacionados aos protocolos, observados o contraditório e a ampla defesa. Não houve fixação de astreintes neste momento, nem condenação em honorários advocatícios, com base no art. 25 da Lei 12.016/2009.
A decisão é importante porque inibe o comportamento moroso para que a atividade rural prossiga sem se tornar mais onerosa tributariamente, do que já é.
A atuação foi do escritório Ana Carolina Barbalho Advocacia para Empresas.