Juízo de Goiânia impede execução de dívida rural e autoriza comercialização de rebanho
Tutela de urgência deferida pela 7ª Vara Cível de Goiânia suspende execução de 6 contratos rurais do Banco do Brasil e veda negativação do produtor; fundamento central é a Súmula 298 do STJ e o MCR 2.6.4
Publicado em
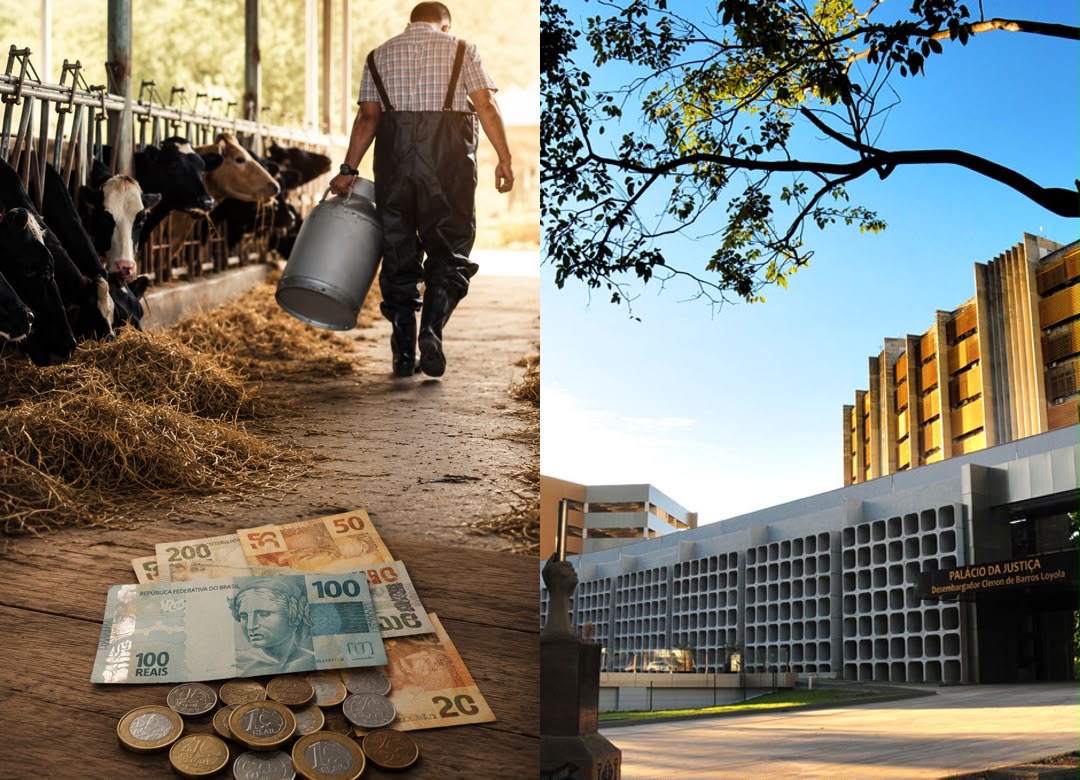
A 7ª Vara Cível da Comarca de Goiânia deferiu, em 21 de junho de 2026, tutela de urgência em favor de produtor rural dedicado à pecuária de corte e produção leiteira nos municípios de Santa Cruz de Goiás e Bela Vista de Goiás, suspendendo a exigibilidade de 6 (seis) contratos de crédito rural firmados com o Banco do Brasil S.A. e totalizando R$ 2.397.480,72. A decisão, proferida pelo Juiz de Direito Eduardo Alvares de Oliveira nos autos do processo nº 5394505-29.2026.8.09.0051, também autorizou a comercialização dos animais vinculados ao penhor e vedou a inscrição do nome do autor em cadastros restritivos de crédito.
Os contratos objeto da ação são as CCBs nº e a Cédula Rural Pignoratícia e Hipotecária. O produtor sustentou incapacidade de honrar os vencimentos originalmente pactuados em razão de sucessivas frustrações produtivas nos ciclos de 2022 a 2025, decorrentes de mortalidade de animais por descargas elétricas atmosféricas, estiagem prolongada, queimadas e degradação de pastagens, além de desvalorização dos preços da arroba do boi gordo e do litro de leite e elevação expressiva dos custos de produção.
Enquadramento no MCR e na Súmula 298/STJ
O juízo fundamentou o deferimento no art. 300 do Código de Processo Civil, reconhecendo presentes a probabilidade do direito (fumus boni iuris) e o perigo de dano (periculum in mora). Quanto ao direito, o Magistrado identificou, em cognição sumária, o enquadramento do caso nas hipóteses do item 2.6.4 do Manual de Crédito Rural, que autoriza a prorrogação da dívida rural, mantidos os encargos, diante de dificuldades de comercialização, frustração de safras por fatores adversos ou dificuldades de fluxo de caixa decorrentes de perdas climáticas acumuladas, bem como o cumprimento do procedimento administrativo prévio, com formulação do pedido de prorrogação antes do vencimento e ausência de resposta da instituição financeira.
A decisão reiterou o caráter potestativo do direito à prorrogação, nos termos da Súmula 298 do STJ. O juízo citou ainda precedentes recentes do próprio Tribunal de Justiça de Goiás, notadamente o Agravo de Instrumento nº 5685131-62.2025.8.09.0143 (Rel. Des. Wilton Müller Salomão, 11ª Câmara Cível, julgado em 12/09/2025) e o Agravo de Instrumento nº 5699662-29.2025.8.09.0152 (Rel. Des. José Carlos Duarte, 11ª Câmara Cível, julgado em 01/09/2025), ambos confirmando tutelas de urgência em situações análogas.
“O direito à prorrogação da dívida rural pignoratícia é potestativo do devedor, conforme entendimento consolidado na súmula 298 do STJ. A probabilidade do direito foi demonstrada pela solicitação de prorrogação da dívida antes do vencimento e por laudo pericial que indicou a necessidade da medida em razão de fatores econômicos adversos que afetam a produção bovina do devedor.” (TJGO, AI nº 5685131-62.2025.8.09.0143, Des. Wilton Müller Salomão)
A robustez probatória foi determinante para o deferimento. O produtor instruiu o pedido com laudo técnico de frustração elaborado por engenheiro agrônomo inscrito no CREA sob nº PR-197097/D, no qual foram documentados os impactos sobre a pecuária de corte, incluindo mortalidade por raios nos anos de 2022 e 2025 e valores médios de comercialização de R$ 2.235,92 por animal em 2022, R$ 2.509,96 em 2023 e R$ 2.610,00 em 2025, todos considerados insuficientes para recompor os custos operacionais, e sobre a produção leiteira, com redução da produção diária de aproximadamente 400 litros para cerca de 150 litros em 2025, a preços inferiores ao custo de produção.
O laudo de capacidade de pagamento apontou necessidade de carência mínima de 2 anos e prazo de quitação de 10 anos para recomposição do fluxo de caixa, demonstrando que a geração anual projetada é insuficiente para liquidação imediata dos contratos sem comprometimento da continuidade da atividade produtiva.
A alegação de cobrança de juros remuneratórios acima do limite de 12% ao ano, vedado em operações de crédito rural, e de utilização do CDI como indexador, em afronta à Súmula 176 do STJ, além da incidência de juros moratórios de 1% ao mês em violação ao art. 5º, parágrafo único, do Decreto-Lei nº 167/67, que limita a mora a 1% ao ano, foram registradas pelo Juiz como elementos que conferem maior robustez à probabilidade do direito, ressalvada análise definitiva para após o contraditório.
Liberação do penhor e manutenção da garantia hipotecária
O ponto mais relevante da decisão sob a perspectiva da continuidade produtiva foi a autorização para comercialização dos animais vinculados ao penhor. O Magistrado reconheceu que os contratos preveem, simultaneamente, garantia pignoratícia sobre o rebanho bovino e garantia hipotecária sobre a Fazenda Boa Esperança, localizada em Santa Cruz de Goiás, com área de 193 hectares. O raciocínio adotado foi o de que o rebanho constitui ativo circulante essencial ao giro da atividade pecuária, de modo que a manutenção irrestrita do penhor, sem possibilidade de comercialização, produziria efeito paradoxal: inviabilizaria a geração de receita necessária ao próprio adimplemento das obrigações discutidas.
A garantia hipotecária remanescente foi considerada amplamente suficiente para resguardar o crédito da instituição financeira, afastando o argumento de irreversibilidade da medida. A comercialização foi autorizada exclusivamente no curso normal da atividade pecuária, com obrigação de prestação de contas ao juízo acerca da movimentação do rebanho.
O advogado Dr. Leandro Marmo, do escritório João Domingos Advogados que atuou na defesa do pecuarista e destacou:
É uma vitória fundamental porque assegura, desde já, o fôlego financeiro necessário para que o produtor possa se reestruturar, ao suspender a cobrança das dívidas. Além disso, ela garante a viabilidade do negócio ao permitir a comercialização do gado. Sem a venda dos animais, o pecuarista ficaria de mãos atadas, impossibilitado de gerar a receita indispensável para honrar seus compromissos e manter a fazenda operando.
Dispositivo e próximos passos
O juízo deferiu parcialmente a tutela, determinando: (i) suspensão de quaisquer atos de execução extrajudicial das garantias reais vinculadas aos seis contratos; (ii) abstenção de inscrição ou exclusão do nome do autor nos cadastros restritivos de crédito (SCPC, Serasa, Registrato/Bacen e similares) no prazo de 10 dias; e (iii) autorização para comercialização do rebanho no curso regular da atividade. Fixou-se astreinte de R$ 5.000,00 por dia de descumprimento dos itens (i) e (ii), limitada inicialmente a R$ 100.000,00, nos termos do art. 537, § 1º, do CPC.
O processo aguarda designação de audiência de conciliação pelo CEJUSC, após a qual correrá o prazo de 15 dias para apresentação de contestação pelo Banco do Brasil.