Crédito Rural: competência normatizadora e fiscalizadora do Conselho Monetário Nacional e do Banco Central do Brasil
Análise do colunista Lutero de Paiva Pereira sobre a competência exclusiva do Conselho Monetário Nacional para normatizar o crédito rural e o papel do Banco Central, restrito à fiscalização, e seus efeitos sobre a validade das cláusulas cedulares.
Publicado em
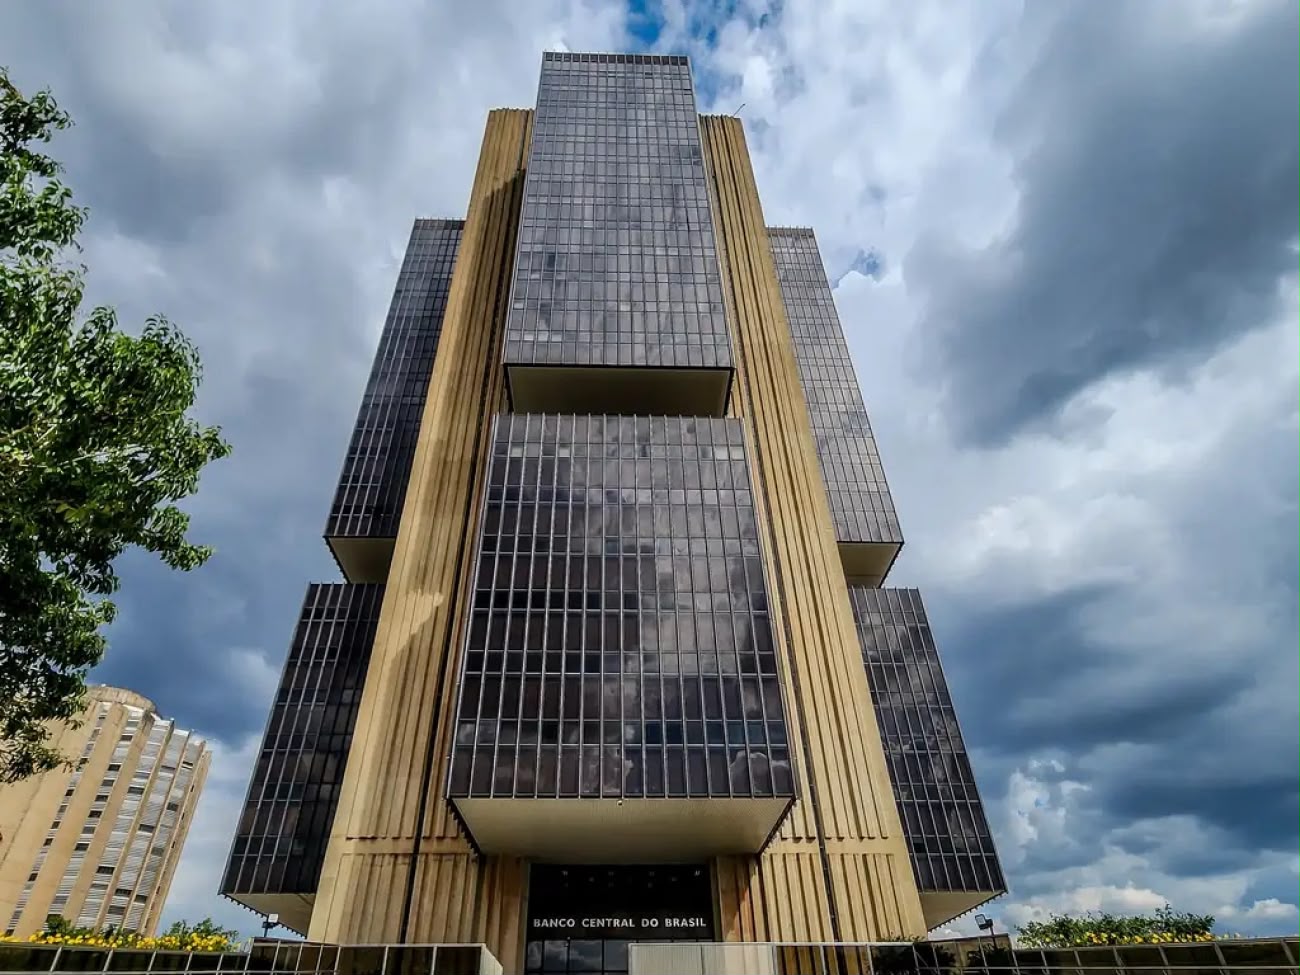
A Lei nº 4.829/65, diploma legal que institucionalizou o crédito rural no país, em pontos específicos dispõe expressamente sobre determinadas cláusulas do financiamento que as partes sobre elas não têm liberdade de transigir. Para além daquilo que não está posto diretamente no comando legal especial, a Lei delegou competência ao Conselho Monetário Nacional para disciplinar o mútuo, e ao Banco Central do Brasil competência para fiscalizar o cumprimento das deliberações do Conselho.
Como bem observou Dra. Rachel Vieira Pereira, no crédito rural o Conselho Monetário Nacional é o legislativo e o Banco Central do Brasil, o executivo.
Relativamente ao Conselho, a competência delegada advém do disposto no art. 4º, da Lei nº 4.829/65 donde se depreende que tal Autoridade, com exclusividade, disciplinará o crédito rural no País, estabelecendo suas normas operativas:
Art. 4º O Conselho Monetário Nacional, de a com as atribuições estabelecidas na Lei nº 4.595, de 31 de dezembro de 1964, disciplinará o crédito rural do País e estabelecerá, com exclusividade, normas operativas traduzidas nos seguintes tópicos:
I - avaliação, origem e dotação dos recursos a serem aplicados no crédito rural;
II - diretrizes e instruções relacionadas com a aplicação e controle do crédito rural;
III - critérios seletivos e de prioridade para a distribuição do crédito rural;
IV - fixação e ampliação dos programas de crédito rural, abrangendo todas as formas de suplementação de recursos, inclusive refinanciamento.
Um pouco mais adiante, ainda no contexto da Lei 4829/65, se depreende que a competência exclusiva do Conselho Monetário Nacional atinge também o estabelecimento dos termos, prazos, juros e demais condições das operações de crédito rural:
Art. 14. Os termos, prazos, juros e demais condições das operações de crédito rural, sob quaisquer de suas modalidades, serão estabelecidos pelo Conselho Monetário Nacional, observadas as disposições legais específicas, não expressamente revogadas pela presente Lei, inclusive o favorecimento previsto no art. 4º, inciso IX, da Lei nº 4.595, de 31 de dezembro de 1964, ficando revogado o art. 4º do Decreto-lei nº 2.611, de 20 de setembro de 1940.
Parágrafo único. VETADO (Revogado pelo Decreto-Lei nº 784, 25/08/69.)
Portanto, sem concorrente à altura, o Conselho é a autoridade que legisla em matéria de crédito rural, cujos atos complementam a Lei 4829/65 que se apresenta como norma em branco.
No que diz respeito à competência do Banco Central do Brasil, a Lei 4829/65 restringe sua atuação ao campo da coordenação e da fiscalização do cumprimento das deliberações do Conselho:
Art. 5º O cumprimento das deliberações do Conselho Monetário Nacional, aplicáveis ao crédito rural, será dirigido, coordenado e fiscalizado pelo Banco Central da República do Brasil.
Na qualidade de órgão de controle do sistema nacional do crédito rural, cabe ao Banco Central também sistematizar as ações dos órgãos financiadores, elaborar planos globais de aplicação do crédito rural, determinar meios adequados de seleção e prioridade na distribuição do crédito rural, incentivar a expansão da rede de distribuição do crédito rural e estimular a ampliação dos programas de crédito:
Art. 6º Compete ao Banco Central da República do Brasil, como órgão de controle do sistema nacional do crédito rural:
I - sistematizar a ação dos órgãos financiadores e promover a sua coordenação com os que prestam assistência técnica e econômica ao produtor rural;
II - elaborar planos globais de aplicação do crédito rural e conhecer de sua execução, tendo em vista a avaliação dos resultados para introdução de correções cabíveis;
III - determinar os meios adequados de seleção e prioridade na distribuição do crédito rural e estabelecer medidas para o zoneamento dentro do qual devem atuar os diversos órgãos financiadores em função dos planos elaborados;
IV - incentivar a expansão da rêde distribuidora do crédito rural, especialmente através de cooperativas;
V - estimular a ampliação dos programas de crédito rural, mediante financiamento aos órgãos participantes da rede distribuidora do crédito rural, especialmente aos bancos com sede nas áreas de produção e que destinem ao crédito rural mais de 50% (cinqüenta por cento) de suas aplicações.
Portanto, à luz dos artigos 4º e 14, bem como dos artigos 5º e 6º da Lei 4829/65 fica patente, respectivamente, a delimitação de competência do Conselho Monetário Nacional e do Banco Central do Brasil, donde sobressai que o Conselho não pode fiscalizar, ao passo que o Banco Central não pode disciplinar o crédito rural.
Normas disciplinadoras do crédito rural lançadas pelo Conselho Monetário Nacional encontram-se catalogadas no seu Manual de Crédito Rural (MCR), o qual é divulgado pelo Banco Central em seu sítio na internet.
No próprio site do BACEN está posto que o Manual de Crédito Rural codifica as normas lançadas pelo Conselho Monetário Nacional para o crédito rural, às quais financiadores e financiados devem observância plena.
Assim, quando afirma que no Manual estão presentes as normas aprovadas pelo Conselho Monetário Nacional para o crédito rural, o Banco Central reconhece que tal competência disciplinadora é do indigitado Conselho:
1 - O Manual de Crédito Rural (MCR) codifica as normas aprovadas pelo Conselho Monetário Nacional (CMN) e aquelas divulgadas pelo Banco Central do Brasil relativas ao crédito rural, às quais devem subordinar-se os beneficiários e as instituições financeiras que operam no Sistema Nacional de Crédito Rural (SNCR), sem prejuízo da observância da regulamentação e da legislação aplicáveis. (https://manuais.bcb.gov.br/app/manual/mcr/publico/1770291251wETJ4M)
Portanto, não remanesce dúvida quanto a competência exclusiva do Conselho Monetário Nacional para fixar normas do crédito rural, e que a catalogação de suas normas se dá no Manual de Crédito Rural.
Se, de quando em quando, o Banco Central edita Carta-Circular para esclarecer decisão do Conselho, seu ato não é norma disciplinadora do crédito rural nem tem força de obrigar as partes ao cumprimento.
Em suma, toda política de crédito, inclusive a do crédito rural, está afeta ao Conselho Monetário Nacional (CMN), órgão superior do Sistema Financeiro Nacional (https://www.bcb.gov.br/acessoinformacao/cmn), com poderes para disciplinar o crédito em todas as suas modalidades (Art. 4º, VI da Lei nº 4.595/64). Ao Banco Central cumpre dar efetividade às diretrizes estabelecidas pelo Conselho Monetário Nacional (CMN), (https://www.bcb.gov.br/acessoinformacao/institucional), posto que investido de poderes para fazer cumprir os atos do Conselho Monetário Nacional (Art. 9º da Lei 4595/64).
Sendo assim, considerando que a competência normatizadora do crédito rural está afeta ao Conselho Monetário Nacional, ao se pretender verificar a validade de cláusula cedularmente contratada em operação de crédito rural, é preciso atentar para os atos da referida Autoridade e não para os atos do Banco Central do Brasil, as quais encontram-se catalogadas no seu Manual de Crédito Rural (MCR) ou, se o caso, em Resolução apartada.
Entrementes, registre-se, que competência não comunica arbitrariedade para agir, mas poder de agir nos termos da lei, de maneira que todo ato normatizador do Conselho Monetário Nacional (CMN) afeto ao crédito rural, só de reveste de juridicidade quando estiver em perfeita sintonia, dentre outras, com a Lei nº 4829/65, com o DL nº 167/67, artigos 1º a 8º e com a Lei nº 8.171/91.