El Niño, eventos climáticos extremos e a prova da atividade rural: quando a realidade desafia a burocracia previdenciária
As mudanças climáticas deixaram de ser uma preocupação restrita ao debate ambiental para se tornarem um fator concreto de impacto social, econômico e jurídico
Por Jane Berwanger
Publicado em
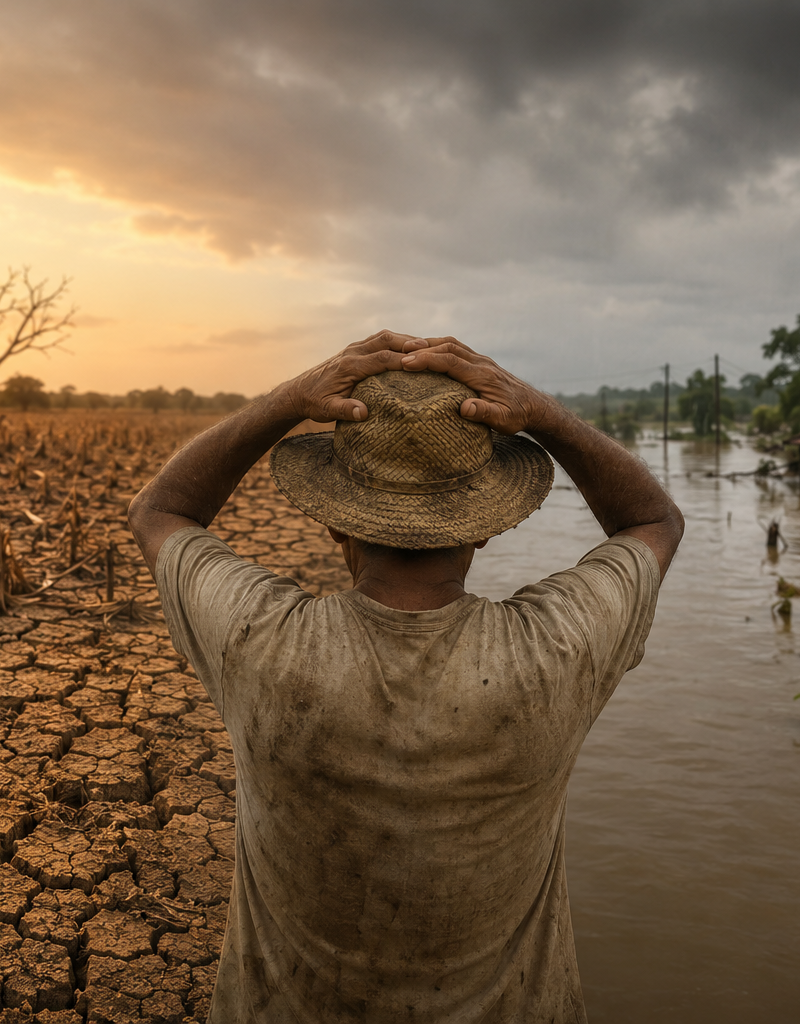
As mudanças climáticas deixaram de ser uma preocupação restrita ao debate ambiental para se tornarem um fator concreto de impacto social, econômico e jurídico. No Brasil, especialmente nas regiões fortemente dependentes da agricultura familiar, eventos climáticos extremos passaram a interferir diretamente não apenas na produção rural, mas também na própria capacidade de trabalhadores e trabalhadoras comprovarem sua atividade para fins previdenciários. O fenômeno El Niño, com seus efeitos devastadores sobre secas severas em algumas regiões e chuvas intensas e enchentes em outras, expõe uma realidade que o sistema previdenciário ainda parece ter dificuldade de compreender: nem sempre a ausência de documentos significa ausência de trabalho rural.
A previdência social rural foi concebida como instrumento de proteção a um grupo historicamente vulnerável, cuja forma de organização do trabalho nem sempre se ajusta à lógica documental típica das relações urbanas formais. O segurado especial, especialmente o agricultor familiar, desenvolve sua atividade em regime de economia familiar, frequentemente com informalidade parcial, comercialização intermitente, sazonalidade produtiva e forte dependência das condições climáticas. Quando um evento extremo compromete a produção, destrói lavouras, inviabiliza a comercialização ou obriga famílias inteiras a interromper temporariamente suas atividades, os reflexos ultrapassam a esfera econômica e atingem diretamente a esfera probatória.
A comprovação da atividade rural ainda se apoia, em grande medida, na apresentação de documentos materiais que demonstrem o exercício da atividade em determinado período: notas fiscais de comercialização, cadastros rurais, contratos, registros de cooperativas, comprovantes de aquisição de insumos, declarações diversas e outros elementos documentais. Trata-se de exigência compreensível dentro da lógica administrativa, mas que se torna insuficiente quando aplicada de maneira rígida e descontextualizada diante de cenários excepcionais.
Imagine-se a realidade de um pequeno agricultor cuja produção foi integralmente perdida em razão de estiagem prolongada. Sem colheita, não há comercialização. Sem comercialização, não há emissão de notas fiscais. Em outra hipótese, enchentes destroem propriedades, equipamentos, documentos físicos e até mesmo deslocam famílias de suas residências.
Isso não deve afetar a aposentadoria, em que a comprovação se dá no longo prazo, mas nos benefícios como salário-maternidade e auxílio por incapacidade temporária pode impedir a concessão.
Entretanto, a prova da atividade rural nunca deve ser analisada de forma isolada, fragmentada ou artificialmente dissociada do ambiente em que a atividade se desenvolve. Se determinada localidade sofreu perda generalizada de produção em razão de estiagem severa, a ausência de documentos de comercialização naquele período precisa ser interpretada com cautela. Se enchentes destruíram propriedades e documentos, a fragilidade documental subsequente não pode ser automaticamente convertida em presunção contrária ao trabalhador.
A própria lei previdenciária prevê que em caso de força maior é dispensada a prova material. Mas, nem sempre isso funciona na prática. E isso precisa ser revisto, pois aprevidência social precisa cumprir sua função constitucional de proteção. E proteger, nesses casos, significa compreender que a ausência de documentos pode ser justamente um dos efeitos mais dramáticos da própria condição de vulnerabilidade que justifica a proteçãoprevidenciária.