MP 1.376/2026: o PLV aprovado e a sanção que o produtor rural aguarda
Os autores sustentam a sanção sem vetos e recomendam ao produtor reunir desde logo o laudo de perdas e a documentação das operações
Publicado em
Em 11/11/2026, último dia do prazo de vigência da Medida Provisória nº 1.376, de 15/07/2026, o Senado Federal aprovou o Projeto de Lei de Conversão nº 16/2026, votado na véspera pela Câmara dos Deputados, sob relatoria do deputado Paulo Pimenta. O texto segue agora à sanção presidencial, no prazo de quinze dias úteis do art. 66, § 1º, da Constituição, permanecendo a MP em vigor até a sanção ou o veto (art. 62, § 12).
O PLV preserva os limites por mutuário, os encargos de 5% a 12% ao ano, o prazo de reembolso de até oito anos (dez, nos casos de perda severa) e a carência de dois anos previstos na MP, e altera o seu alcance em três frentes principais: (i) o recuo do marco inicial de inadimplência de 01/01/2024 para 01/01/2021; (ii) a inclusão de operações e de credores que a MP deixava de fora; e (iii) a contagem do prazo de contratação a partir da regulamentação da lei. Essas alterações devem ser sancionadas sem vetos, porque, em sua maior parte, corrigem o descompasso entre o § 1º do art. 1º da MP, que admitia perdas registradas entre 2019 e 2025, e os incisos do mesmo artigo, que, ressalvado o custeio adimplente já renegociado ou prorrogado, só admitiam dívidas em atraso a partir de 01/01/2024. As demais, como o laudo coletivo e a reabertura do prazo, removem entraves que limitaram a execução da MP.
I. O DESCOMPASSO DA MP 1.376
A Exposição de Motivos que acompanhou a MP registra que a inadimplência dos produtores rurais nas operações de crédito passou de 3,99% em maio de 2024 para 7,17% em maio de 2026, e atribui esse quadro, entre outros fatores, às perdas recorrentes de produção causadas por secas, estiagens, enchentes, geadas e excesso de chuvas entre 2019 e 2025 (itens 3 e 4).
Em consonância com esse diagnóstico, o § 1º do art. 1º da MP definiu como beneficiário o produtor que comprovasse, por laudo de profissional habilitado, perdas em duas ou mais safras entre 2019 e 2025, com redução mínima de 30% da renda bruta agropecuária esperada para a safra ou atividade financiada pelas operações a renegociar.
Ocorre que os incisos do mesmo artigo, ressalvada a hipótese do inciso I, limitaram as dívidas passíveis de composição às que se encontravam em atraso a partir de 01/01/2024, embora o § 1º admitisse perdas registradas desde 2019. O custeio inadimplente só era elegível se o atraso tivesse começado a partir daquela data e persistisse em 31/05/2026 (inciso II), e o custeio adimplente só ingressava na linha se já tivesse sido renegociado ou prorrogado até 31/05/2026 (inciso I). Quanto ao investimento, o inciso III mencionava as parcelas “vincendas” até 31/12/2026, mas exigia, cumulativamente, que tivessem entrado em inadimplência a partir de 01/01/2024 e permanecido inadimplentes em 31/05/2026, requisito que as parcelas com vencimento posterior a 31/05/2026 não podiam preencher. O art. 6º, por sua vez, só admitia a liquidação, por meio de nova CPR adquirida pela instituição financeira, da cédula emitida em favor de instituição financeira.
Desse modo, o produtor que perdeu a safra 2021/2022 e deixou de pagar o custeio dessa safra em 2022 preenchia o § 1º e permanecia fora do inciso II, situação que se repetia com o produtor que manteve o custeio em dia sem renegociá-lo, com aquele que devia CPR a fornecedor de insumos, cooperativa ou cerealista e com aquele que havia liquidado a dívida rural por meio de Cédula de Crédito Bancário. A Exposição de Motivos justificou o marco de 2024 como o momento em que os efeitos dos fatores negativos “começaram a se acumular” (item 7), mas o critério que ela própria adotou para alcançar “os agricultores mais prejudicados” foi a perda registrada desde 2019 (item 8), critério que independe da data em que o atraso começou.
Soma-se a isso o prazo de contratação, de 120 dias contados da publicação da MP, dos quais oito transcorreram até a Resolução CMN nº 5.330, de 23/07/2026, e 29 até a Portaria MF nº 2.423, de 13/08/2026, que fixou as condições de equalização. Restaram 91 dias, com o conjunto normativo completo, para obter o laudo, que, segundo a sistematização da FAESP, deveria demonstrar o nexo causal entre o evento e cada dívida a ser renegociada, submeter a operação à análise da instituição financeira e assinar o contrato.
Nesse contexto, até o início de novembro, segundo dados do Banco Central publicados pela AgFeed, foram renegociados R$ 23,29 bilhões, em cerca de 102 mil operações, diante de um potencial de R$ 100 bilhões estimado pelo Ministério da Fazenda. O Banco do Brasil, por sua vez, comunicou ao mercado, em fato relevante noticiado pela mesma fonte, que o desempenho das renegociações realizadas sob a MP ficou abaixo do esperado, e bancos e cooperativas de crédito encerraram as contratações em 11/11/2026., véspera do termo final de 12/11/2026.
II. O QUE O PLV 16/2026 ALTERA
O quadro abaixo confronta o texto da MP com o texto aprovado pelo Congresso Nacional, nos pontos que definem quais dívidas podem ser levadas à composição, por quais produtores e em que prazos.
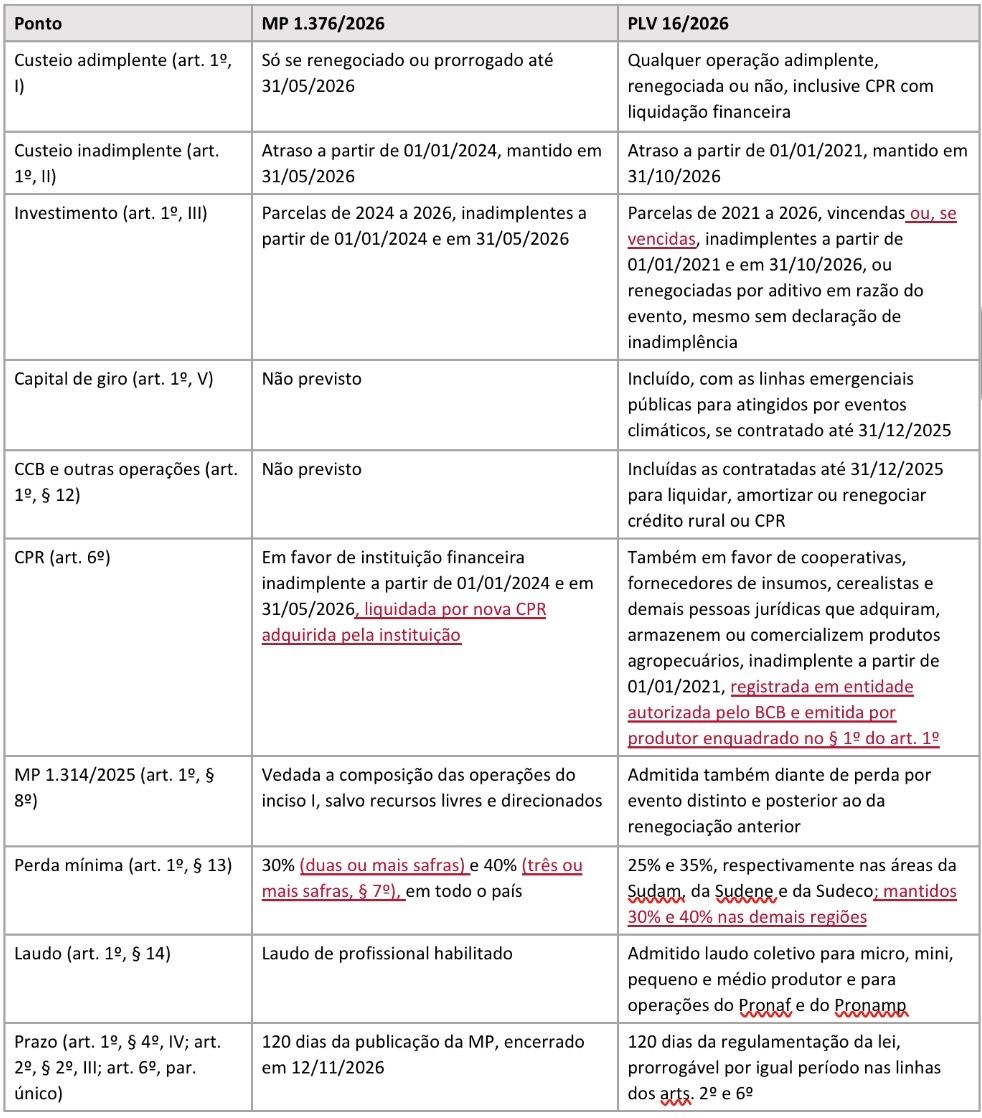
Merece registro o item 2 da alínea “b” do inciso III, que admite as parcelas de investimento renegociadas, repactuadas ou prorrogadas por termo aditivo entre 01/01/2021 e 31/10/2026 em razão do evento climático ou da queda de preços, “ainda que a instituição financeira não tenha formalizado, no aditivo, declaração expressa de situação de inadimplência”, o que alcança o produtor cujas parcelas foram prorrogadas sem registro formal do atraso.
Paralelamente, o inciso V inclui as operações de capital de giro, inclusive as linhas emergenciais de natureza pública destinadas a produtores afetados por eventos climáticos, contratadas até 31/12/2025, e o § 12 inclui as operações de crédito, inclusive a Cédula de Crédito Bancário, contratadas até a mesma data e cujos recursos tenham sido utilizados para liquidar, amortizar ou renegociar crédito rural ou CPR, aplicando-lhes as condições dos incisos I ou II conforme estejam adimplentes ou inadimplentes. Em ambos os casos, a dívida decorre da atividade rural financiada, ainda que formalizada fora do instrumento típico do crédito rural.
III. FUNDAMENTOS PARA A SANÇÃO SEM VETOS
Frente a esse cenário, o recuo do marco para 01/01/2021 aproxima os incisos do período de perdas que o § 1º exige provar, e a inclusão do custeio adimplente não renegociado, das parcelas vincendas de investimento, do capital de giro, da CCB e da CPR emitida em favor de agentes não bancários estende a linha a produtores que comprovam as perdas do § 1º e que a MP excluía em razão da forma ou da data da dívida. O critério de seleção passa a ser aquele que a própria Exposição de Motivos elegeu no item 8, isto é, a perda registrada entre 2019 e 2025.
Ademais, a Exposição de Motivos registra que a CPR vem “aumentando sua importância nos últimos anos” (item 16), de modo que a limitação do art. 6º às cédulas emitidas em favor de instituições financeiras excluía parcela crescente do endividamento rural, contraído junto a cooperativas, fornecedores de insumos e cerealistas.
No plano operacional, o PLV enfrenta também os entraves registrados na execução da MP. O laudo coletivo do § 14, admitido para micro, mini, pequeno e médio produtor e para as operações do Pronaf e do Pronamp, deve identificar a área geográfica, a safra, a atividade afetada, o evento causador e o grau de perda apurado, o que preserva a verificação técnica da perda e dispensa o laudo individual dos produtores abrangidos. A redução dos percentuais pelo § 13 nas áreas da Sudam, da Sudene e da Sudeco, por sua vez, corresponde ao tratamento regional diferenciado autorizado pelo art. 43, § 2º, II, da Constituição, mantidos em todo o país o número mínimo de safras afetadas e as penalidades do art. 9º para quem apresentar laudo ou documento falso.
Quanto ao § 8º, a vedação constante da MP visava “evitar a concentração de benefícios concedidos em medidas anteriores” (item 14), finalidade que o PLV conserva ao admitir nova composição de operação renegociada sob a MP 1.314/2025 somente quando o beneficiário comprovar, nos termos do § 1º ou do § 7º, perda de safra ou de renda relativa a evento distinto e posterior ao que fundamentou a renegociação anterior.
No que se refere ao impacto fiscal, a Exposição de Motivos condicionou a implementação das linhas “à disponibilidade orçamentária e financeira da União e aos limites e condições a serem estabelecidos pelo Ministério da Fazenda” (item 20) e estimou em R$ 48,29 milhões o impacto fiscal da medida em 2026. O PLV mantém a equalização sujeita aos limites e às condições fixados em ato ministerial (art. 1º, § 3º, II) e reserva ao CMN a definição das demais condições e limites de contratação (art. 7º). A ampliação aumenta o número de operações elegíveis sem alterar o volume equalizável, que continua fixado pelo Poder Executivo, de modo que as alterações não instituem despesa obrigatória sujeita à estimativa de impacto do art. 113 do ADCT.
Por fim, revogada a MP pelo art.11 do texto enviado à sanção, os dispositivos que contam o prazo a partir da regulamentação da lei (art. 1º, § 4º, IV; art. 2º, § 2º, III; art. 6º, parágrafo único) são os únicos que fixam termo para a contratação, de modo que o seu veto deixaria a reabertura das linhas sem prazo legal, a cargo exclusivo do CMN (art. 7º), durante o financiamento da safra iniciada no segundo semestre de 2026, cuja proteção a Exposição de Motivos indicou como razão da urgência da MP (item 5).
IV. CONCLUSÃO
Por essas razões, a sanção integral do PLV 16/2026 atende à finalidade declarada na Exposição de Motivos, de “estancar a crescente inadimplência” nas operações de crédito rural (item 21), e corresponde ao pedido da senadora Tereza Cristina, que solicitou a compreensão da Presidência da República “para que não houvesse vetos” afastou a leitura de perdão da dívida: “Não é perdão dedívida, é só a repactuação e o parcelamento em mais vezes”. O texto, ademais, resultou de negociação entre o relator, deputado do partido do Presidente da República, a senadora e a Frente Parlamentar da Agropecuária, e foi aprovado em votação no Senado.
Sancionada a lei, caberá ao CMN e ao Ministério da Fazenda editar a regulamentação com a brevidade possível, uma vez que dela depende o início da contagem dos 120 dias, e convém que essa regulamentação discipline expressamente a aceitação do laudo coletivo do § 14 pelas instituições financeiras, sob pena de o requisito de prova voltar a concentrar o tempo disponível para a contratação. Ao produtor que não conseguiu contratar sob a MP, recomenda-se reunir desde logo o laudo de perdas e a documentação das operações, para formalizar o pedido de enquadramento assim que a linha for reaberta.
Para o produtor cuja crise exceda a capacidade de pagamento da nova linha, a adesão deve ser precedida de avaliação do passivo como um todo, uma vez que, nos termos do art. 49, §§ 7º e 8º, da Lei nº 11.101/2005, as operações de crédito rural com recursos controlados renegociadas antes do pedido de recuperação judicial não se sujeitam aos seus efeitos.
REFERÊNCIAS
• BRASIL. Congresso Nacional. Projeto de Lei de Conversão nº 16, de 2026 (proveniente da Medida Provisória nº 1.376, de 2026). Avulso do Senado Federal, 11 nov. 2026, com o texto original da MP e a Exposição de Motivos nº 1668/2026, do Ministério da Fazenda.