TJPR suspende R$ 5,9 mi em crédito rural após laudo comprovar quebra de 1.650 sacas por chuvas irregulares
17ª Câmara Cível determina que cooperativa se abstenha de negativar produtor e avalistas até julgamento final da ação, aplicando Súmula 298 do STJ
Publicado em
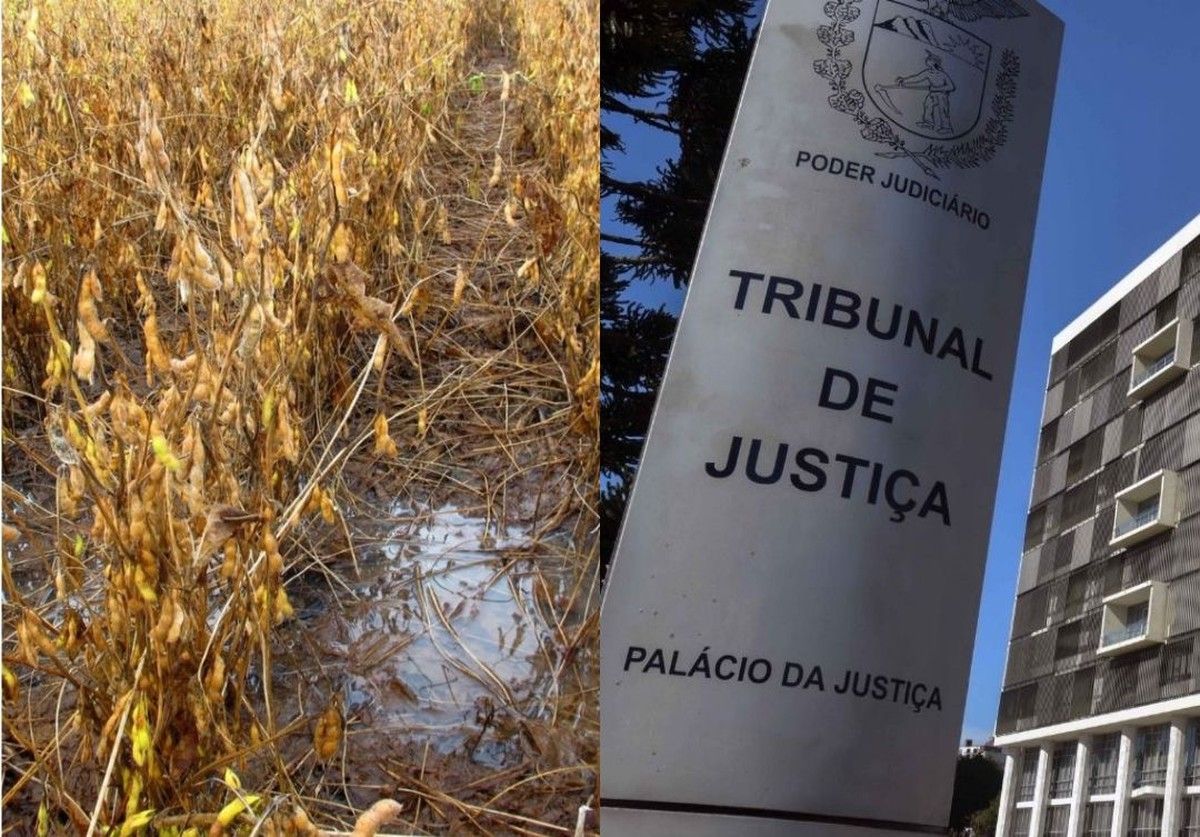
A 17ª Câmara Cível do Tribunal de Justiça do Paraná (TJPR) reformou decisão de primeira instância e concedeu tutela de urgência para suspender a exigibilidade de contratos de crédito rural no valor de R$ 5.900.767,30, além de vedar a inscrição do produtor e seus avalistas em cadastros restritivos de crédito. A decisão, proferida no
Agravo de Instrumento nº 0100151-79.2025.8.16.0000, foi relatada pelo Desembargador Substituto Evandro Portugal e publicada em 6 de fevereiro de 2026.
O colegiado reconheceu que o produtor rural preencheu os requisitos legais para o alongamento da dívida, conforme previsto no Manual de Crédito Rural (MCR) e na Súmula 298 do Superior Tribunal de Justiça, que estabelece que "o alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas direito do devedor nos termos da lei".
Laudo técnico comprova frustração de safra por eventos climáticos
A fundamentação da decisão baseou-se em laudo técnico agronômico que atestou a frustração da safra de soja 2024/2025 em decorrência de eventos climáticos adversos. O documento técnico identificou chuvas irregulares e veranicos com altas temperaturas nos meses de novembro de 2024 e janeiro de 2025 como causas diretas da queda produtiva.
Segundo o laudo apresentado nos autos, a produção total da propriedade registrou redução aproximada de 1.650 sacas de soja em comparação à safra anterior. O documento destaca que "o baixo potencial produtivo das áreas tenha sido ocasionado pela variabilidade climática em decorrência das chuvas irregulares em Novembro/24 e Janeiro/25, associado a elevadas temperaturas ocorridas nestes mesmos períodos de veranicos".
Além da quebra de produtividade, o laudo apontou queda de aproximadamente 8% no valor de comercialização da soja, agravando ainda mais a situação financeira do produtor. O parecer contábil acostado aos autos demonstrou saldo devedor superior a R$ 5.900.767,30, evidenciando a incapacidade de liquidação das obrigações assumidas nas condições originalmente pactuadas.
Manual de Crédito Rural estabelece requisitos para prorrogação
O relator fundamentou a decisão no cumprimento dos requisitos estabelecidos pelo Manual de Crédito Rural, editado pelo Banco Central do Brasil. O MCR, em seu capítulo 2, seção 6, item 4, autoriza a instituição financeira a prorrogar a dívida "aos mesmos encargos financeiros pactuados no instrumento de crédito, desde que o mutuário comprove a dificuldade temporária para reembolso do crédito" em razão de frustração de safras por fatores adversos.
No caso concreto, o magistrado verificou que o produtor cumpriu o primeiro requisito ao comprovar, mediante laudo técnico, a frustração da safra por fatores climáticos adversos, bem como a incapacidade financeira superveniente demonstrada por parecer contábil. O segundo requisito, a formulação de pedido administrativo prévio, também foi atendido, mediante comprovação do envio de notificação extrajudicial à cooperativa de crédito, solicitando a prorrogação da dívida conforme previsão do item 2.6.4 do MCR.
O Desembargador Substituto Evandro Portugal destacou que "há comprovação de existência de prévio requerimento administrativo formulado pelo devedor com a intenção de aderir ao refinanciamento do débito", ressaltando que a ausência de resposta ou cooperação por parte da instituição financeira "caracteriza o esgotamento da via administrativa e evidencia a tentativa de resolução prévia e amigável do conflito".
Probabilidade do direito e perigo de dano configurados
A análise do colegiado quanto aos requisitos do artigo 300 do Código de Processo Civil (CPC) identificou a presença tanto da probabilidade do direito quanto do perigo de dano.
Quanto à probabilidade do direito, o relator fundamentou que "trata-se de direito do produtor rural o alongamento da dívida, conforme a Súmula 298 do STJ, não sendo mera faculdade da instituição financeira, mas garantia legal".
O perigo de dano foi configurado pela iminência de medidas de cobrança e inclusão do nome do agravante em cadastros restritivos (SERASA, SPC, SICOR), o que comprometeria a continuidade da atividade rural. Segundo o acórdão, "a manutenção da exigibilidade do débito, aliada à iminência de medidas de cobrança e à inclusão do nome do agravante em cadastros restritivos, compromete a continuidade da atividade rural, o que pode conduzir à paralisação das operações agrícolas e, em última instância, à falência do empreendimento".
Precedentes do TJPR reforçam entendimento
A decisão citou precedentes da 15ª e 16ª Câmaras Cíveis do próprio TJPR que consolidam o entendimento de que, presentes os requisitos legais e comprovada a tentativa de solução administrativa, é cabível a tutela de urgência para suspensão da exigibilidade dos contratos de crédito rural.
Em julgamento da 15ª Câmara Cível (AI 0065940-17.2025.8.16.0000), a Desembargadora Denise Kruger Pereira fixou tese no sentido de que "o alongamento da dívida originada de crédito rural é um direito do devedor, desde que comprovados os requisitos legais incluindo a notificação prévia à instituição financeira e a demonstração de dificuldades temporárias de pagamento em decorrência de frustração de safra ou condições climáticas adversas".
A 16ª Câmara Cível, em decisão relatada pelo Desembargador Lauro Laertes de Oliveira (AI 0049382-67.2025.8.16.0000), reconheceu a "presença aparente dos requisitos do alongamento da dívida", destacando que a "comprovação do pedido de prorrogação por meio de notificação, a qual não foi respondida" evidencia a probabilidade do direito, enquanto o "perigo de dano consistente no risco de negativação do nome do autor e na constrição de bens" justifica a concessão da tutela.
Decisão determina suspensão até julgamento final
O acórdão reformou integralmente a decisão de primeira instância, proferida pela Vara Cível de Ivaiporã, que havia indeferido o pedido de tutela de urgência por entender ausentes os requisitos necessários. A 17ª Câmara Cível, por unanimidade, determinou a suspensão da exigibilidade das parcelas vencidas e vincendas dos contratos de crédito rural até o julgamento final da ação originária.
A decisão também vedou a inscrição do produtor e de seus avalistas em cadastros de restrição ao crédito, bem como determinou a abstenção ou cancelamento de eventuais inscrições internas da instituição financeira que decorram dos instrumentos contratuais em discussão. O julgamento foi presidido pelo Desembargador Francisco Cardozo Oliveira, com participação do Desembargador Mario Luiz Ramidoff.
A medida não tem caráter irreversível e preserva o direito creditício da instituição financeira, caso demonstrada, ao final da instrução processual, a inexistência de causa legítima para a prorrogação dos contratos.