TJGO determina restituição por banco e suspende dívida rural após frustração de safra
Decisão reconhece direito ao alongamento com base na Súmula 298 do STJ e considera exercício arbitrário do banco ao realizar débito automático após pedido admin
Publicado em
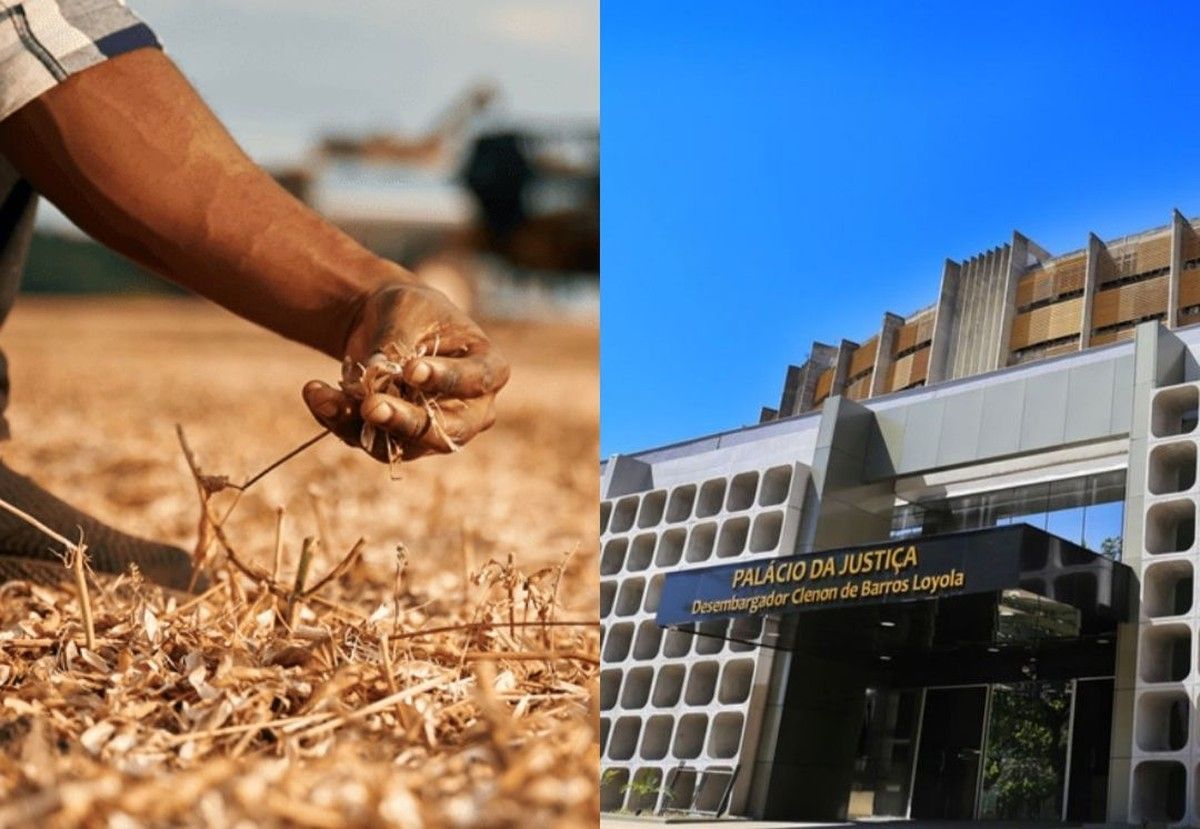
A 2ª Vara Cível de Formosa/GO concedeu tutela de urgência suspendendo a exigibilidade de cédula de crédito rural e determinando que instituição financeira restitua, em 48 horas, R$ 47.243,34 debitados automaticamente da conta de produtor agrícola. A decisão, proferida no processo nº 5874922-56.2025.8.09.0044, reconheceu indícios de frustração de safra por estiagem severa e atraso de três meses na liberação do financiamento, garantindo ao produtor o direito ao alongamento da dívida rural previsto na Súmula 298 do Superior Tribunal de Justiça.
O juiz de Direito Pedro Piazzalunga Cesário Pereira fundamentou a decisão no artigo 300 do Código de Processo Civil, que disciplina a tutela de urgência mediante demonstração de probabilidade do direito e perigo de dano. O magistrado destacou que a Lei 9.138/95 e as Resoluções do Conselho Monetário Nacional garantem o alongamento de dívidas originárias de crédito rural quando comprovada frustração de safra por fatores climáticos adversos.
Contexto fático e pedido administrativo negado
O produtor rural havia firmado Cédula de Produto Rural para custeio de lavoura e insumos, com garantia de hipoteca sobre pequena propriedade rural. Segundo consta dos autos, o banco atrasou por três meses a liberação do crédito, comprometendo o início do plantio na janela adequada e elevando os custos de produção, o que obrigou o agricultor a alterar a cultura inicialmente planejada.
A situação se agravou quando a safra de feno da variedade Tifton 85, cultivada em 135 hectares, foi integralmente perdida devido à estiagem severa. O produtor formalizou pedido administrativo de alongamento da dívida, juntando laudo técnico comprobatório da frustração da safra, mas a instituição financeira negou o pedido e, mesmo diante da iminente judicialização, realizou débito automático de R$ 47.243,34, gerando saldo negativo superior a R$ 259 mil na conta corrente do agricultor.
Súmula 298 do STJ e início de prova da frustração de safra
O magistrado aplicou a Súmula 298 do Superior Tribunal de Justiça, que estabelece: “O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas direito do devedor nos termos da lei”. A decisão destacou que o Manual de Crédito Rural prevê a prorrogação quando comprovada frustração de safra por fatores adversos, desde que o devedor formalize o pedido antes do vencimento integral dos contratos.
No caso concreto, o juízo considerou o laudo técnico apresentado como início de prova suficiente para demonstrar que o atraso na liberação do crédito inviabilizou o plantio na época adequada e que a tentativa subsequente de cultivo de Tifton 85 fracassou por falta de chuvas. O magistrado observou que o produtor comprovou ter apresentado pedido administrativo de prorrogação antes do vencimento, evidenciando boa-fé objetiva e cumprimento dos requisitos administrativos previstos nas normas do Conselho Monetário Nacional.
Débito automático caracteriza exercício arbitrário das próprias razões
Em relação ao débito automático realizado pelo banco após o pedido administrativo de alongamento, o juiz afirmou que a conduta configura, em tese, exercício arbitrário das próprias razões, especialmente por ter sido efetuada em meio à judicialização iminente. A decisão determinou a restituição integral do valor no prazo de 48 horas e vedou novos débitos automáticos relacionados à cédula de crédito rural até o julgamento final da demanda.
O magistrado reconheceu o perigo de dano ao observar que a execução da dívida ou a negativação do nome do produtor poderiam comprometer a continuidade da atividade agrícola, essencial não apenas à subsistência familiar, mas também à capacidade futura de quitação da obrigação. Por consequência, foi determinada a suspensão da exigibilidade da dívida, a abstenção de inscrição do nome do produtor nos órgãos de proteção ao crédito e a manutenção da posse exclusiva sobre a pequena propriedade rural hipotecada como garantia do financiamento.
A decisão aguarda eventual interposição de recurso de agravo de instrumento pela instituição financeira, bem como a apresentação de contestação no prazo legal. O processo tramita sob segredo de justiça em razão da natureza patrimonial da demanda.