STJ nega recurso da OAB/SC e mantém cobrança de taxa sobre escritórios de advocacia
Segunda Turma decidiu que Lei de Liberdade Econômica não afasta competência tributária municipal para cobrar TLL de escritórios, mesmo quando classificados como
Publicado em
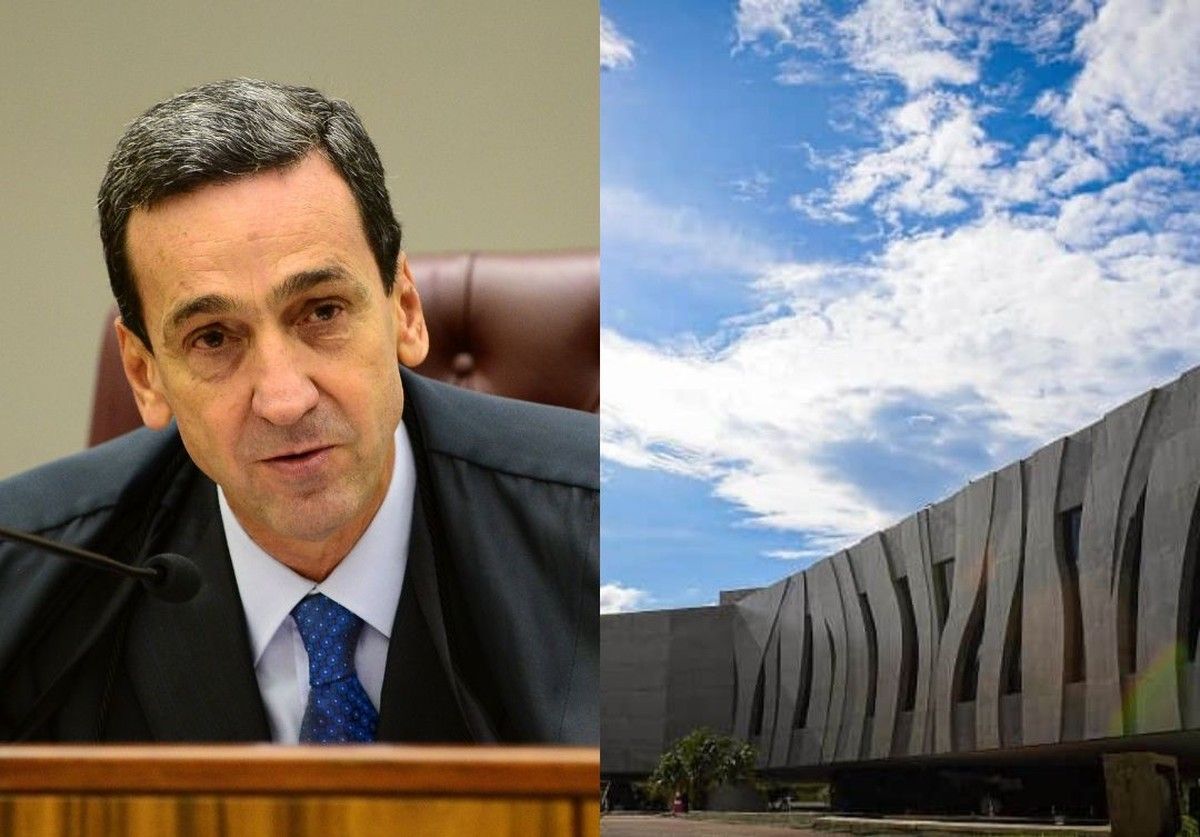
O Superior Tribunal de Justiça (STJ) negou recurso da Ordem dos Advogados do Brasil — Seção Santa Catarina (OAB/SC) e manteve a cobrança da Taxa de Licença para Localização e Funcionamento (TLL) sobre escritórios de advocacia no município de Videira. A Segunda Turma acompanhou por unanimidade o voto do relator, ministro Francisco Falcão, que afastou a tese de que a Lei de Liberdade Econômica (Lei 13.874/2019) teria dispensado a exigência tributária.
A controvérsia central do Recurso Especial 2.215.532 envolvia a interpretação da Lei 13.874/2019, que classificou a advocacia como atividade de baixo risco e dispensou alvará e licenciamento municipal para seu exercício. A OAB/SC sustentou que essa classificação eliminaria o fato gerador da TLL, argumentando que a presunção legal de conformidade tornaria incompatível a fiscalização municipal e, consequentemente, a cobrança da taxa vinculada ao poder de polícia.
O ministro Francisco Falcão fundamentou sua decisão no artigo 1º, § 3º, da Lei de Liberdade Econômica, dispositivo que estabelece expressamente que as regras da lei não se aplicam ao direito tributário. Para o relator, essa exclusão normativa afasta definitivamente a interpretação de que a classificação de risco da atividade teria efeitos sobre a competência tributária municipal.
“A cobrança de taxas constitui prerrogativa dos municípios, fundada na competência para instituir tributos destinados a viabilizar o exercício regular do poder de polícia administrativa”, registrou o magistrado em seu voto, destacando que a edição da Lei de Liberdade Econômica não dispensa o exercício do poder de fiscalização municipal.
O município de Videira defendeu a legitimidade da TLL com base na competência constitucional para instituir tributos decorrentes do poder de polícia e na legislação municipal que estabelece a taxa para localização e funcionamento, independentemente da classificação de risco da atividade. A defesa municipal argumentou que a existência de infraestrutura fiscalizatória é suficiente para justificar a cobrança, sem necessidade de comprovação de fiscalização individualizada para cada contribuinte.
Tanto o juízo de primeira instância quanto o Tribunal de Justiça de Santa Catarina já haviam denegado a segurança pleiteada pela OAB/SC. As instâncias ordinárias concluíram que a Lei de Liberdade Econômica dispensa alvará para atividades de baixo risco, mas não impede a cobrança de taxas destinadas ao exercício do poder de polícia, desde que não configurem condicionamento ao exercício profissional da advocacia.
A decisão da Segunda Turma do STJ consolida o entendimento de que a simplificação administrativa promovida pela Lei de Liberdade Econômica não interfere nas competências tributárias municipais estabelecidas constitucionalmente. O posicionamento preserva a autonomia dos municípios para instituir e cobrar taxas decorrentes do poder de polícia, independentemente da classificação de risco das atividades econômicas prevista na legislação federal.