STJ mantém ITR sobre imóvel urbano com destinação rural comprovada
Ministro Paulo Sérgio Domingues negou seguimento ao AREsp 2.613.605/SP e confirmou que o critério de destinação prevalece sobre a localização geográfica do imóvel, nos termos do art. 15 do Decreto-Lei 57/1966 e da tese firmada no REsp 1.112.646/SP
Publicado em
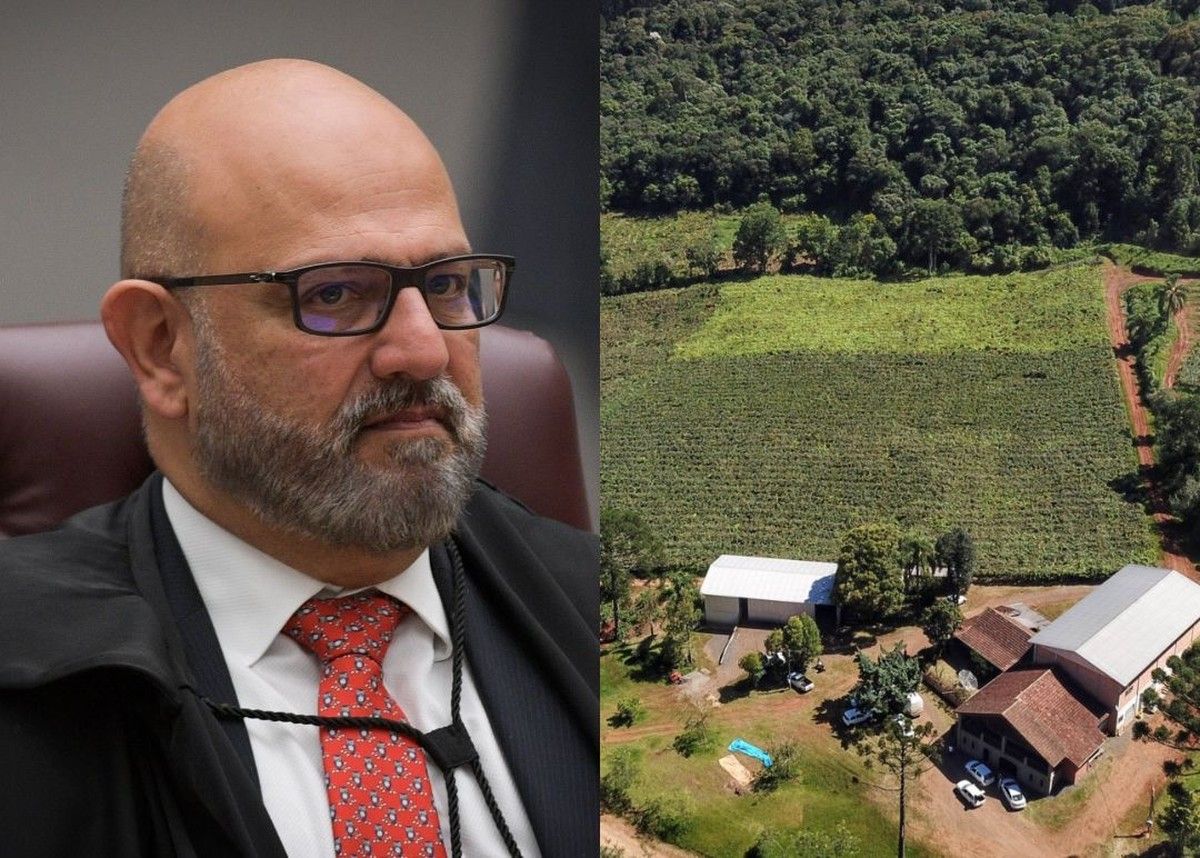
O Superior Tribunal de Justiça (STJ) negou provimento ao Agravo em Recurso Especial nº 2.613.605/SP, interposto pelo Município de São José do Vale do Rio Preto contra decisão do Tribunal de Justiça do Estado de São Paulo (TJSP) que havia anulado lançamentos de Imposto Predial e Territorial Urbano (IPTU) referentes aos exercícios de 2018 a 2021. A decisão monocrática foi proferida em 16 de março de 2026 pelo Ministro Paulo Sérgio Domingues e publicada no Diário da Justiça Eletrônico em 20 de março de 2026.
O acórdão do TJSP havia reconhecido que o imóvel, embora situado em área formalmente classificada como urbana pelo município, era destinado à atividade agrícola pelos comodatários rurais, o que atraia a incidência do Imposto sobre a Propriedade Territorial Rural (ITR) em lugar do IPTU. O Ministro relator manteve integralmente o entendimento da Corte estadual.
Critério de destinação prevalece sobre a localização topográfica
O fundamento central da decisão repousa sobre a tese firmada pelo próprio STJ no julgamento do REsp 1.112.646/SP, submetido ao rito dos recursos repetitivos (art. 543-C do CPC/1973, correspondente ao art. 1.036 do CPC/2015). Naquele precedente, a Primeira Seção consolidou o entendimento de que não incide IPTU, mas ITR, sobre imóvel localizado na área urbana do município, desde que comprovadamente utilizado em exploração extrativa vegetal, agrícola, pecuária ou agroindustrial, nos termos do art. 15 do Decreto-Lei nº 57/1966.
A norma em questão, o art. 15 do DL 57/1966, estabelece que, independentemente do critério topográfico previsto no art. 32 do Código Tributário Nacional (CTN), o imóvel comprovadamente utilizado em exploração rural não está sujeito ao IPTU. O critério de destinação, portanto, sobrepõe-se à mera localização geográfica do imóvel dentro do perímetro urbano fixado pela legislação municipal.
Fundamentos da decisão do STJ
O Município argumentava que o acórdão do TJSP teria violado os arts. 32 do CTN e 15 do Decreto-Lei 57/1966, além dos arts. 371 e 373 do Código de Processo Civil, sob o fundamento de que a destinação rural do imóvel não estaria suficientemente comprovada, alegando que os contratos de comodato com os produtores rurais teriam sido simulados para afastar a incidência do IPTU.
O Ministro Paulo Sérgio Domingues rejeitou a tese do ente público. Para o relator, o TJSP havia analisado o conjunto probatório dos autos e concluído que a destinação predominantemente rural da propriedade estava suficientemente demonstrada. Rever esse entendimento no âmbito do recurso especial exigiria o reexame do acervo fático-probatório, vedado pela Súmula 7/STJ, que impede o STJ de apreciar matéria de fato em sede de recurso especial.
A decisão destacou ainda que a irrelevância do objeto social da proprietária do imóvel é ponto pacificado na jurisprudência: o fato de a empresa titular ser do ramo de urbanismo não afasta a incidência do ITR se a atividade efetivamente desenvolvida no imóvel, no caso, por comodatários rurais, for de natureza agrícola. O art. 118, inciso I, do CTN, que trata da interpretação da definição legal do fato gerador de forma abstrata, reforça que eventuais vedações administrativas ao plantio também não interferem na verificação do tributo incidente.
"O posicionamento adotado encontra-se em conformidade com a jurisprudência pacificada do STJ que, ao julgar o REsp 1.112.646/SP, sob o rito do art. 543-C do CPC/1973 (art. 1.036 do CPC/2015), firmou tese no sentido de que 'não incide IPTU, mas ITR, sobre imóvel localizado na área urbana do Município, desde que comprovadamente utilizado em exploração extrativa, vegetal, agrícola, pecuária ou agroindustrial' (art. 15 do DL 57/1966)."
Além de rejeitar o recurso especial no mérito, o Ministro majorou os honorários advocatícios sucumbenciais em 10% sobre o valor já arbitrado nas instâncias anteriores, nos termos do art. 85, § 11, do CPC, aplicando os limites percentuais dos §§ 2º e 3º do mesmo dispositivo.
A decisão reforça a segurança jurídica de proprietários e possuidores de imóveis utilizados em atividade agrícola, pecuária, extrativa vegetal ou agroindustrial, ainda que o terreno esteja situado dentro do perímetro urbano definido pelo município. Para fins tributários, a destinação efetiva do imóvel é o elemento determinante, e não a sua classificação geográfica administrativa.
Agravo em Recurso Especial nº 2.613.605/SP.