OAB-GO impede aumento tributário sobre escritórios de advocacia no lucro presumido
Liminar da 8ª Vara Federal de Goiás afasta elevação da base de presunção de 32% para 35,2% no IRPJ e na CSLL, em mandado de segurança coletivo da OAB-GO (Processo nº 1015292-08.2026.4.01.3500)
Publicado em
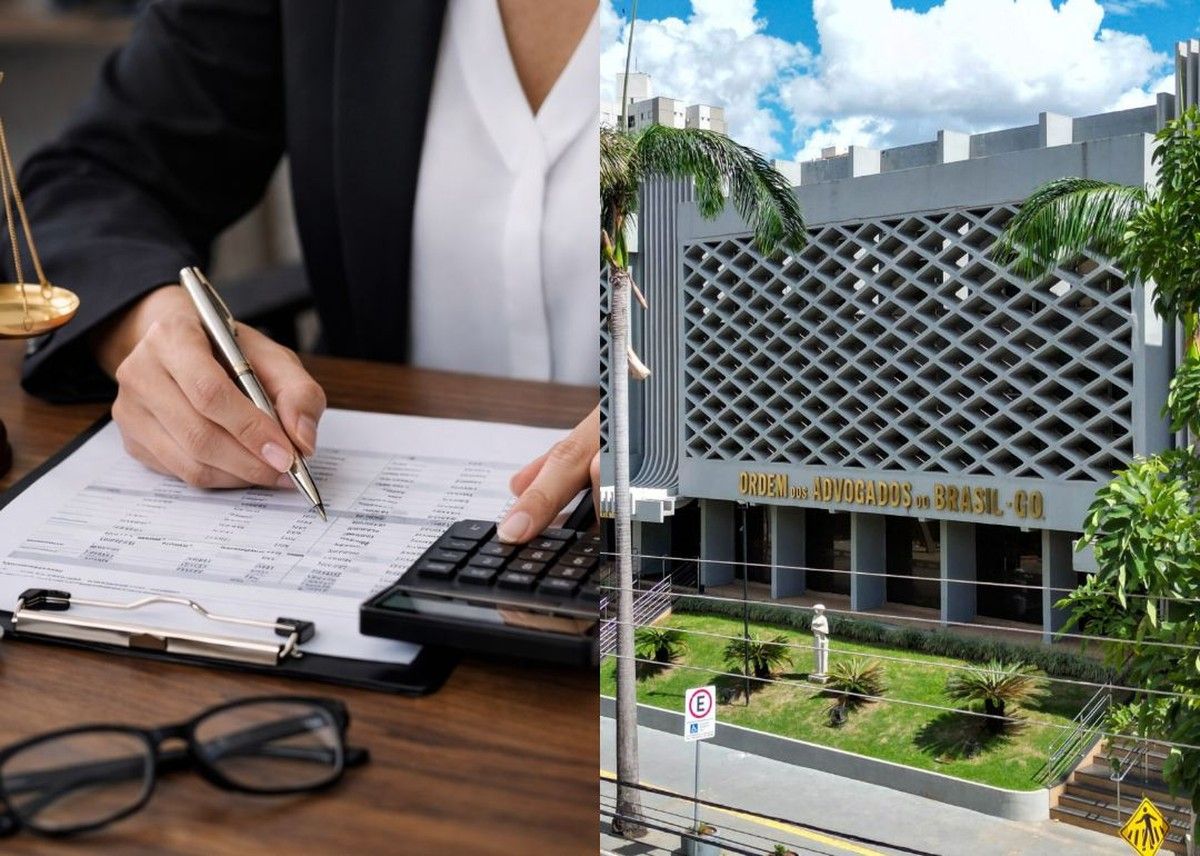
A 8ª Vara Federal Cível da Seção Judiciária de Goiás concedeu, em 24 de março de 2026, decisão liminar que suspende a eficácia do aumento dos percentuais de presunção de lucro previstos na Lei Complementar nº 224/2025, no âmbito do processo nº 1015292-08.2026.4.01.3500. A medida, deferida em mandado de segurança coletivo impetrado pela Ordem dos Advogados do Brasil, Seção Goiás (OAB-GO), impede a elevação da base de cálculo do IRPJ e da CSLL incidente sobre sociedades de advogados optantes pelo lucro presumido, enquanto perdurar a cognição judicial.
A norma impugnada majorou de 32% para 35,2% o percentual de presunção aplicável à receita bruta de serviços advocatícios, acréscimo de dez por cento sobre a alíquota anterior, com efeitos previstos a partir de abril de 2026. Para escritórios jurídicos especializados em agronegócio, que compõem parcela significativa da audiência técnica do setor, a medida representaria elevação de carga tributária dissociada de qualquer incremento real de receita ou de lucro efetivo.
Regime do lucro presumido e a tese da capacidade contributiva
O lucro presumido é modalidade simplificada de apuração da base de cálculo do IRPJ e da CSLL, prevista nos artigos 587 a 625 do Decreto nº 9.580/2018 (Regulamento do Imposto de Renda), aplicável a pessoas jurídicas cuja receita bruta total não exceda R$ 78 milhões no ano-calendário anterior. Não se trata de benefício fiscal nem de incentivo tributário: é um regime de apuração por estimativa, no qual a lei presume a margem de lucro sobre a receita, dispensando a escrituração contábil completa.
O percentual de presunção para serviços em geral, incluída a advocacia, era de 32% sobre a receita bruta, nos termos do artigo 591, inciso III, do RIR/2018. A LC 224/2025 elevou esse percentual para 35,2%, sem qualquer demonstração empírica de variação na lucratividade real do segmento. Ao fazê-lo, a norma impõe a tributação sobre parcela de riqueza que juridicamente não existe, o que a magistrada, ao deferir a liminar, qualificou como tributação sobre "riqueza fictícia", em afronta ao princípio constitucional da capacidade contributiva, inscrito no artigo 145, § 1º, da Constituição Federal.
A OAB-GO sustentou, ainda, que a majoração configura aumento indireto de tributo sem lastro em acréscimo patrimonial real, desvirtuando a natureza do regime e violando a segurança jurídica dos contribuintes que organizaram sua estrutura societária com base nas regras anteriores.
Fundamentos da decisão liminar
A Magistrada, ao examinar o pedido de tutela de urgência, reconheceu a plausibilidade jurídica da tese sustentada pela Ordem. A decisão consignou que o lucro presumido é instrumento de simplificação tributária e não pode ser requalificado como incentivo fiscal sujeito a revisão discricionária pelo legislador, sem observância dos limites constitucionais ao poder de tributar.
A presidente em exercício da OAB-GO, Talita Hayasaki, sintetizou o argumento central sustentado pela Seccional:
"Desde o primeiro momento, identificamos que a medida trazia um desequilíbrio evidente. O lucro presumido não é um privilégio concedido pelo Estado, mas uma sistemática de apuração. Ao elevar esse percentual sem qualquer demonstração de aumento real de renda, cobra-se mais sem que haja efetivamente mais lucro. A OAB-GO não poderia se omitir diante disso."
A decisão liminar acolheu a tese. Ao deferir a tutela, a Magistrada reconheceu que o lucro presumido é método de simplificação tributária, e não incentivo fiscal, e que a elevação linear dos percentuais, sem embasamento técnico que comprove aumento de lucratividade, implica tributação sobre riqueza fictícia, em afronta ao princípio da capacidade contributiva (art. 145, § 1º, CF/88).
A íntegra da decisão ainda não está disponibilizada nos sistemas de consulta pública do Tribunal Regional Federal da 1ª Região. As informações reproduzidas nesta matéria foram extraídas da nota institucional divulgada pela OAB-GO.
A decisão também reconheceu o risco de dano concreto e imediato, considerando a proximidade do vencimento das obrigações tributárias referentes ao segundo trimestre de 2026 e a possibilidade de aplicação de penalidades em caso de inadimplência. O presidente licenciado da OAB-GO, Rafael Lara Martins, reforçou o caráter técnico da atuação institucional:
"A defesa da advocacia passa, necessariamente, pela defesa de condições justas de exercício profissional. Essa decisão é fruto de um trabalho sério, articulado e comprometido com a realidade da classe."
A presença concomitante do fumus boni iuris e do periculum in mora autorizou a concessão da medida, nos termos do artigo 300 do Código de Processo Civil.
Recomenda-se que os escritórios afetados mantenham o controle documental dos recolhimentos realizados ou suspensos durante a vigência da liminar, para fins de eventual compensação ou restituição, conforme o desfecho do mérito. O processo nº 1015292-08.2026.4.01.3500 tramita na 8ª Vara Federal Cível da Seção Judiciária de Goiás e aguarda a intimação da autoridade coatora para apresentação de informações e eventual manifestação da Fazenda Nacional.