STF suspende julgamento sobre benefícios fiscais a defensivos agrícolas
STF divide-se em três correntes sobre benefícios fiscais para defensivos agrícolas. Zanin valida política para insumos regulados.
Publicado em
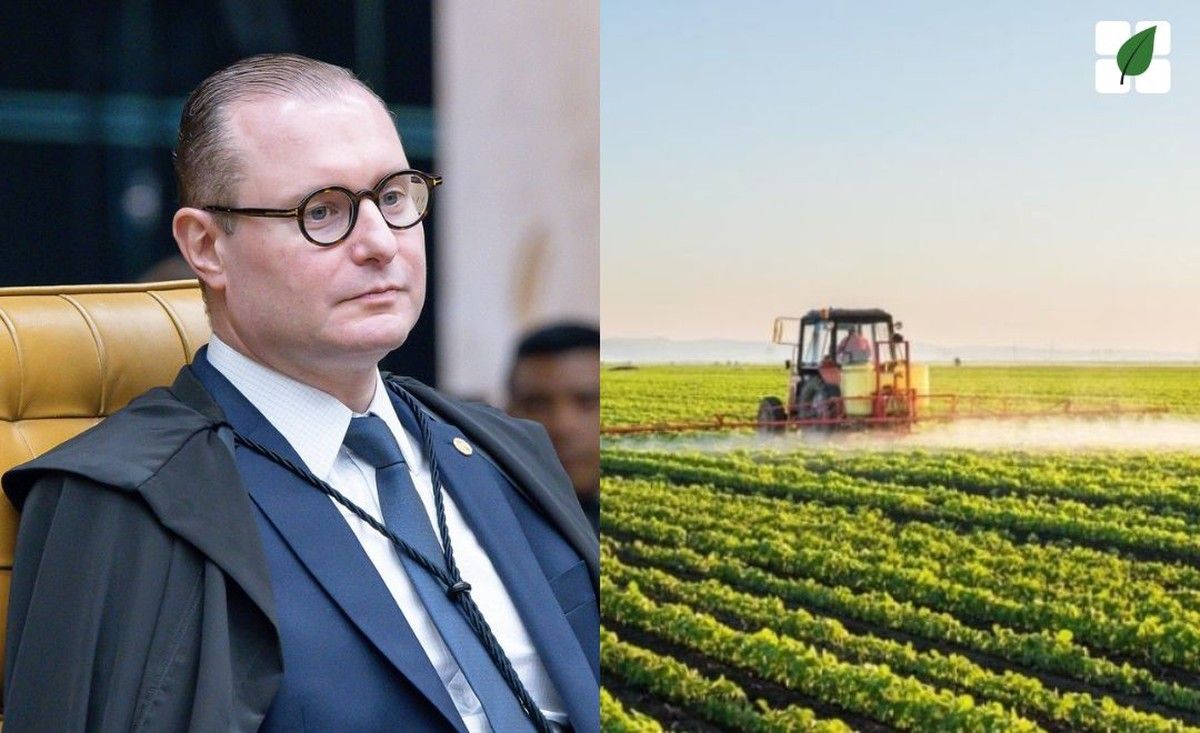
O Supremo Tribunal Federal (STF) retomou nesta quarta-feira, (19/11), o julgamento das Ações Diretas de Inconstitucionalidade (ADIs) 5553 e 7755, que contestam a constitucionalidade de benefícios fiscais aplicados à comercialização de defensivos agrícolas. Após a apresentação de cinco novos votos, o julgamento foi suspenso sem previsão de conclusão, com três correntes distintas de entendimento entre os ministros.
As ações, propostas pelo Partido Socialismo e Liberdade (PSOL) e pelo Partido Verde (PV), questionam cláusulas do Convênio 100/1997 do Conselho Nacional de Política Fazendária (Confaz) que estabelecem redução de 60% da base de cálculo do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) para esses insumos. Contestam ainda dispositivos do Decreto 7.660/2011, que fixam alíquota zero de Imposto sobre Produtos Industrializados (IPI) para determinados produtos, além de trecho da Emenda Constitucional 132/2023 que autoriza regime tributário diferenciado para insumos agropecuários.
Terceira corrente defende política fiscal para o setor
O ministro Cristiano Zanin inaugurou uma terceira linha de entendimento ao julgar as ações totalmente improcedentes, rejeitando os pedidos dos partidos. O magistrado enfatizou que o debate não envolve o mérito do uso dos defensivos agrícolas, mas a legitimidade constitucional de uma política fiscal específica para insumos agropecuários que já são rigorosamente regulados pelo Ministério da Agricultura e Pecuária (MAPA), pelo Instituto Brasileiro do Meio Ambiente e dos Recursos Naturais Renováveis (Ibama) e pela Agência Nacional de Vigilância Sanitária (Anvisa).
Para Zanin, a desoneração tributária tem fundamento em objetivos constitucionalmente legítimos: redução dos custos de produção agrícola, contenção de repasses de preços ao consumidor final e manutenção da competitividade internacional do agronegócio brasileiro. Os ministros Luiz Fux e Dias Toffoli acompanharam integralmente esse posicionamento. Enquanto, a ministra Cármen Lúcia aderiu ao entendimento do relator, ministro Edson Fachin.
Divergências entre relator e divergente parcial
Nas sessões anteriores, o relator, ministro Edson Fachin, havia considerado que a Constituição Federal exige um sistema tributário ambientalmente calibrado e votou pela inconstitucionalidade das cláusulas do Convênio 100/1997, da alíquota zero prevista no Decreto 11.158/2022 e do dispositivo da Emenda Constitucional 132/2023, sem conferir eficácia retroativa à declaração de inconstitucionalidade. O ministro fundamentou seu voto na necessidade de conformação entre política fiscal e proteção ambiental.
O ministro André Mendonça apresentou divergência parcial ao reconhecer a constitucionalidade dos incentivos fiscais concedidos a insumos agropecuários, argumentando que a própria Emenda Constitucional 132/2023 incorporou essa política ao texto constitucional, conferindo-lhe legitimidade. Mendonça propôs, contudo, que os benefícios fiscais sejam modulados conforme critérios de eficiência técnica e menor toxicidade dos produtos, criando gradação no tratamento tributário. O ministro Flávio Dino aderiu a esse entendimento.
Impactos práticos para o agronegócio
A questão em julgamento tem repercussão direta sobre a estrutura de custos do agronegócio brasileiro. A eventual declaração de inconstitucionalidade dos benefícios fiscais implicaria aumento substancial nos preços dos defensivos agrícolas, com impacto imediato na competitividade do setor frente aos concorrentes internacionais. O Convênio 100/1997 do Confaz e a alíquota zero de IPI estão em vigor há décadas e integram o planejamento tributário de produtores rurais e da cadeia de fornecimento de insumos.
A formação de três correntes distintas no STF evidencia a complexidade da matéria, que envolve a articulação entre extrafiscalidade tributária, política agrícola e proteção ambiental. A Emenda Constitucional 132/2023, promulgada no contexto da reforma tributária, reconheceu expressamente a possibilidade de regime diferenciado para insumos agropecuários, elemento destacado pelo ministro Mendonça e pela corrente do ministro Zanin como fundamento constitucional para a manutenção dos benefícios.
O julgamento permanece sem data prevista para retomada. Faltam ainda os votos de quatro ministros para a formação de maioria. A definição do tema terá efeito vinculante e repercussão geral, impactando toda a cadeia produtiva do agronegócio brasileiro e a política fiscal dos estados relativamente ao ICMS sobre defensivos agrícolas.