Caiado envia à ALEGO projeto que perdoa ICMS contra mais de 10 mil pecuaristas
Projeto encaminhado à ALEGO em 23/02/2026 internaliza o Convênio ICMS nº 141/2025 e remite créditos constituídos ou não, inscritos ou não em dívida ativa, cujo
Publicado em
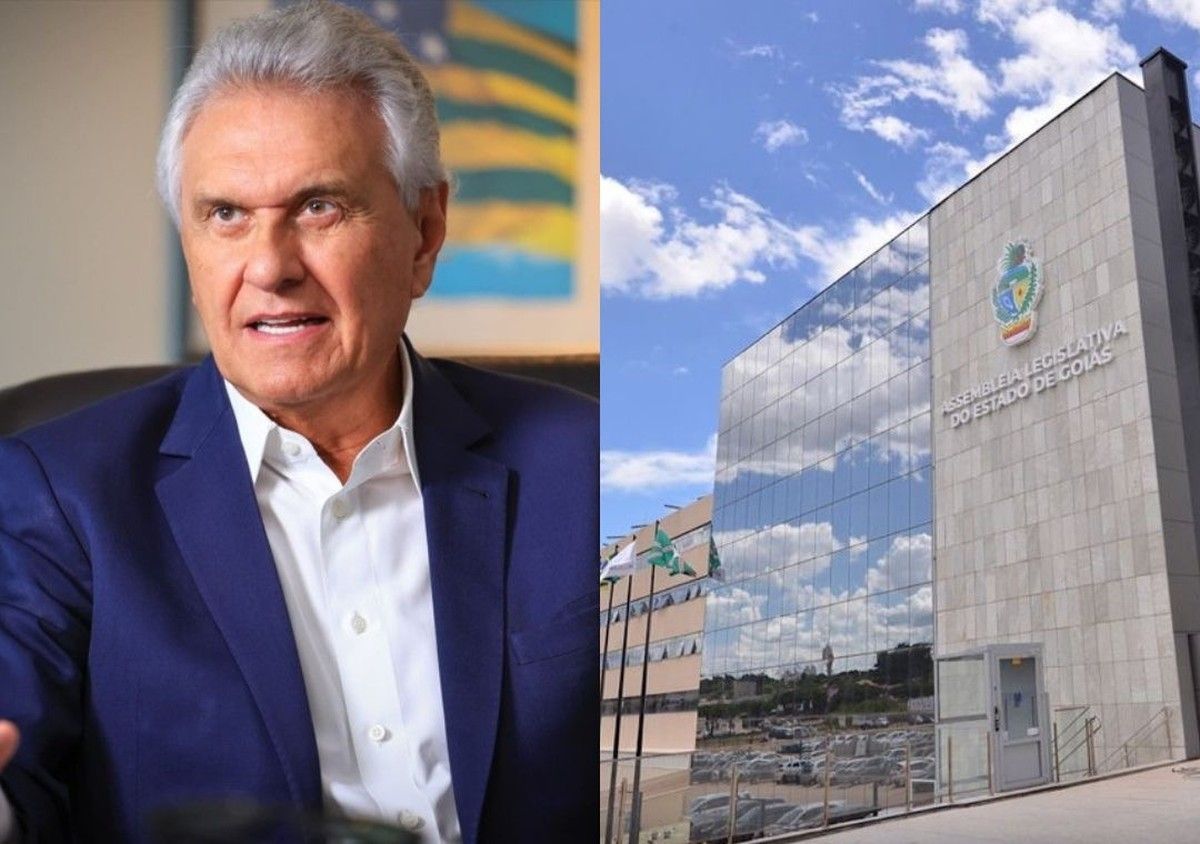
O Governo do Estado de Goiás encaminhou à Assembleia Legislativa (ALEGO), em 23 de fevereiro de 2026, projeto de lei que remite os créditos tributários do ICMS decorrentes das saídas internas de gado bovino realizadas entre produtores agropecuários sob a isenção do imposto, quando as operações estavam documentadas exclusivamente pela Guia de Trânsito Animal (GTA) ou pelo Termo de Transferência Animal (TTA). A proposta, enviada pelo Ofício Mensagem nº 29/2026/Casa Civil e assinada pelo Governador Ronaldo Caiado, internaliza o Convênio ICMS nº 141, celebrado pelo Conselho Nacional de Política Fazendária (CONFAZ) em 3 de outubro de 2025 e ratificado nacionalmente pelo Ato Declaratório nº 26/25, publicado no DOU de 24 de outubro de 2025.
O impacto orçamentário-financeiro estimado para 2026 é de R$ 402.534.200,54, correspondente a créditos relativos a fatos geradores ocorridos até 31 de dezembro de 2023. Por se tratar de evento único, sem produção de efeitos continuados, o impacto restringe-se integralmente ao exercício de 2026, sem repercussão nos anos subsequentes. A estimativa foi elaborada pela Gerência de Integração e Análise de Dados da Secretaria de Estado da Economia (ECONOMIA), no Despacho nº 119/2026/ECONOMIA/GIAD-15961, do Processo nº 202500004091588.
Controvérsia tributária com origem em 2012
A controvérsia que originou o projeto remonta a 2012, quando a Secretaria da Fazenda de Goiás passou a autuar produtores rurais pela ausência de documentação fiscal nas operações internas de transferência de gado bovino amparadas apenas pela GTA ou pela TTA. O fundamento fiscal das autuações era a perda da isenção prevista no inciso XLIII do art. 6º do Anexo IX do Decreto Estadual nº 4.852, de 29 de dezembro de 1997, regulamento do Código Tributário de Goiás. Os produtores, por sua vez, sustentavam que os documentos sanitários exigidos pelo serviço veterinário oficial, GTA e TTA, eram suficientes para amparar o trânsito interpropriedades, sem obrigatoriedade de emissão simultânea de nota fiscal, por não se tratar de operação mercantil típica.
A tensão entre o controle sanitário e a exigência tributária documental não é trivial do ponto de vista jurídico. A GTA é documento emitido pelo serviço oficial de defesa agropecuária nos termos da Instrução Normativa MAPA nº 18/2006 para fins exclusivamente sanitários e de rastreabilidade animal, sem aptidão para substituir o documento fiscal exigido pela legislação do ICMS. Contudo, a tese dos produtores centrava-se na natureza da operação: transferências de gado entre propriedades do mesmo titular ou entre produtores agropecuários não configurariam fato gerador do ICMS quando acobertadas pela isenção, razão pela qual a exigência de nota fiscal seria indevida.
Três leis estaduais declaradas inconstitucionais ou revogadas
O Estado de Goiás tentou solucionar a controvérsia por via legislativa em três oportunidades anteriores: a Lei nº 20.063, de 4 de maio de 2018; a Lei nº 20.732, de 17 de janeiro de 2020; e a Lei nº 21.410, de 18 de maio de 2022. Todas foram revogadas ou declaradas inconstitucionais. O vício era comum às três: a ausência de prévia autorização via convênio do CONFAZ, exigida pelo art. 155, § 2º, inciso XII, alínea "g", da Constituição Federal, regulamentado pela Lei Complementar nº 24, de 7 de janeiro de 1975. A norma constitucional é categórica ao exigir que a concessão e a revogação de isenções, incentivos e benefícios fiscais relativos ao ICMS sejam deliberadas pelos Estados e pelo Distrito Federal no âmbito do CONFAZ, mediante convênio, vedando ao ente estadual agir unilateralmente.
Com a celebração do Convênio ICMS nº 141/2025 na 198ª Reunião Ordinária do CONFAZ, realizada em Porto Alegre em 3 de outubro de 2025, o obstáculo constitucional foi removido. O convênio, publicado no DOU de 7 de outubro de 2025 e ratificado em 24 de outubro de 2025, autoriza especificamente o Estado de Goiás a conceder a remissão dos créditos tributários de ICMS relativos às saídas internas de gado bovino entre produtores agropecuários com fruição de isenção, desde que acobertadas por GTA ou TTA, para fatos geradores ocorridos até 31 de dezembro de 2023. A Procuradoria-Geral do Estado (PGE), no Despacho nº 269/2026/GAB (SEI nº 86604910), e a Procuradoria Setorial da Economia, no Parecer nº 33/2026/PROCSET/ECONOMIA (SEI nº 86558950), atestaram a viabilidade jurídica da proposta.
Condições objetivas e vedação à restituição
O projeto de lei aproveitável pela remissão abrange créditos tributários constituídos ou não, inscritos ou não em dívida ativa, ainda que ajuizados, cujo fato gerador tenha ocorrido até 31 de dezembro de 2023. A fruição do benefício, porém, está condicionada a contrapartidas objetivas: o contribuinte deve desistir de ações judiciais e embargos à execução fiscal relacionados aos respectivos débitos, com renúncia ao direito sobre o qual se fundam e quitação das custas e despesas processuais; desistir de impugnações, defesas e recursos em âmbito administrativo; e o advogado do sujeito passivo deve renunciar ao direito de cobrança de eventuais honorários de sucumbência. O projeto veda expressamente a restituição ou compensação de valores já recolhidos, compensados ou depositados.
Do montante total de R$ 402.534.200,54, R$ 271.697.533,13 correspondem a autos de infração lavrados e R$ 130.836.667,41 a créditos identificados via malha fiscal ainda não constituídos formalmente. A Secretaria da Economia estima que 10.109 produtores rurais distintos serão beneficiados. A medida foi classificada como evento único, pretérito e de efeitos não continuados, o que, segundo a ECONOMIA, afasta a exigência de metas de desempenho prevista no art. 14-A, inciso III, da Lei de Responsabilidade Fiscal (LRF, Lei Complementar Federal nº 101/2000). O impacto financeiro foi incluído no Demonstrativo de Renúncia de Receitas da Lei de Diretrizes Orçamentárias (LDO) e da Lei Orçamentária Anual (LOA) de 2026, atendendo ao inciso I do art. 14 da LRF.