Advogado lança e-book sobre concursalidade do crédito cooperativo na recuperação judicial de produtores rurais
Na obra “Auto Cooperativo Desvirtuado e Concursalidade do Crédito” (Editora UNISV, 2026), Igor Gouveia de Andrade propõe o “Teste de Cooperatividade” - método
Publicado em
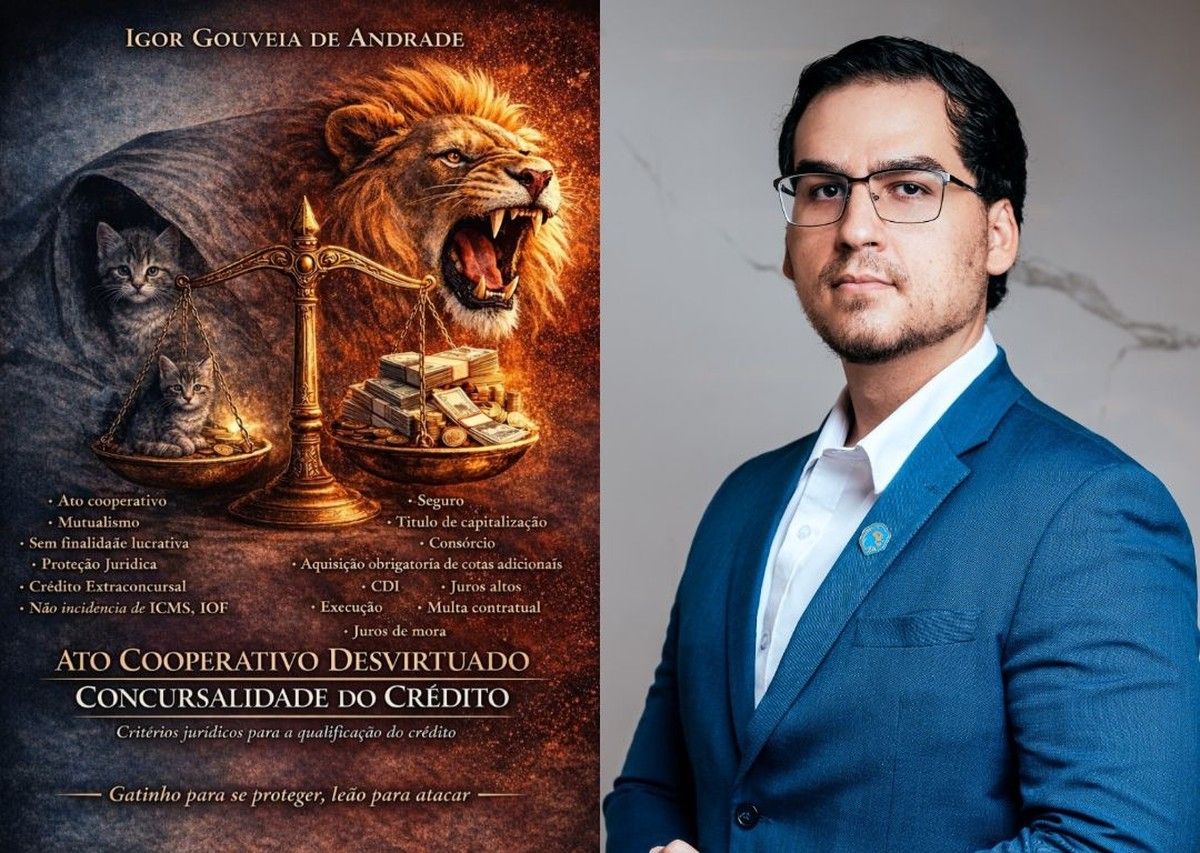
O advogado Igor Gouveia de Andrade, mestrando na Must University (Flórida – EUA), pós-graduando em Direito Agrário e do Agronegócio pela FMP e coordenador jurídico do escritório Amaral e Melo Advogados, lançou a obra Ato Cooperativo Desvirtuado e Concursalidade do Crédito: Critérios jurídicos para a qualificação do crédito (Editora UNISV, 1ª edição, 2026, ISBN 978-65-89844-83-9).
Com 152 páginas e estrutura dividida em quatro títulos, o livro enfrenta uma das questões mais sensíveis da recuperação judicial do produtor rural: quando o crédito concedido por cooperativa de crédito deve ser tratado como concursal, sujeitando-se ao plano de recuperação, em vez de permanecer extraconcursal e livre para execução.
O argumento central: cooperativa que cobra como banco deve ser tratada como banco
A tese estrutural do livro é que o fenômeno da "bancarização do cooperativismo,” processo em que cooperativas de crédito passaram a operar com estruturas, produtos e encargos equivalentes aos das instituições financeiras tradicionais afasta a ratio legis que justifica a proteção concedida pelo §13 do art. 6º da LREF. Para o autor, a exclusão do crédito cooperativo dos efeitos da recuperação judicial só se justifica quando a operação preserva, em substância, a lógica do mutualismo: crédito a custo de fomento, retorno efetivo de sobras ao cooperado e ausência de estrutura de cobrança bancária.
O E-book documenta o desvio com dados empíricos. O Relatório do Sistema Nacional de Crédito Cooperativo (BCB, 2023) revela que apenas 29,2% do resultado agregado das cooperativas singulares configurou sobras líquidas para deliberação e, desse montante, a distribuição efetiva resultou em retorno médio de R$ 50,63 a R$ 110,51 por cooperado ao ano, conforme estudo da Universidade Federal do Rio Grande do Norte referenciado na obra. Ao mesmo tempo, a análise jurisprudencial incorporada ao livro documenta contratos de cartão de crédito cooperativo com juros anualizados de 197,15% e Custo Efetivo Total superior a 500%, taxas que, confrontadas com o art. 3º da Lei 5.764/1971, evidenciam pretensão lucrativa incompatível com a finalidade mutualista.
O "Teste de Cooperatividade": a contribuição metodológica da obra
A principal contribuição prático-jurídica do livro é o chamado "Teste de Cooperatividade,”
método analítico estruturado que o autor propõe para orientar magistrados, advogados e administradores judiciais na qualificação do crédito cooperativo como concursal ou extraconcursal em processos de recuperação judicial. O teste é composto por quatro critérios objetivos e cumulativos, que o autor extrai da evolução jurisprudencial do STJ e dos tribunais estaduais.
O primeiro critério é a taxa de juros e encargos efetivamente praticados na operação, confrontados com as médias do Banco Central do Brasil para modalidades equivalentes. O segundo é a demonstração documental de retorno efetivo de sobras ao cooperado, não bastando a previsão estatutária abstrata. O terceiro é a natureza das garantias exigidas: a presença de cessões fiduciárias, travas bancárias e mecanismos de cobrança típicos de contratos de adesão bancários afasta o enquadramento como ato cooperativo puro nos termos do art. 79 da Lei 5.764/1971. O quarto critério confronta a posição da cooperativa com o princípio da par conditio creditorum: se a cooperativa concorre com bancos em condições de mercado, deve igualmente suportar os riscos da insolvência do tomador.
O método encontra respaldo na jurisprudência já produzida. O STJ, no REsp 2.091.441/SP (3ª Turma, rel. Min. Marco Aurélio Bellizze) e no REsp 2.113.861/MS (3ª Turma, rel. Min. Raul Araújo, abril/2024), adotou abordagem funcional para afastar a extraconcursalidade de CPRs financeiras emitidas por cooperativas, precisamente porque a operação, em substância, replicava estrutura bancária. O TJMT, no Agravo de Instrumento nº 1008262-36.2023.8.11.0000 (rel. Des. João Ferreira Filho, julg. 25 jul. 2023), foi além e reconheceu a concursalidade quando os juros remuneratórios cobrados pela cooperativa superavam a própria média divulgada pelo Banco Central para instituições financeiras comuns.
Estrutura da obra e público-alvo
Dividido em quatro títulos, o livro parte dos fundamentos jurídicos das cooperativas de crédito, com análise da Lei Complementar 130/2009 e da Lei 5.764/1971, avança para os dados estatísticos da expansão e financeirização das cooperativas no agronegócio brasileiro entre 2022 e 2024, desenvolve a tese do desvirtuamento funcional e da concursalidade no Título III e conclui com propostas concretas de solução no Título IV, incluindo o Teste de Cooperatividade e sugestões de lege ferenda para aperfeiçoamento do §13 do art. 6º da LREF.
A obra é direcionada a advogados que atuam em recuperações judiciais de produtores rurais, magistrados e administradores judiciais que analisam habilitações de crédito cooperativo, e operadores do direito que assessoram cooperativas de crédito e precisam compreender os limites da proteção legal. O livro está disponível pela Editora UNISV.