CNA lidera debate sobre desafios da reforma tributária no agro em Goiás
Evento realizado pela CNA em Goiás evidencia articulação institucional diante da transição tributária, com foco em impactos práticos e jurídicos para o setor pr
Publicado em
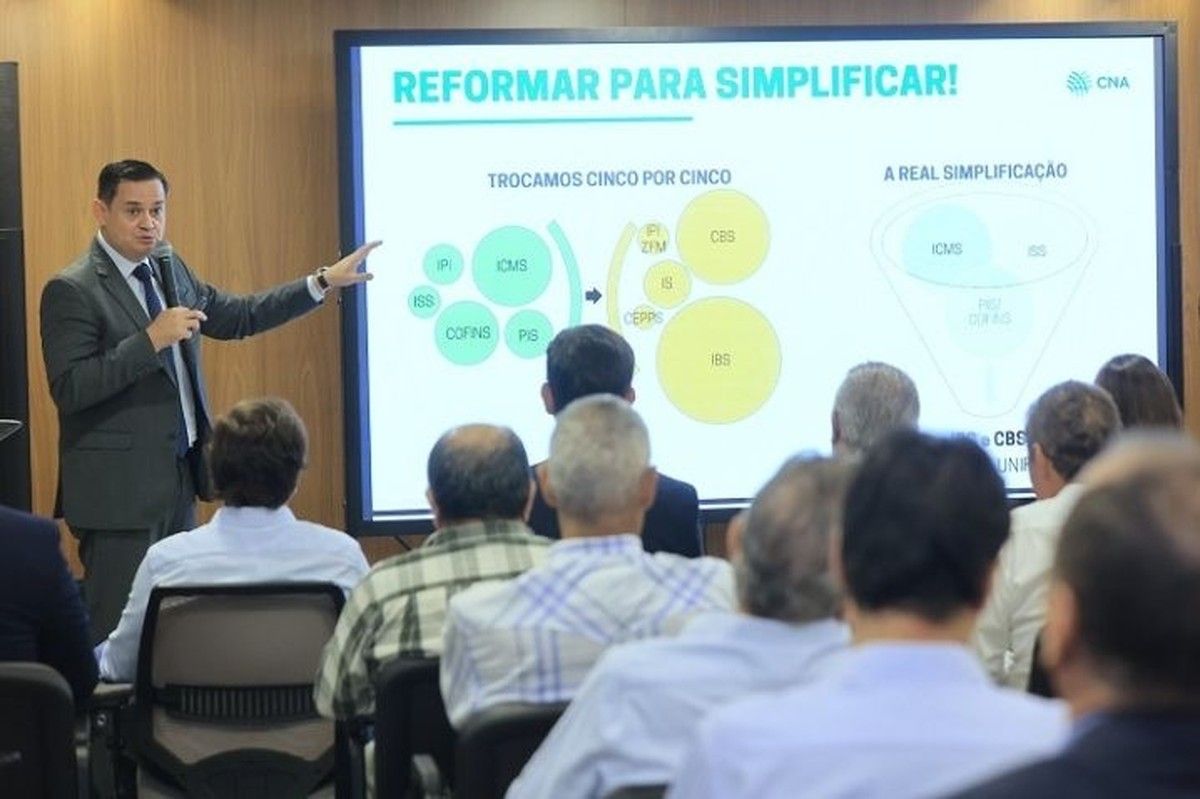
No dia 23 de fevereiro, a Confederação da Agricultura e Pecuária do Brasil (CNA) liderou em Goiás um encontro importante que mobilizou lideranças do agronegócio, produtores rurais e representantes regionais com o objetivo de debater os efeitos da transição decorrente da reforma tributária nacional. Organizado com a liderança institucional da CNA, o evento ressaltou a relevância do diálogo durante a fase de transição entre os sistemas tributários, momento fundamental para assegurar a estabilidade jurídica e a competitividade do setor agropecuário nacional.
A iniciativa reafirma o papel da CNA como principal interlocutora do setor produtivo rural junto às instâncias decisórias do Legislativo federal. A reunião integra uma série de encontros técnicos realizados em todo o país, com o objetivo de sistematizar as demandas do segmento agropecuário, especialmente quanto à regulamentação da Emenda Constitucional nº 132/2023. Os debates concentraram-se no desenho do regime transitório entre os atuais tributos (ICMS, IPI, PIS/Pasep e Cofins) e os recém-instituídos IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços). Foram abordados temas como a manutenção do direito creditório, ajustes nos tratamentos diferenciados aplicáveis à cadeia do agronegócio, segurança jurídica de contratos em vigor e a adequação da tributação sobre insumos e produtos in natura, pontos considerados centrais pelos participantes.
O período de transição normativa, disciplinado pelo artigo 12 da Emenda Constitucional nº 132/2023, representa, sob análise jurídica e prática da CNA, um risco elevado de insegurança para produtores, cooperativas e agroindústrias. A extinção gradativa do atual sistema e a complexidade de apuração dos créditos remanescentes exigem estruturas contábeis robustas e suporte jurídico contínuo. A apuração simultânea de dois regimes pode dificultar o planejamento tributário e gerar eventuais litígios relacionados a créditos acumulados.
“A reforma tributária representa uma mudança de paradigmas, tanto para profissionais da contabilidade e do direito quanto para o produtor rural”, afirmou coordenador do Núcleo Econômico da CNA, Renato Conchon.
Entre as preocupações recorrentes está o potencial aumento de custos em virtude do fim de isenções tradicionais sobre insumos essenciais, como sementes, fertilizantes e defensivos agrícolas. A possibilidade de ampliação da base de incidência do IBS e CBS, caso não sejam criados mecanismos de compensação que assegurem a não cumulatividade, pode impactar o diferencial competitivo do setor, responsável pela relevância global do agro brasileiro e pela manutenção de preços acessíveis no mercado interno. Assim, produtores precisarão reconfigurar seus controles de crédito tributário, enquanto cooperativas e agroindústrias podem ter de renegociar contratos e adaptar suas estruturas de custos repassados a cooperados e clientes finais.
Do ponto de vista jurídico, destaca-se a necessidade de preservação da segurança jurídica e do respeito ao direito adquirido, em consonância com precedentes como o Tema 69 do Supremo Tribunal Federal, que delimita o tratamento dos créditos de PIS/Cofins, reforçando a legalidade e previsibilidade nas alterações do sistema tributário. Contratos agrários, como arrendamentos e parcerias, tendem a demandar revisões para prevenir disputas quanto ao repasse de custos tributários. Além disso, agentes financeiros e investidores, atentos ao impacto sobre fluxos de caixa em linhas de crédito rural, avaliam a conformidade dos planos financeiros com o novo modelo, influenciando decisões de financiamento para safras e expansão de empreendimentos.
Ao assumir protagonismo nas discussões, a CNA exerce função fundamental na proposição de medidas mitigadoras para a transição, na defesa do tratamento isonômico e da irretroatividade tributária, além do acompanhamento das negociações para regulamentação dos regimes especiais previstos para futura lei complementar. Esse esforço institucional busca garantir segurança e previsibilidade ao setor, alinhado aos princípios constitucionais da função social da propriedade, da livre iniciativa e da capacidade contributiva. O engajamento das entidades representativas é fundamental para qualificar o diálogo entre operadores do direito, produtores e o Poder Público, evidenciando a participação imprescindível do setor agropecuário na definição de marcos regulatórios que atendam à realidade do campo e à sustentabilidade econômica da produção brasileira.