TJMG reconhece direito ao alongamento de crédito rural após perda total de safra de café
A 20ª Câmara Cível do TJMG, nos autos da Apelação Cível nº 1.0000.25.459096-1/001
Publicado em
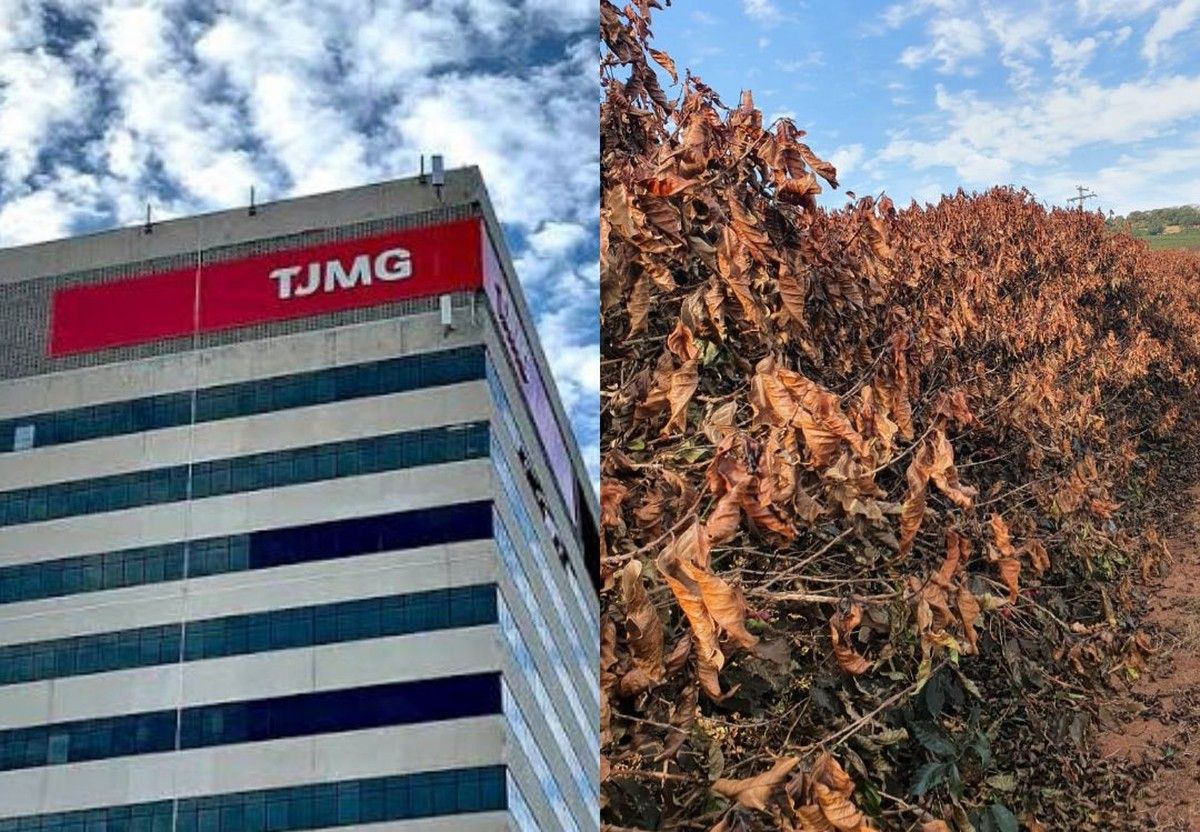
A 20ª Câmara Cível do Tribunal de Justiça de Minas Gerais (TJMG) deu provimento a recurso de apelação interposto por produtores rurais da Comarca de Patrocínio e reformou integralmente sentença de primeiro grau que havia julgado improcedentes os Embargos à Execução opostos em face do Banco do Brasil S.A.
O acórdão, proferido nos autos da Apelação Cível nº 1.0000.25.459096-1/001, reconheceu o direito subjetivo dos embargantes ao alongamento da dívida rural consubstanciada na Cédula Rural Pignoratícia no valor de R$ 154.818,41, declarou ilegais os juros de mora cobrados em patamar superior a 1% ao ano e afastou a incidência da multa moratória, diante da ausência de mora culposa dos devedores.
A cédula de crédito rural havia sido contratada em julho de 2021 para custeio da safra de café 2021/2022, com garantia pignoratícia de 29.330 kg do produto a ser colhido.
Calamidade climática histórica e pandemia rompem base objetiva do contrato
Os produtores rurais narraram, na petição inicial dos embargos, ter sofrido a conjugação de uma estiagem severa com a denominada "Geada Negra do Cerrado", ocorrida em julho de 2021, descrita no Decreto Municipal nº 3.908/2021 como a maior geada dos últimos 27 anos, responsável pela perda de aproximadamente 60% das lavouras cafeeiras no município. Os laudos técnicos juntados aos autos atestaram, de forma inequívoca, a "perda de 100% da área foliar", o comprometimento total das safras de 2022 e 2023 e a recomendação de recepa ou erradicação da lavoura.
A esses eventos climáticos somaram-se os impactos econômicos da pandemia de Covid-19 e da guerra na Ucrânia, que provocaram colapso nas cadeias logísticas, volatilidade cambial sem precedentes e escalada nos custos de produção, notadamente de fertilizantes, conforme apontado pela própria CONAB, tornando a obrigação excessivamente onerosa e de cumprimento materialmente impossível.
O Relator destacou que a sentença de primeiro grau incorreu em omissão ao não realizar o necessário distinguishing entre a álea normal inerente à atividade agrícola e a catástrofe de proporções históricas documentada nos autos. Conforme consignado no voto, o risco ordinário do agronegócio contempla quebra parcial de safra, variação de preços e pragas controláveis, não a aniquilação total da capacidade produtiva por conjugação simultânea de calamidade climática histórica e crise sanitário-econômica mundial.
Teorias da imprevisão e da onerosidade excessiva: aplicação dos arts. 317 e 478 do Código Civil
O acórdão fundamentou a revisão contratual nos artigos 317 e 478 do Código Civil, que positivam as teorias da imprevisão e da onerosidade excessiva, harmoniosas com o princípio da função social do contrato (art. 421 do CC) e com a boa-fé objetiva (art. 422 do CC). O Relator invocou o precedente firmado pelo Ministro Paulo de Tarso Sanseverino no ARESp nº 698.136/SP, que reconhece a possibilidade de revisão quando os riscos assumem magnitude incompatível com a função social do ajuste.
O colegiado consignou que manter a exigibilidade do débito nos moldes originais, ignorando a frustração total do objeto contratual, a produção de café, e transferindo todo o peso de uma crise sistêmica para o elo mais frágil da cadeia, configura abuso de direito nos termos do artigo 187 do Código Civil e violação da boa-fé objetiva, impondo um dever de renegociação diante da quebra da base do negócio.
Alongamento da dívida rural: direito subjetivo confirmado pela Súmula 298 do STJ
O TJMG reconheceu o direito subjetivo dos produtores ao alongamento da dívida com base no Manual de Crédito Rural (MCR 2.6.4 e 2.6.9), que regulamenta a Lei nº 4.829/1965, e na Súmula 298 do Superior Tribunal de Justiça, segundo a qual o alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas direito do devedor nos termos da lei. O MCR 2.6.4 autoriza expressamente a prorrogação quando comprovada a frustração de safras por fatores adversos.
O Relator rechaçou o fundamento da sentença de primeiro grau, que condicionara o alongamento à atestação da necessidade pela própria instituição financeira e à demonstração de capacidade de pagamento presente pelo mutuário. Para o colegiado, tal interpretação esvaziaria o comando normativo e a jurisprudência sumulada, transformando um direito subjetivo em condição puramente potestativa ao alvedrio do credor, em violação ao artigo 122 do Código Civil. Exigir comprovação de capacidade de pagamento de quem acaba de sofrer perda total da fonte de renda fulmina o próprio instituto da prorrogação, criado como mecanismo de política agrícola para garantir a estabilidade do setor.
Juros de mora ilegais e multa moratória afastada: excesso de execução reconhecido
O acórdão declarou a nulidade dos juros de mora cobrados em patamar superior a 1% ao ano, com base no parágrafo único do artigo 5º do Decreto-Lei nº 167/1967, norma cogente que se sobrepõe a qualquer disposição contratual em sentido contrário. A cobrança de juros de mora acima desse limite em cédula de crédito rural configura excesso de execução que deve ser expurgado do cálculo da dívida.
Quanto à multa moratória, o colegiado afastou sua incidência com fundamento no artigo 396 do Código Civil, que condiciona a mora à culpa do devedor. O inadimplemento decorreu da impossibilidade material de produzir o bem objeto da garantia pignoratícia em virtude de eventos de força maior, rompendo o nexo de causalidade entre a conduta dos devedores e o inadimplemento. Ausente a mora culposa, é indevida a penalidade.
Segundo o advogado Dr. Marcelo Furtado Ferreira do escritório Furtado Ferreira Advogados, destacou que “A decisão reforça um movimento já observado na jurisprudência do TJMG, que vem estabelecendo distinções mais precisas na aplicação das teorias da imprevisão e da onerosidade excessiva nos contratos agrários, à luz da teoria da base objetiva do contrato. Para ele, o julgamento consolida entendimento relevante para o Direito do Agronegócio em Minas Gerais, especialmente em contextos de eventos extraordinários que impactam a atividade produtiva.”
Dispositivo: banco tem 60 dias para apresentar cronograma de repactuação
O acórdão reformou integralmente a sentença de primeiro grau e julgou procedentes os Embargos à Execução para: (a) reconhecer o direito subjetivo ao alongamento da Cédula Rural Pignoratícia nº 441.902.443; (b) determinar que o Banco do Brasil S.A. apresente, no prazo de 60 dias a contar da publicação do acórdão, cronograma de prorrogação do débito com novos prazos e condições compatíveis com a recuperação da atividade cafeeira, observados os encargos financeiros originalmente pactuados para o período de normalidade, sob pena de as condições serem fixadas pelo juízo em fase de cumprimento de sentença; (c) declarar a nulidade dos juros de mora cobrados acima de 1% ao ano e afastar a multa moratória; e (d) julgar extinta a Ação de Execução nº 5008454-53.2023.8.13.0481 por ausência de título líquido, certo e exigível nos termos em que proposta, ressalvado ao credor o direito de buscar a satisfação do crédito após a devida repactuação.
O Banco do Brasil S.A. foi condenado ao pagamento da integralidade das custas, despesas processuais e honorários advocatícios fixados em 10% sobre o valor atualizado da causa, nos termos do artigo 85, § 2º, do Código de Processo Civil, com inversão do ônus da sucumbência em razão do provimento do apelo.
Apelação Cível nº 1.0000.25.459096-1/001.