TJMS suspende cobrança de CPR e evita negativação de produtor após frustração de safra
Decisão da 3ª Vara Cível de Ponta Porã aplica Súmula 298 do STJ e reconhece direito à prorrogação de dívida rural mediante comprovação técnica de quebra de safr
Publicado em
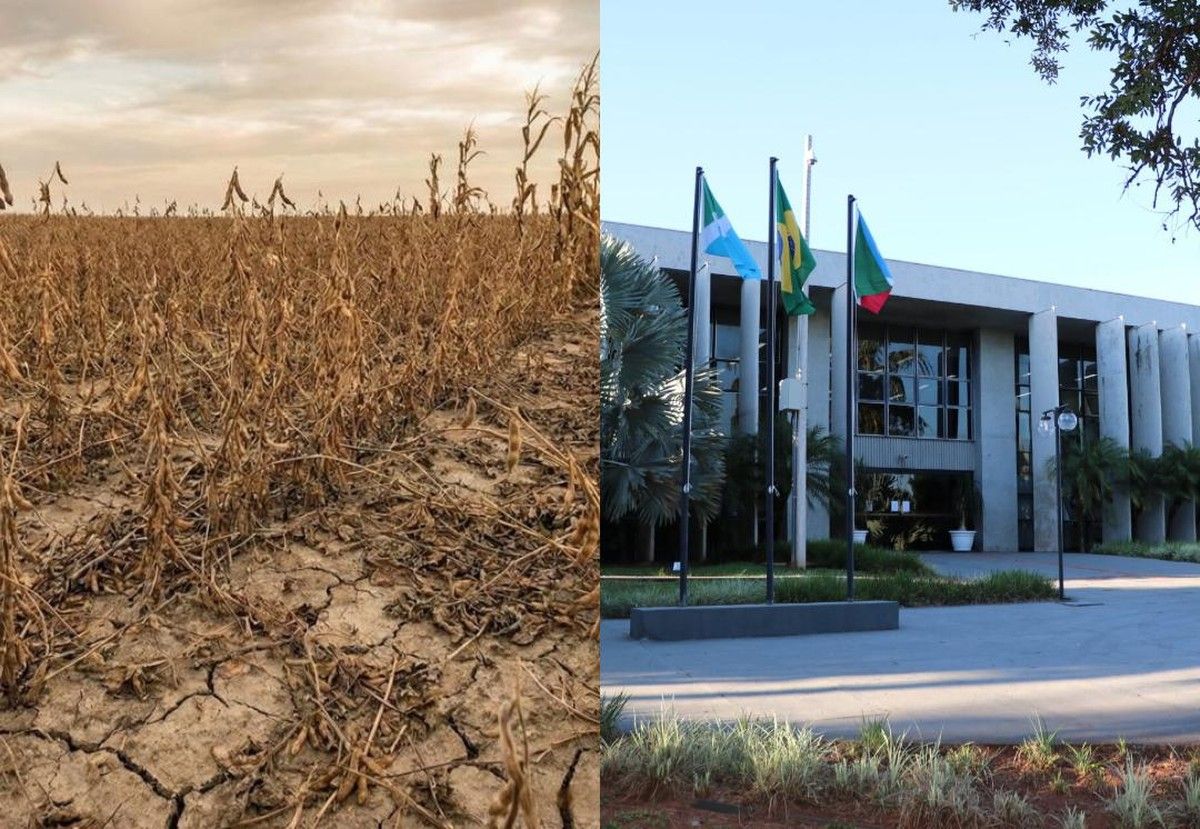
A 3ª Vara Cível da Comarca de Ponta Porã (MS) concedeu tutela de urgência suspendendo a exigibilidade de operação de crédito rural formalizada por meio de Cédula de Produto Rural com Liquidação Financeira (CPR). A decisão, proferida em 9 de dezembro pela juíza Tatiana Decarli no processo nº 0802498-95.2025.8.12.0019, determinou que o Banco Bradesco S/A se abstenha de cobrar judicialmente o débito e de incluir o nome do produtor em cadastros de inadimplentes enquanto tramita a ação principal.
O produtor rural ajuizou ação declaratória de prorrogação de dívida rural com pedidos cumulativos de revisão contratual, alegando incapacidade financeira decorrente de frustração de safra nas temporadas agrícolas de 2020 a 2024. Segundo os autos, o agricultor formalizou pedido administrativo de alongamento da operação CPR junto à instituição financeira, fundamentado no Manual de Crédito Rural (MCR) e na legislação vigente, mas não obteve resposta.
A decisão liminar teve como fundamento central a Súmula 298 do Superior Tribunal de Justiça, que estabelece: "O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas direito do devedor nos termos da lei." A magistrada reconheceu que, preenchidos os requisitos legais, a prorrogação deixa de ser uma prerrogativa discricionária do banco e passa a constituir direito subjetivo do produtor.
Requisitos para prorrogação confirmados em laudo técnico
O Manual de Crédito Rural (MCR), aprovado pelo Conselho Monetário Nacional e com força normativa atribuída pela Lei nº 4.595/1964, estabelece que a prorrogação da dívida rural independe de autorização do Banco Central do Brasil quando demonstrada a incapacidade de pagamento pelo devedor em decorrência de fatores adversos. As hipóteses previstas incluem: (a) dificuldades na comercialização da produção; (b) frustração de safra; ou (c) outras ocorrências que comprometam o desenvolvimento regular das atividades agrícolas.
No caso concreto, o produtor apresentou laudo técnico atestando frustração de safra em sua propriedade rural causada por intempéries climáticas que comprometeram substancialmente a produtividade das lavouras. A magistrada reconheceu, em cognição sumária, que a documentação técnica juntada aos autos demonstra o enquadramento na alínea "b" do item 2.6.9 do Manual de Crédito Rural, além do cumprimento dos requisitos administrativos, incluindo a notificação prévia à instituição financeira.
Proteção patrimonial e impossibilidade de restrição creditícia
A decisão determinou que o Banco Bradesco S/A, no prazo de cinco dias, proceda à imediata suspensão da exigibilidade da operação de crédito rural CPR e se abstenha de incluir o nome do devedor em cadastros de inadimplentes. Caso a negativação já tenha sido efetivada, a instituição deverá proceder ao levantamento imediato, sob pena de multa por cobrança e/ou negativação indevida.
A magistrada fundamentou a concessão da tutela de urgência no artigo 300 do Código de Processo Civil, reconhecendo a presença simultânea da probabilidade do direito (pela demonstração dos requisitos legais para prorrogação) e do perigo de dano (pela iminência de restrição ao crédito que comprometeria o regular exercício da atividade econômica agrícola e o cumprimento de obrigações futuras).
A proteção conferida pela liminar impede que o produtor sofra constrições patrimoniais ou tenha seu acesso ao crédito comprometido durante o período crítico de planejamento e execução da próxima safra, momento em que a capacidade de financiamento é essencial para a continuidade da atividade produtiva.
O processo aguarda a realização de audiência de conciliação por videoconferência, conforme pauta do Centro Judiciário de Solução de Conflitos e Cidadania (CEJUSC). O banco réu deverá apresentar contestação no prazo de 15 dias, contados da data da audiência ou do protocolo de eventual pedido de cancelamento da sessão conciliatória formulado pela própria instituição financeira.
A atuação no caso e a defesa do produtor rural foram realizadas pelo advogado Dr. Jefferson Rezzadori, do escritório Jefferson Rezzadori Advogados, que afirmou: “Essa decisão devolve ao produtor aquilo de que ele mais precisava: fôlego e segurança para não perder sua propriedade. É a prova de que, quando o caso é estruturado com técnica e responsabilidade, o Judiciário reconhece a realidade do campo e protege quem depende da terra para viver.”