Câmara avança PL que classifica arrendamento rural como atividade rural para fins de IR
Projeto de Lei 2.827/2025, de autoria do deputado Pedro Lupion, recebeu parecer favorável na Comissão de Agricultura e segue para análise nas comissões de Finan
Publicado em
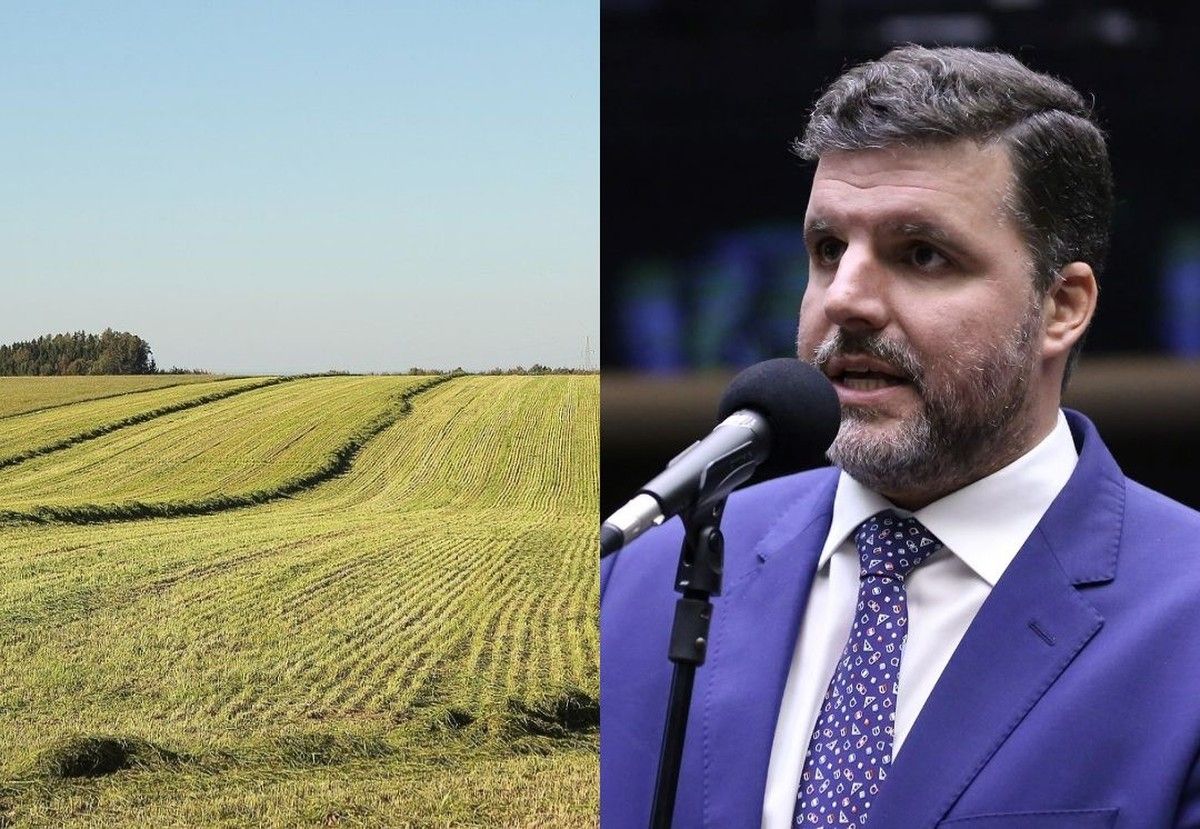
A Comissão de Agricultura da Câmara dos Deputados aprovou nesta quarta-feira (10/12) o parecer favorável ao Projeto de Lei 2.827/2025, que estabelece interpretação expressa sobre a natureza tributária dos rendimentos de arrendamento rural. A proposta, de autoria do deputado Pedro Lupion (Republicanos-PR), presidente da Frente Parlamentar da Agropecuária (FPA), insere novo parágrafo no artigo 2º da Lei 8.023/1990 para definir que rendimentos obtidos por meio de arrendamento de imóveis rurais devem ser classificados como atividade rural para fins de Imposto de Renda
“A proposição restabelece a isonomia tributária entre figuras contratuais disciplinadas há décadas pelo Estatuto da Terra e pela legislação agrária, mas tratadas de modo desigual apenas em matéria de Imposto de Renda”, afirmou o autor do PL.
O relator da matéria, deputado Dilceu Sperafico (PP-PR), fundamentou seu voto na necessidade de eliminar divergências interpretativas que têm gerado insegurança jurídica e aumento de contencioso administrativo e judicial. Segundo Sperafico, a ausência de previsão legal expressa permite que a Receita Federal reclassifique contratos de arrendamento rural como simples locação de imóveis urbanos, sujeitando os produtores a regime tributário mais gravoso e a autuações fiscais retroativas.
O PL 2.827/2025 possui caráter interpretativo, não instituindo benefício fiscal novo, mas apenas explicitando o tratamento que deveria ser aplicado desde a vigência do Estatuto da Terra (Lei 4.504/1964) e da legislação agrária. O deputado Pedro Lupion sustenta que a medida restabelece isonomia tributária entre figuras contratuais há décadas regulamentadas pela legislação agrária, mas tratadas de modo desigual exclusivamente em matéria de Imposto de Renda.
A proposição altera a Lei 8.023/1990, que dispõe sobre a tributação do resultado da atividade rural, para incluir §2º ao artigo 2º com a seguinte redação: os rendimentos obtidos por meio de arrendamento rural devem ser considerados como atividade rural. Com isso, elimina-se a possibilidade de a Receita Federal interpretar tais rendimentos como aluguel de bens imóveis sujeitos à tabela progressiva do Imposto de Renda Pessoa Física.
Na prática, a aprovação do projeto representa segurança jurídica para produtores que arrendam suas propriedades rurais, especialmente aqueles que já enfrentam questionamentos do fisco ou estão sob risco de autuação. A medida impede reclassificações contratuais retroativas e assegura tratamento tributário uniforme em todo território nacional, afastando interpretações divergentes entre diferentes unidades da Receita Federal.
“Produtores que arrendam suas terras ficam sujeitos a interpretações divergentes do fisco, o que muitas vezes resulta na reclassificação dos contratos e em autuações retroativas. A proposta garante segurança jurídica e isonomia tributária”, explicou Sperafico.
O relator também ressaltou que o projeto não cria benefício fiscal, mas apenas corrige a interpretação da legislação vigente. “Não se trata de criar vantagem tributária nova, e sim de restabelecer equilíbrio e previsibilidade nas relações entre o produtor rural e o fisco.”
O projeto seguirá para análise nas Comissões de Finanças e Tributação (CFT) e de Constituição e Justiça e de Cidadania (CCJ), onde será apreciado em caráter conclusivo. Caso aprovado nessas instâncias sem recurso para votação em Plenário, o texto seguirá ao Senado Federal.