Justiça de GO extingue cobrança de R$ 695 mil em IPTU sobre imóvel rural
Magistrado reconheceu que destinação econômica rural prevalece sobre localização geográfica urbana e declarou inexistência do fato gerador do tributo municipal
Publicado em
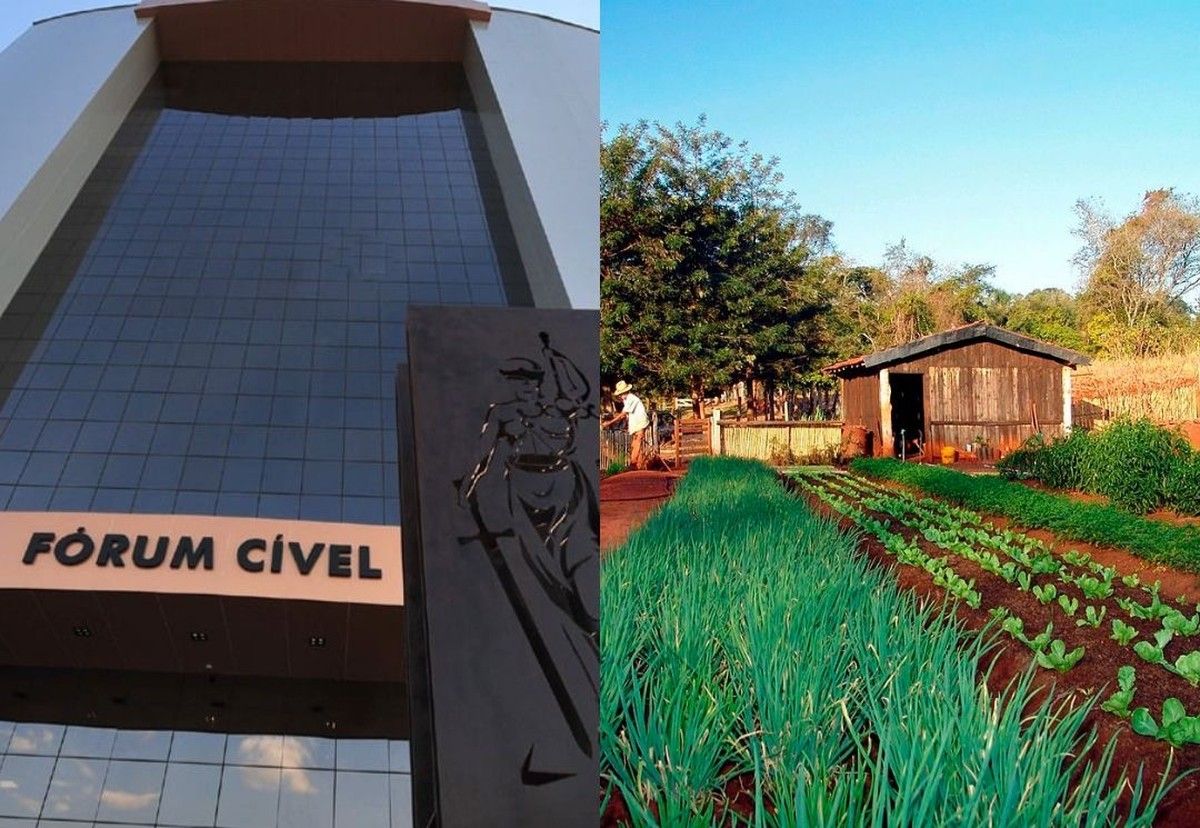
A 1ª Vara da Fazenda Pública Municipal de Goiânia extinguiu execução fiscal de R$ 695.008,52 em IPTU cobrado sobre imóvel destinado à produção hortifrutigranjeira. O juiz Vôlnei Silva Fraissat acolheu exceção de pré-executividade apresentada pela contribuinte e declarou a inexistência do fato gerador do tributo municipal, reconhecendo que a destinação econômica rural da área afasta a competência do Município para a cobrança.
O caso envolvia IPTU referente ao exercício de 2017, incidente sobre imóvel localizado em perímetro urbano de Goiânia. A executada demonstrou que a área era integralmente utilizada para cultivo de hortaliças destinadas à comercialização em centros de abastecimento e feiras livres, atividade que configuraria fato gerador do Imposto Territorial Rural (ITR), de competência federal, e não do IPTU.
Prevalência do critério da destinação econômica
A controvérsia jurídica central reside na definição do critério aplicável para fins de incidência tributária: localização geográfica ou destinação econômica do imóvel. O Código Tributário Nacional, em seu artigo 32, estabelece que o IPTU incide sobre propriedade predial e territorial urbana, enquanto o artigo 29 define o ITR como tributo incidente sobre imóveis rurais.
A jurisprudência do Superior Tribunal de Justiça consolidou entendimento de que a destinação econômica prevalece sobre o critério topográfico. A Súmula 626 do STJ dispõe que “a incidência do IPTU sobre imóvel situado em área considerada pela lei local como urbanizável ou de expansão urbana não está condicionada à existência dos melhoramentos elencados no art. 32, § 1º, do CTN”, mas não afasta a aplicação do critério finalístico quando demonstrada a exploração agrícola, pecuária ou agroindustrial.
No caso concreto, a defesa apresentou prova pré-constituída composta por processo administrativo tributário instaurado perante o próprio Município, no qual fiscalização municipal atestou a destinação rural do imóvel mediante vistoria realizada no exercício de 2017. Imagens de satélite corroboraram a utilização integral da área para atividade hortifrutigranjeira.
Cabimento da exceção de pré-executividade
O Município de Goiânia arguiu preliminar de inadequação da via processual, sustentando que a matéria demandaria dilação probatória incompatível com a exceção de pré-executividade. O magistrado rejeitou o argumento, fundamentando que a discussão envolve matéria de ordem pública relacionada à própria existência do crédito tributário.
A exceção de pré-executividade, construção jurisprudencial posteriormente positivada no artigo 803, parágrafo único, do Código de Processo Civil, admite a arguição de matérias cognoscíveis de ofício e que não demandem produção de provas, desde que a documentação apresentada seja suficiente para demonstrar o vício alegado. No caso, o reconhecimento administrativo da destinação rural pelo próprio ente tributante dispensou qualquer instrução adicional.
Consequências práticas para produtores em áreas urbanas
A decisão reforça a proteção tributária de produtores rurais que desenvolvem atividades agrícolas em imóveis localizados em perímetros urbanos ou áreas de expansão urbana. A mera inclusão do imóvel em zoneamento municipal não autoriza automaticamente a cobrança de IPTU quando comprovada a exploração econômica rural.
Para produtores em situação análoga, a manutenção de documentação que comprove a atividade agrícola — como notas fiscais de comercialização, registros de produtor rural, laudos técnicos e cadastro no Sistema Nacional de Cadastro Rural (SNCR) — constitui elemento probatório essencial para afastar cobranças indevidas de IPTU. A instauração de processo administrativo tributário perante o Município, com pedido de reconhecimento da destinação rural, pode constituir prova pré-constituída determinante em eventual execução fiscal.
O processo tramita sob o número 5647667-96.2019.8.09.0051 na 1ª Vara da Fazenda Pública Municipal de Goiânia.