Ministro Fachin vota pelo reconhecimento da imunidade incondicionada do ITBI na integralização de imóveis no capital social e é acompanhado por Moraes
Relator defende que imunidade tributária independe da atividade da empresa; julgamento segue no STF em repercussão geral
Publicado em
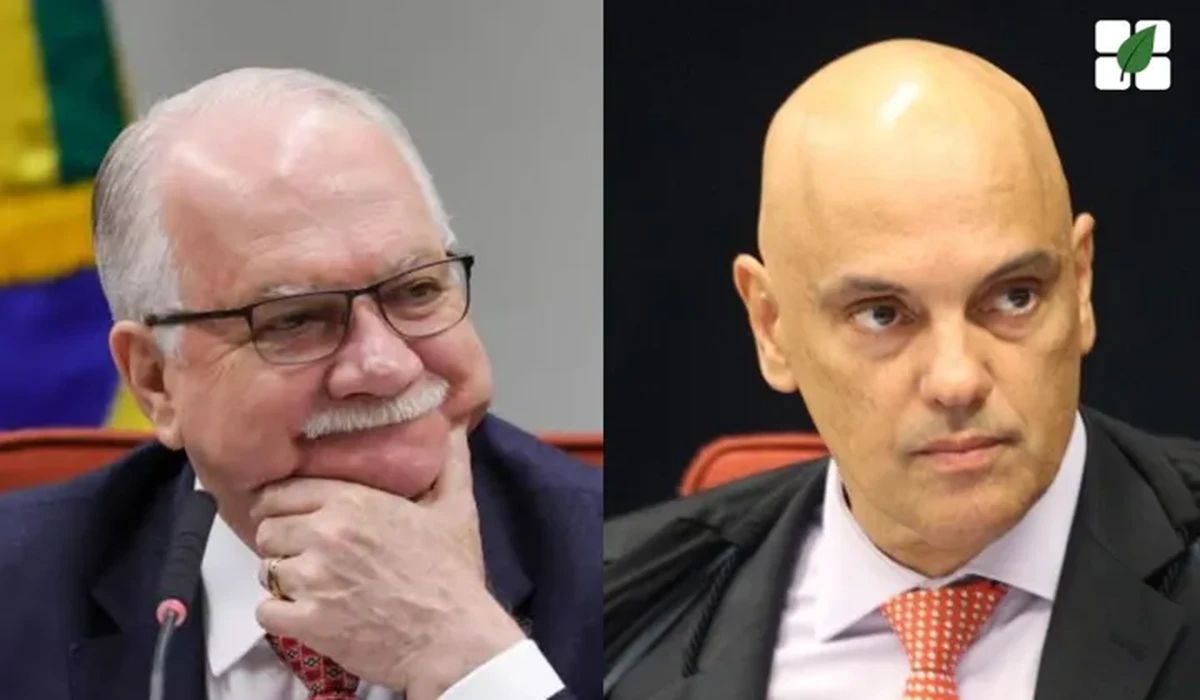
O ministro Edson Fachin, relator do Recurso Extraordinário 1.495.108/SP, apresentou voto no Plenário Virtual do Supremo Tribunal Federal defendendo a aplicação da imunidade incondicionada do ITBI nas operações de integralização de capital social com bens imóveis, ainda que a pessoa jurídica beneficiária exerça atividade preponderantemente imobiliária. A tese proposta pelo ministro é clara: a imunidade é incondicionada.
A discussão gira em torno da interpretação do art. 156, §2º, I, da Constituição Federal, que estabelece a imunidade do imposto de transmissão de bens imóveis (ITBI) nas hipóteses de integralização de capital e reorganizações societárias. A dúvida estava na extensão da ressalva final do dispositivo — “salvo se, nesses casos…” — e se ela alcançaria também as operações de realização de capital.
Para Fachin, a resposta é negativa. Em seu voto, o ministro defendeu que a exceção se refere exclusivamente às hipóteses de fusão, cisão, incorporação ou extinção de pessoa jurídica, e não à integralização de capital social. Dessa forma, a imunidade deve ser reconhecida sempre que a operação tiver por objeto a realização de capital, independentemente do ramo de atuação da empresa.
A tese proposta pelo relator é a seguinte:
"A imunidade tributária do ITBI, prevista no art.156, §2º, I, na realização do capital social mediante integralização de bens e valores, é incondicionada, portanto, indiferente à atividade preponderantemente imobiliária."
O Ministro Alexandre de Moraes acompanhou integralmente o entendimento de Fachin. Como a análise ocorre em Plenário Virtual, os demais ministros ainda devem apresentar seus votos até o encerramento da sessão.
Embora a decisão ainda não seja definitiva, o voto já sinaliza uma possível consolidação jurisprudencial em favor da imunidade plena do ITBI na integralização de capital social.
Para o setor agropecuário, o voto representa um avanço importante. Ele favorece a utilização de holdings rurais e estruturas familiares como instrumentos de governança patrimonial, sucessão e planejamento tributário. Na prática, viabiliza a transferência de imóveis rurais para sociedades empresárias sem a incidência do ITBI, mesmo quando essas sociedades desempenham atividades ligadas à locação, incorporação ou comercialização de imóveis, um exemplo comum é a holding que tem por principal atividade o arrendamento rural de propriedades uma vez que, para fins tributários, o arrendamento rural possui natureza de locação imobiliária.
A posição defendida por Fachin pode gerar impacto imediato nas estratégias jurídicas do campo, reforçando a segurança das operações e inibindo interpretações restritivas por parte de administrações tributárias municipais.