CNA debate impactos da reforma tributária no agro em seminário na Farsul
Seminário promovido pela Farsul reuniu especialistas para debater impactos da LC 214/2025 no agronegócio; entidades defendem capacitação e planejamento para evi
Publicado em
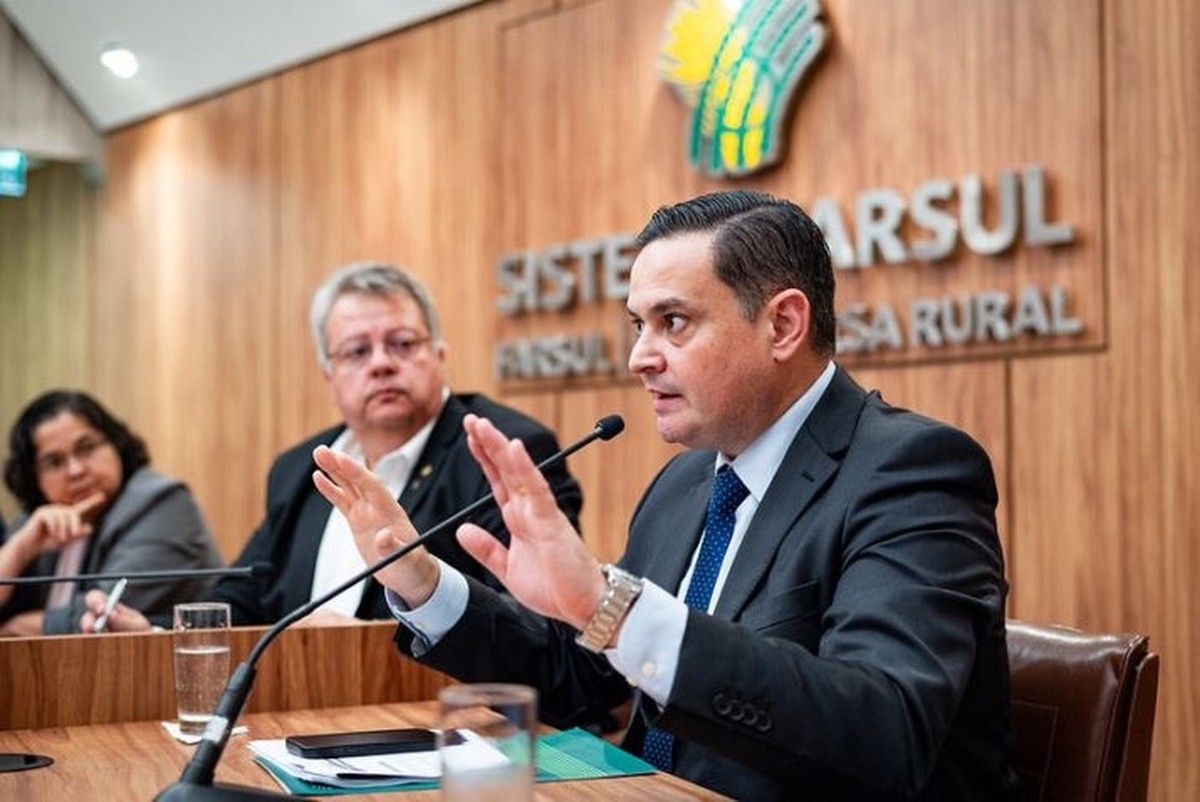
A Confederação da Agricultura e Pecuária do Brasil (CNA) e a Federação da Agricultura do Rio Grande do Sul (Farsul) reuniram especialistas no dia 29 de janeiro de 2026, em Porto Alegre, para debater os impactos da reforma tributária no setor agropecuário. O seminário “Reforma Tributária e o Agro” ocorre em momento crítico: a partir de 1º de janeiro de 2026, produtores rurais de todo o país passam a ter novas obrigações fiscais, incluindo a emissão de notas fiscais eletrônicas com destaque individualizado do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), conforme determina a Lei Complementar nº 214/2025.
O presidente da Farsul, Domingos Velho, destacou na abertura do evento a atuação da CNA e da Frente Parlamentar da Agropecuária (FPA) no Congresso Nacional durante a tramitação da reforma. “Os produtores, da agricultura familiar à empresarial, em sua maioria, ainda não conhecem os detalhes dessa reforma, que vai alterar profundamente a relação do setor com o sistema tributário do país”, afirmou.
Novas obrigações a partir de 2026
O coordenador do Núcleo Econômico da CNA, Renato Conchon, alertou que algumas regras tributárias já estão em vigência, como o novo sistema de emissão de notas fiscais eletrônicas. A partir de 1º de janeiro de 2026, todos os documentos fiscais deverão ser emitidos com destaque da CBS e do IBS, ainda que a alíquota aplicável no período de testes seja de apenas 1%, sem impacto efetivo no recolhimento. A exigência vale para NF-e, NFC-e, NFS-e, CT-e, MDF-e e demais documentos fiscais eletrônicos, conforme as Notas Técnicas publicadas pela Receita Federal.
No Rio Grande do Sul, estado sede do seminário, a Nota Fiscal Eletrônica tornou-se obrigatória para todos os produtores rurais a partir de 5 de janeiro de 2026, inclusive para operações internas. Produtores que não emitirem o documento estarão em descumprimento da legislação tributária estadual.
A partir de julho de 2026, produtores rurais pessoas físicas que optarem por ser contribuintes do IBS e da CBS deverão obter inscrição no CNPJ. A medida não transforma o produtor em pessoa jurídica, servindo exclusivamente para fins de controle e apuração dos novos tributos, conforme estabelece a LC 214/2025.
Regime diferenciado para o agronegócio
A LC 214/2025 reconhece as peculiaridades do setor agropecuário e estabelece tratamento tributário diferenciado. Produtores rurais com receita anual inferior a R$ 3,6 milhões, valor a ser atualizado anualmente pelo IPCA, não são considerados contribuintes obrigatórios do IBS e da CBS, nos termos do artigo 164 da lei complementar. Segundo dados da Receita Federal, aproximadamente 95% dos produtores rurais pessoas físicas não estarão obrigados ao novo regime de tributação.
Para os contribuintes, a legislação prevê redução de 60% nas alíquotas do IBS e da CBS incidentes sobre produtos agropecuários, aquícolas, pesqueiros, florestais e extrativistas vegetais in natura, conforme disposto na Seção IX da LC 214/2025. Insumos agropecuários listados no Anexo IX da lei também contam com a mesma redução. Produtos da cesta básica nacional, relacionados no Anexo I, terão alíquota zero.
A manutenção dos créditos tributários em operações com alíquotas reduzidas está garantida pelo artigo 52 da LC 214/2025. Ainda que não seja obrigado ao regime do IBS e da CBS, o produtor poderá solicitar ao fisco o ressarcimento dos créditos relativos aos seus insumos agropecuários, com prazo de restituição de 30, 60 ou 180 dias, conforme a situação cadastral do contribuinte.
Período de transição e capacitação
A secretária estadual da Fazenda do Rio Grande do Sul, Pricilla Maria Santana, reforçou a necessidade de preparação imediata. “O ano de 2026 será crucial, um ano de testes. Se o produtor rural não dominar essa ferramenta, sentirá os efeitos diretamente no seu fluxo de caixa”, afirmou. A secretária destacou ainda a importância da atuação contínua do setor nos fóruns infralegais, especialmente junto ao Comitê Gestor do IBS, órgão responsável pela operacionalização da reforma.
A transição será gradual e se estenderá até 2033. Durante esse período, o produtor rural conviverá com o sistema tributário atual, baseado em ICMS, PIS, Cofins e ISS, e o novo modelo funcionando de forma paralela. Os incentivos fiscais estaduais serão extintos progressivamente ao longo da transição.
Renato Conchon recomendou a utilização de ferramentas gratuitas disponibilizadas pelo sistema CNA: o curso sobre reforma tributária desenvolvido pelo Serviço Nacional de Aprendizagem Rural (Senar) e a calculadora da reforma tributária para simulação de impactos na atividade rural