Prazo para produtor optar pelo Funrural termina amanhã
Produtores rurais pessoa física devem comunicar formalmente a opção ao adquirente da produção; nova lei complementar eleva em 10% a alíquota para quem escolher
Publicado em
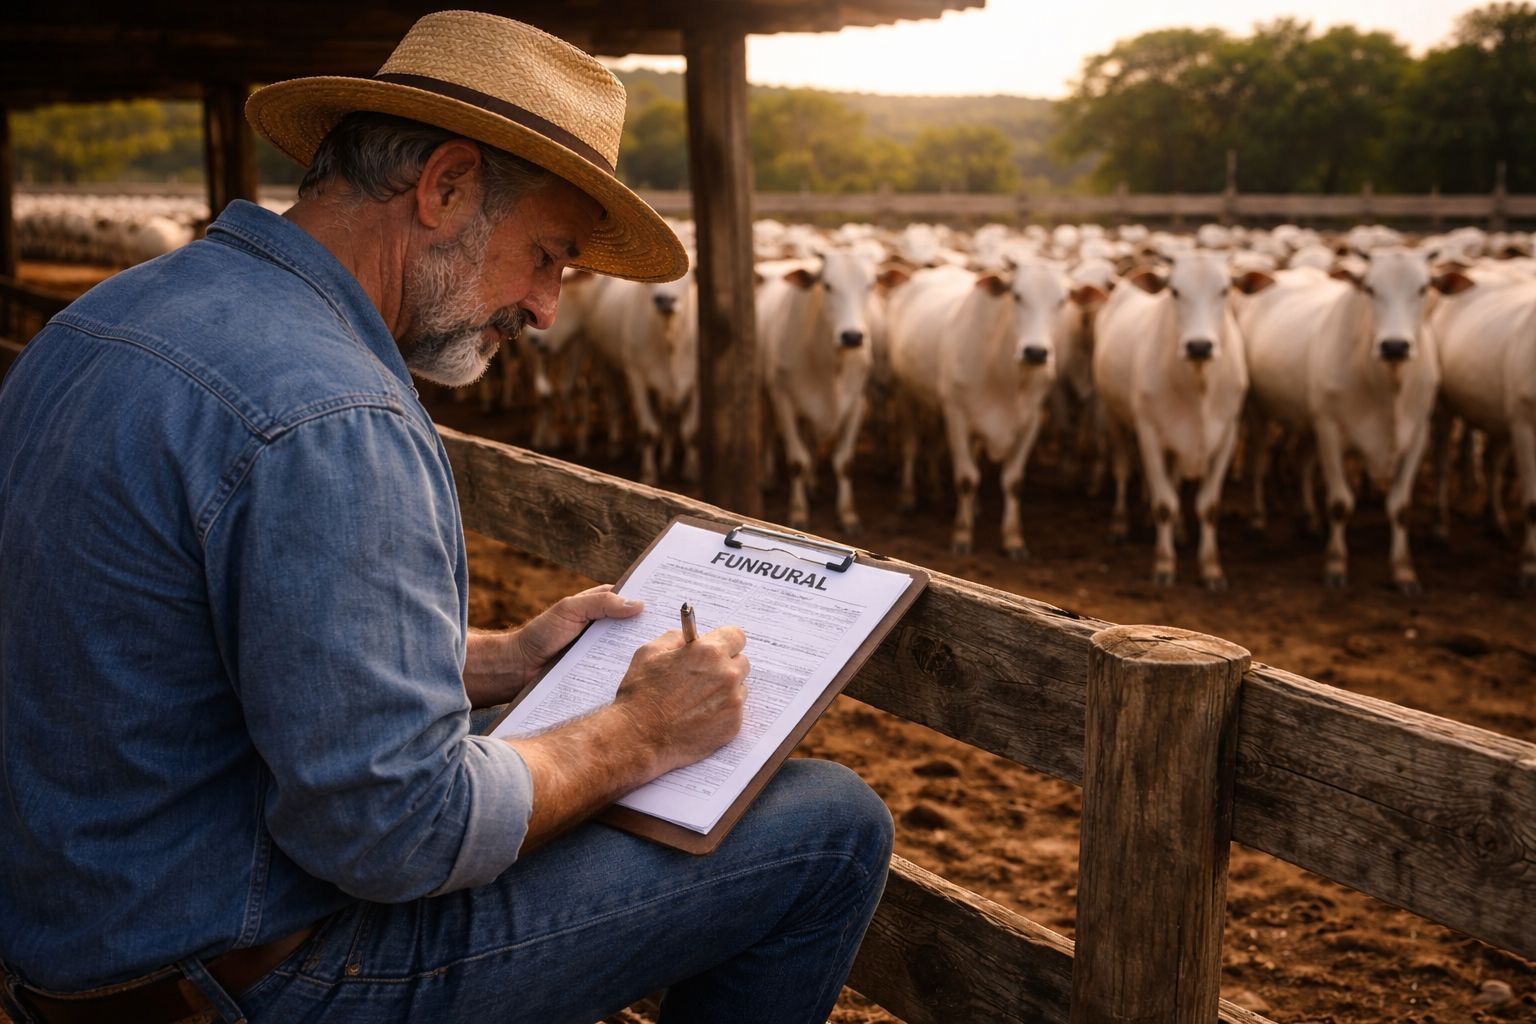
Produtores rurais pessoa física têm até 31 de janeiro de 2026 para definir a forma de recolhimento do Fundo de Assistência ao Trabalhador Rural (Funrural) que vigorará durante todo o ano-calendário. A escolha, prevista no § 13 do artigo 25 da Lei nº 8.212/1991, com redação dada pela Lei nº 13.606/2018, permite optar entre a contribuição sobre a receita bruta da comercialização ou sobre a folha de pagamento. A decisão exige comunicação formal às empresas adquirentes da produção, como frigoríficos, cooperativas, cerealistas, laticínios e tradings.
Neste ano, porém, a análise tributária tornou-se mais complexa. A Lei Complementar nº 224/2025, publicada em 26 de dezembro, estabelece redução linear de 10% em benefícios fiscais federais, incluindo regimes opcionais em que os tributos são cobrados como porcentagem da receita bruta. Na prática, a contribuição previdenciária sobre a comercialização sofrerá majoração a partir de 1º de abril de 2026, quando a anterioridade nonagesimal for observada.
Duas modalidades de recolhimento com impactos distintos
O Funrural é contribuição previdenciária destinada ao financiamento da seguridade social dos trabalhadores do campo, com incidência sobre a comercialização da produção rural. A legislação brasileira faculta ao produtor pessoa física a escolha entre dois modelos de recolhimento, cada qual com consequências financeiras e operacionais próprias.
Na modalidade de recolhimento sobre a receita bruta, ocorre retenção direta no momento da venda, aplicada pelo adquirente da produção. A alíquota total é de 1,5%, composta por 1,2% destinados ao INSS (cota patronal), 0,1% para o RAT (Riscos de Acidentes de Trabalho) e 0,2% para o Senar. Este é o formato padrão quando o produtor não formaliza opção diversa.
Já no recolhimento sobre a folha de pagamento, a contribuição incide sobre os salários pagos aos empregados, com alíquota de 20% de contribuição previdenciária patronal acrescida de 1% a 3% de RAT, conforme o grau de risco da atividade rural exercida, totalizando entre 21% e 23%. Nesta hipótese, permanece devida a contribuição de 0,2% ao Senar sobre a receita bruta da comercialização.
Procedimento de comunicação ao adquirente
Para optar pelo recolhimento sobre a folha de pagamento, o produtor deve apresentar declaração formal ao adquirente da produção. Na pecuária, o documento deve ser entregue diretamente ao frigorífico responsável pelos abates. O prazo máximo para essa comunicação é 31 de janeiro de 2026. Contudo, se houver comercialização antes dessa data, a declaração precisa ser apresentada na primeira venda do ano.
Sem a formalização tempestiva, o adquirente é legalmente obrigado a aplicar a retenção padrão do Funrural sobre a receita da operação. A opção, uma vez exercida, é irretratável para todo o ano-calendário, conforme dispõe a legislação previdenciária. No âmbito do eSocial, o produtor que optar pela folha de pagamento deve enviar o evento S-1000 com o indicativo correspondente.
LC 224/2025 eleva custo tributário sobre a receita bruta
A Lei Complementar nº 224/2025 introduziu mecanismo de redução linear de 10% em diversos incentivos e benefícios fiscais federais, abrangendo tributos como PIS/Pasep, Cofins, IRPJ, CSLL, IPI, Imposto de Importação e contribuição previdenciária patronal. O artigo 4º, inciso VI, da LC 224/2025 determina que, para regimes especiais ou favorecidos opcionais em que os tributos são cobrados como porcentagem da receita bruta, haverá elevação de 10% da porcentagem aplicada.
Especialistas em tributação agrária alertam que a medida impactará o Funrural recolhido sobre a comercialização. A nova regra passa a valer a partir de 1º de abril de 2026, observada a anterioridade nonagesimal prevista no artigo 195, § 6º, da Constituição Federal. Assim, a definição sobre o regime de recolhimento deve ser feita até 31 de janeiro, mas o ônus tributário adicional incidirá apenas a partir do segundo trimestre.
O advogado tributarista Lucas Aguiar Coelho destaca que a LC 224/2025 surpreendeu o mercado e terá efeito em cascata sobre a cadeia do agronegócio: "Diversos adquirentes dos produtores rurais optantes pelo Funrural terão um aumento de custo na entrada da mercadoria, visto que a contribuição incide na compra junto ao produtor".
Análise comparativa entre os regimes
A definição do regime mais vantajoso não é padronizada e depende do perfil produtivo, nível de mecanização, volume de vendas e peso da folha salarial de cada propriedade. O advogado e professor de Direito Agrário Pedro Puttini orienta que produtores altamente mecanizados, com poucos empregados fixos e faturamento elevado, tendem a se beneficiar mais do recolhimento sobre a folha: "Quanto menor a folha de pagamento e maior o faturamento, maior a chance de o recolhimento em folha ser interessante".
Por outro lado, propriedades que dependem de maior contingente de mão de obra, com folha salarial mais expressiva, geralmente encontram menor custo tributário ao permanecer no modelo de recolhimento sobre a receita bruta. Com a majoração de 10% prevista na LC 224/2025 a partir de abril, essa análise comparativa torna-se ainda mais relevante para o planejamento tributário da atividade rural em 2026.
Riscos da ausência de planejamento
Entre os principais problemas decorrentes da falta de planejamento tributário estão o pagamento em duplicidade do Funrural, a retenção indevida na comercialização, inconsistências fiscais e previdenciárias perante o eSocial e a EFD-Reinf, além da exposição a autuações e cobranças futuras pela Receita Federal. A CNA, federações e sindicatos rurais disponibilizam orientações técnicas e simuladores para auxiliar na decisão.
A Instrução Normativa RFB nº 2.110/2022 estabelece os critérios operacionais para o recolhimento, enquanto a IN RFB nº 2.305/2025 regulamenta a aplicação da LC 224/2025. A recomendação é que produtores busquem assessoria contábil especializada para simular cenários considerando tanto as alíquotas vigentes quanto o ônus adicional que incidirá a partir de abril sobre a opção pela receita bruta.