Atividade Rural x Reforma Tributária
A IN 2.312/2025 elevou o teto de receita bruta da atividade rural de R$ 169.440,00 para R$ 177.920,00; o novo limite já vale para a declaração entregue até 29 de maio de 2026
Publicado em
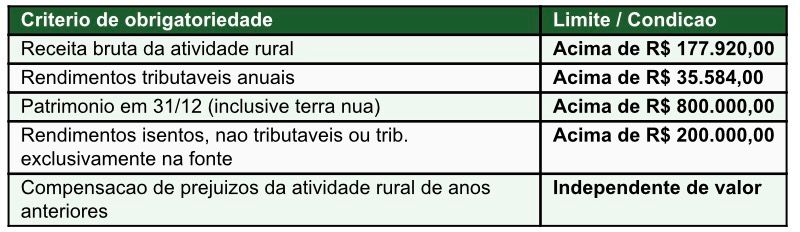
A declaracao do Imposto de Renda Pessoa Fisica referente ao exercicio de 2026 (ano-calendario 2025) pode ser entregue desde 23 de marco e tem prazo final em 29 de maio de 2026, as 23h59, horario de Brasilia. Para o produtor rural pessoa fisica, a Instrucao Normativa RFB 2.312/2025 atualizou os criterios de obrigatoriedade: o teto de receita bruta da atividade rural passou de R$ 169.440,00 para R$ 177.920,00, e o limite geral de rendimentos tributaveis foi reajustado para R$ 35.584,00 anuais.
Alem do criterio de receita rural, esta obrigado a declarar o produtor que se enquadre em qualquer das hipoteses abaixo:
A definicao de receita bruta da atividade rural segue a IN SRF 83/2001 e abrange o total das vendas, permutas e dacoes em pagamento de produtos oriundos das atividades exploradas pelo proprio vendedor. Integram tambem essa base: bens da atividade anteriormente deduzidos como despesas, sobras liquidas distribuidas por cooperativas de producao agropecuaria, e subvencoes, subsidios, PEPRO e indenizacoes de seguro agricola (Proagro/Maquinas).
Ponto critico: a receita bruta e apurada sem exclusao de Funrural, ICMS, Cota de Capital ou outras deducoes. O regime aplicavel e o de caixa, com excecao dos adiantamentos relativos a entrega futura de produtos, que so transitam como receita quando a operacao se completa com a efetiva entrega dos produtos.
Tambem integram a receita: valores recebidos de orgaos publicos (auxilios, subvencoes, subsidios, AGF, PEPRO, PRO-AGRO, devolucoes de ICMS); adiantamentos relativos a venda de produto rural, quando completada a operacao; e entrega de animais, produtos ou bens rurais para integralizacao de capital.
Dois modelos de apuracao: regime real ou presuncao de 20%
O calculo do imposto sobre a atividade rural nao sofreu alteracoes para o exercicio 2026. O resultado tributavel e apurado pelo Livro Caixa da Atividade Rural, conforme o art. 11 da IN 83/2001:
Art. 11. Considera-se resultado da atividade rural a diferenca entre os valores das receitas recebidas e das despesas de custeio e dos investimentos pagos no ano-calendario, correspondentes a todas as unidades rurais exploradas pela pessoa fisica.
O produtor pode optar entre dois modelos. O primeiro e o regime de apuracao real: resultado = receita bruta recebida menos despesas de custeio e investimentos pagos no ano-calendario. Exige escrituracao rigorosa e documentacao comprobatoria para cada lancamento. O segundo e o modelo simplificado: o resultado fica limitado, a opcao do contribuinte, a 20% da receita bruta do ano-calendario (art. 11, paragrafo 5, IN 83/2001). Essa opcao e valida apenas quando as despesas comprovadas nao superam esse percentual ou quando nao houve escrituracao do Livro Caixa.
A contrapartida do modelo simplificado e direta: sem escrituracao, perde-se o direito de compensar prejuizos em anos posteriores. O paragrafo 1 do art. 11 autoriza a compensacao de resultado negativo nos anos-calendario posteriores, mas o paragrafo 4 exige a conservacao do Livro Caixa e dos documentos fiscais como condicao para esse aproveitamento.
A entrega da declaração do produtor rural exige o programa instalado no computador, o aplicativo móvel não suporta o preenchimento da ficha de atividade rural, que demanda detalhamento de receitas, despesas, bens, dividas e investimentos ligados a produção.
Despesas dedutiveis: o que entra e o que a Receita Federal veta
O art. 7 da IN 83/2001 define como despesa de custeio aquela necessaria a percepcao dos rendimentos da atividade rural e a manutencao da fonte pagadora, relacionada com a natureza das atividades exercidas. O art. 8 classifica como investimento a aplicacao de recursos financeiros no ano-calendario visando ao desenvolvimento, expansao e melhoria da produtividade rural, nas seguintes categorias:
• I - benfeitorias de construcao, instalacoes, melhoramentos, reparos e limpeza de diques, comportas e canais;
• II - culturas permanentes, essencias florestais e pastagens artificiais;
• III - aquisicao de tratores, implementos, maquinas, veiculos de carga e utilitarios rurais, botes de pesca, frigorificos e similares;
• IV - animais de trabalho, de producao e engorda;
• V - servicos tecnicos especializados visando elevar a eficiencia do uso dos recursos da propriedade;
• VI - insumos como reprodutores, sementes selecionadas, corretivos de solo, fertilizantes, vacinas e defensivos;
• VII - atividades de elevacao socioeconomica do trabalhador rural (casas, predios e galpoes recreativos/educacionais);
• VIII - estradas que facilitem o acesso ou a circulacao na propriedade;
• IX - instalacao de aparelhagem de comunicacao, bussola, sonda, radares e energia eletrica;
• X - bolsas para formacao de tecnicos em atividades rurais, inclusive gerentes de estabelecimentos e contabilistas.
Ponto de atencao obrigatorio: o paragrafo unico do art. 8 determina que os investimentos sao considerados despesas no mes do efetivo pagamento, nao da competencia. O regime de caixa governa tanto receitas quanto investimentos, e a fiscalizacao pode exigir comprovacao documental de cada lancamento.
O art. 9 fixa o que nao constitui investimento: o custo de aquisicao da terra nua. Na compra de imovel rural, apenas o valor atribuido as benfeitorias pode ser deduzido como despesa; o pagamento pela terra nua integra o custo de aquisicao para fins de apuracao de ganho de capital em eventual alienacao futura. Tambem nao sao dedutiveis: produtos recebidos em bonificacao, notas fiscais de remessa de produtos e quotas do IRPF.
LCDPR: obrigatoriedade, prazo coincidente e penalidades graduadas
O regime do Livro Caixa varia conforme o porte do produtor. Para produtores com receita bruta anual de ate R$ 56.000,00, o livro caixa e dispensado — a tributacao incide sobre 20% da receita da atividade rural sem necessidade de escrituracao. Para produtores acima desse patamar e ate R$ 4,8 milhoes, o livro caixa fisico/analogico e exigido sempre que o produtor optar pela apuracao real (receitas menos despesas). Para produtores com receita bruta anual superior a R$ 4,8 milhoes, o Livro Caixa Digital do Produtor Rural (LCDPR) e obrigatorio. O programa 'Atividade Rural' disponibilizado pela Receita Federal e auxiliar para preenchimento do Demonstrativo da Atividade Rural na declaracao, mas nao substitui o LCDPR — cuja obrigatoriedade e autonoma e cujo prazo de entrega coincide com o da DIRPF: 29 de maio de 2026.
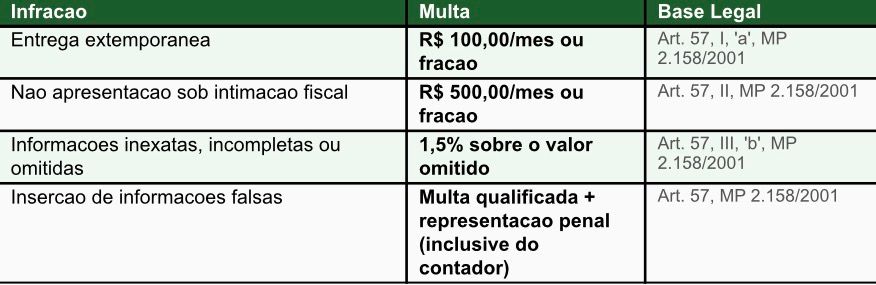
As penalidades pelo descumprimento estao previstas no art. 57 da MP 2.158/2001:
Arrendamento nao e atividade rural: erro que gera autuacao qualificada
Um dos pontos de maior risco de retencao na malha fina e a declaracao incorreta de receitas de arrendamento como receita da atividade rural. O arrendamento nao e atividade rural para fins do IRPF, trata-se de rendimento de aluguel, sujeito ao carne-leao mensal. A classificacao equivocada configura infracão prevista no art. 18 da Lei 8.023/1990.
Para o arrendador (proprietario do imovel) que classifica os valores como receita rural, a penalidade e multa isolada de 50% por falta de recolhimento do carne-leao; no caso de omissao na DAA, incide multa de oficio qualificada. Para o arrendatario que omite o pagamento do arrendamento no Livro Caixa ou LCDPR, a penalidade e multa de 20% do valor por falta de informacao do pagamento efetuado, acrescida de 1,5% do valor da receita omitida quando o arrendamento for pago em produto (art. 57, III, 'b', da MP 2.158/2001).
Cruzamento eletronico e os 7 pontos que retêm a declaracao na malha fina
A Receita Federal intensificou o cruzamento eletronico de dados no exercicio 2026, confrontando automaticamente as informacoes declaradas com notas fiscais emitidas, movimentacoes bancarias e registros do LCDPR. Os pontos de maior exposicao ao risco de retencao para o produtor rural sao:
• Omissao de receitas recebidas de tradings, cooperativas ou contratos de venda futura, valores que ja constam nas bases da Receita por cruzamento com declaracoes das adquirentes;
• Classificacao indevida de receitas de arrendamento como receita da atividade rural;
• Lancamento de despesas nao dedutiveis, em especial o custo de aquisicao da terra nua (art. 9, IN 83/2001);
• Ausencia de documentacao comprobatoria para despesas lancadas, a fiscalizacao pode exigir noteiras e extratos bancarios para cada lancamento em razao do regime de caixa;
• Inconsistencia entre a renda declarada e a movimentacao financeira registrada nas instituicoes bancarias;
• Aceitacao da declaracao pre-preenchida sem conferencia, dados de fontes pagadoras podem estar incompletos ou incorretos;
• Organizacao inadequada ou ausencia do Livro Caixa ou LCDPR quando exigido.
Produtores com parcerias envolvendo empresas proprias ou terceiros devem estar atentos ao risco de questionamento por simulacao de parceria: a fiscalizacao pode solicitar controles de producao, plantio e distribuicao de receitas e despesas para verificar a genuinidade da operacao.
Caso sejam identificadas divergencias, a declaracao fica retida para analise detalhada. O contribuinte e intimado a prestar esclarecimentos ou retificar as informacoes, podendo responder pelo imposto apurado acrescido de multa e juros.
Reforma Tributaria: CBS e IBS chegam para o produtor rural em 2026
A partir de julho de 2026, produtores rurais pessoa fisica passam a ser obrigados a se inscrever no CNPJ. A nota fiscal eletronica e obrigatoria desde janeiro de 2026; quem utilizava talao em papel teve o prazo prorrogado para 1 de maio de 2026.
O destaque da CBS e do IBS nos documentos fiscais passa a ser exigido a partir de janeiro de 2026 para produtores com faturamento igual ou superior a R$ 3,6 milhoes, e para aqueles com faturamento inferior que optarem pela tributacao da CBS e do IBS. O produtor rural pessoa fisica com faturamento anual de ate R$ 3,6 milhoes podera optar por ser ou nao contribuinte da CBS e do IBS durante o periodo de transicao, que se estende ate 2032.