VTN não é preço de terra: por que sua declaração de ITR pode estar apoiada em uma base que nunca existiu
Pergunte a produtores da região de São Gotardo/MG quanto vale o hectare de hortifruti (HF), ou o hectare de soja no PAD/DF, e eles respondem na hora. Existe mercado, existe negociação
Por Karolina Rocha
Publicado em
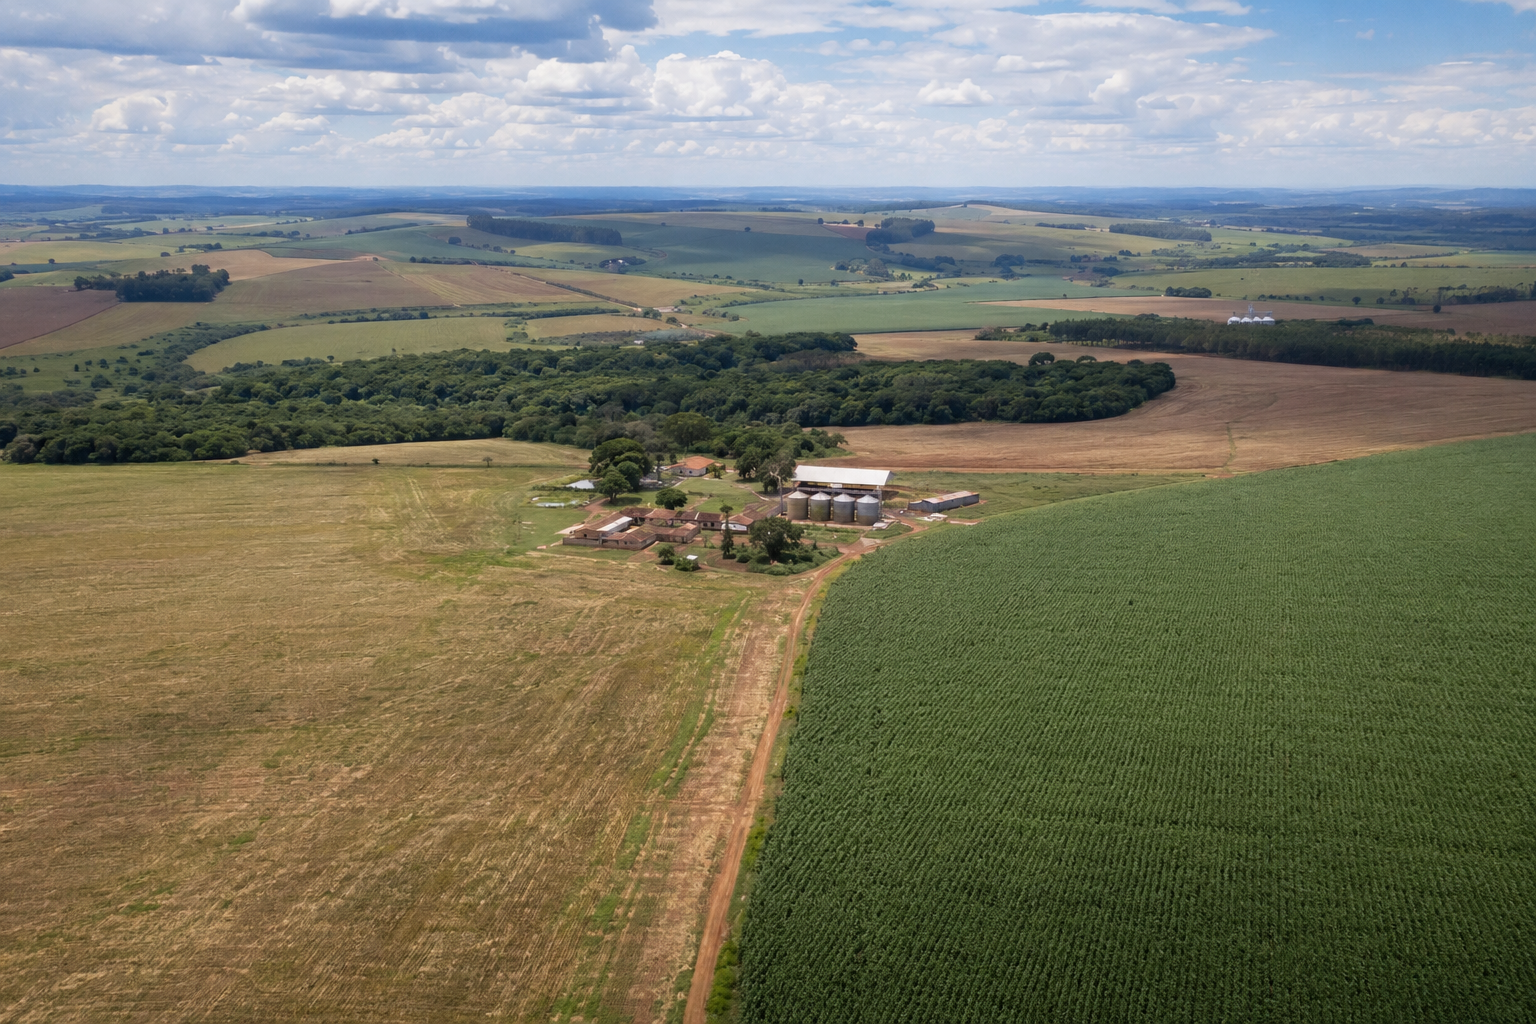
Pergunte a produtores da região de São Gotardo/MG quanto vale o hectare de hortifruti (HF), ou o hectare de soja no PAD/DF, e eles respondem na hora. Existe mercado, existe negociação.
Agora pergunte quanto vale a terra nua daquele mesmo imóvel, sem benfeitoria nenhuma, sem cultura, sem pastagem formada, sem estrutura. Ninguém compra isso. Ninguém vende isso. Esse mercado nunca existiu.
E é exatamente esse valor, o Valor da Terra Nua (VTN), que serve de base para o ITR.
A confusão de termos que sustenta o problema
O VTN não é um preço observado de mercado. É um valor residual, calculado da seguinte forma: parte-se do valor total do imóvel, descontam-se as benfeitorias construtivas (casa, barracão, cerca, curral, poço, irrigação) e reprodutivas (lavoura formada, pastagem cultivada, floresta plantada) e ajusta-se o resultado por ativo e passivo ambiental. Só sobra, depois disso, a terra nua.
Boa parte das declarações de ITR erra exatamente aqui: trata "preço de terra" e "VTN" como se fossem a mesma coisa, ou usa uma referência de mercado (a tabela do sindicato, a média da região) como se fosse VTN.
Não é. E essa confusão de termos é, em nossa avaliação, a origem de parte da discussão técnica que vem depois.
De onde vêm as tabelas que a Receita usa, e por que elas nascem frágeis
A Receita Federal usa como referência o SIPT (Sistema de Preços de Terras), alimentado anualmente por valores de VTN por hectare informados pelos municípios, organizados por classe de aptidão agrícola.
O que poucos produtores sabem é de onde vem o incentivo para essas tabelas existirem. A legislação, a exemplo da Lei nº 9.393/96, permitiu que municípios celebrem convênio com a Receita Federal para assumir a fiscalização, o lançamento e a cobrança do ITR.
O município que faz essa opção fica com a totalidade da arrecadação correspondente aos imóveis em seu território; o que não opta, recebe apenas metade. Isso cria, na prática, um interesse direto da prefeitura em ter uma tabela de VTN “sólida”: mais fiscalização e valores mais altos significam mais receita.
Foi nesse contexto, e não em um processo avaliatório rigoroso, que muitas tabelas municipais foram construídas, em alguns casos com valores acima do preço real de mercado, sem respaldo em avaliação técnica.
Quando esses números entram no SIPT e são usados pela Receita para arbitrar um VTN questionado, o produtor pode acabar tributado sobre uma base que nunca existiu de fato, que segue de uma lógica arrecadatória.
Soma-se a isso um problema geográfico pouco discutido: um VTN médio por município pressupõe um município uniforme. Corumbá/MS tem mais de 64 mil km². João Pinheiro/MG, mais de 10 mil km². Dentro de uma área desse tamanho, existem imóveis completamente diferentes entre si.
Por isso, entendemos que é necessário sermos diretos: não existe, e não pode existir, um VTN único para todo o município. Qualquer tabela que ofereça isso está, na melhor das hipóteses, simplificando uma realidade que não é simples.
O que fazer com isso na prática
Quando o VTN declarado se afasta da referência do SIPT, a Receita pode questionar e arbitrar o valor com base na tabela municipal. Nesse momento, repetir "sempre foi declarado assim" não é fundamentação técnica.
A alternativa é produzir uma avaliação rural com método: levantamento do valor total do imóvel, dedução de benfeitorias construtivas e reprodutivas, ajuste por ativo e passivo ambiental, e exclusão das áreas não tributáveis (Reserva Legal, APP, RPPN, matas nativas, áreas inundadas), desde que devidamente formalizadas.
A referência normativa para essa avaliação é somente uma, a ABNT NBR 14.653-3, que trata de avaliações de imóveis rurais.
Por que isso importa além da fiscalização
Declarar sem essa base técnica gera um risco: questionamento, arbitramento com base no SIPT, cobrança complementar, e nenhuma fundamentação própria para contestar.
Para quem já enfrentou esse tipo de problema, vale entender que a avaliação técnica não serve só para reagir a uma cobrança.
Ela serve para declarar com segurança nos anos seguintes, partindo de um número que foi de fato calculado, e não apenas copiado da tabela do município, que, como vimos, também não tem origem sólida.