Crédito Rural, alongamento de dívidas e a proteção jurídica do produtor em tempos de crise
Os últimos anos revelaram um paradoxo da história recente do agronegócio brasileiro. Após um período de extraordinária prosperidade entre 2020 e 2021, impulsionado pela valorização das commodities agrícolas, juros reduzidos e ampla oferta de crédito, milhares de produtores passaram a enfrentar dificuldades financeiras justamente depois de terem investido para aumentar a produção
Por Liliane Bertelli Imura Cisotto
Publicado em
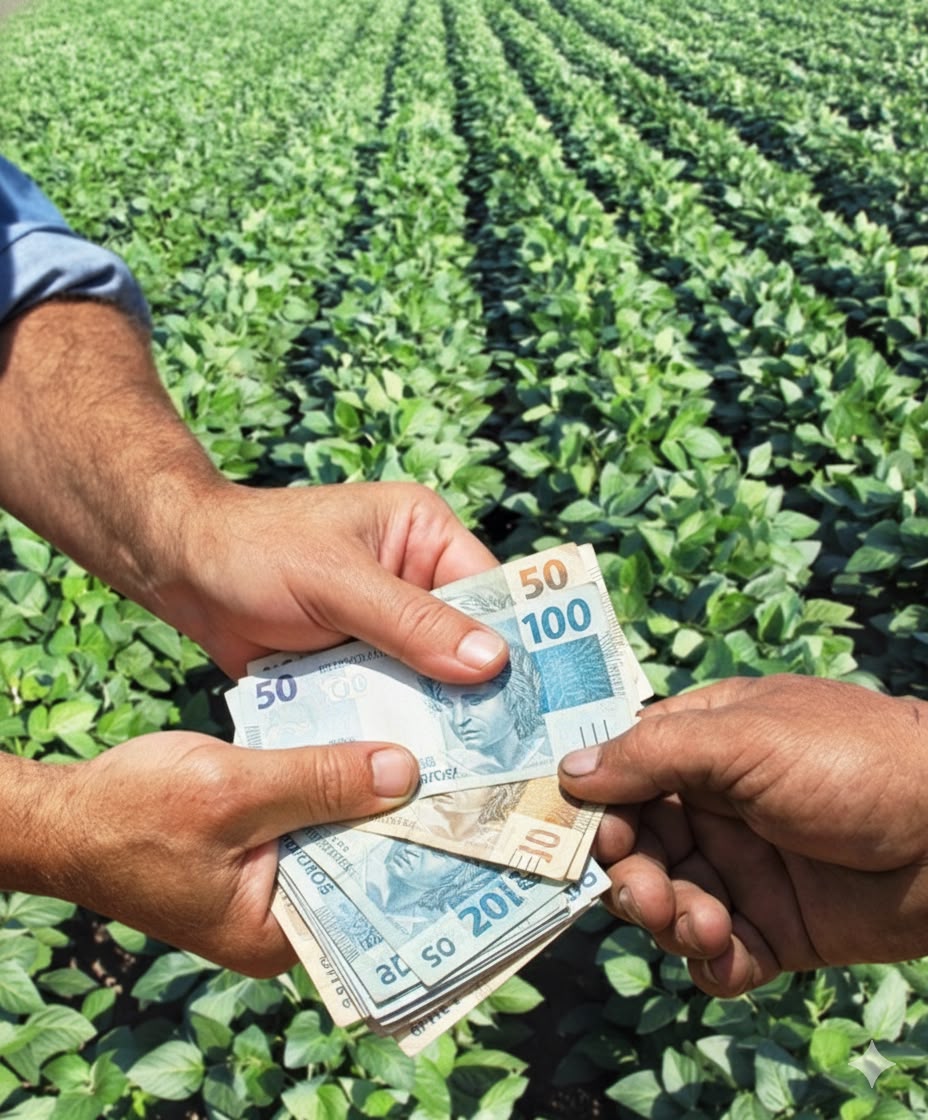
Os últimos anos revelaram um paradoxo da história recente do agronegócio brasileiro. Após um período de extraordinária prosperidade entre 2020 e 2021, impulsionado pela valorização das commodities agrícolas, juros reduzidos e ampla oferta de crédito, milhares de produtores passaram a enfrentar dificuldades financeiras justamente depois de terem investido para aumentar a produção.
A narrativa simplista de que o produtor rural se endividou excessivamente ignora a realidade econômica que marcou esse período. Os investimentos realizados foram baseados em condições de mercado que pareciam sólidas: preços elevados, demanda internacional crescente e acesso abundante ao crédito.
Entretanto, a partir de 2022, diversos fatores mudaram simultaneamente. O aumento das taxas de juros elevou drasticamente o custo financeiro das operações. A guerra entre Rússia e Ucrânia pressionou os preços dos fertilizantes e insumos. Muitas commodities perderam valor no mercado internacional e, em diversas regiões, eventos climáticos comprometeram a produtividade das lavouras.
O resultado foi uma combinação extremamente agressiva: custos elevados e receitas menores.
O cenário lembra, sob diversos aspectos, a crise imobiliária norte-americana de 2008. Não porque o agronegócio brasileiro tenha reproduzido os mesmos erros do sistema financeiro americano, mas porque ambos os fenômenos foram precedidos por uma forte expansão do crédito baseada na expectativa de continuidade de um ciclo econômico excepcional.
Quando as premissas econômicas mudaram, produtores e empresas passaram a enfrentar dificuldades que não decorriam de má gestão, mas da alteração abrupta das condições que justificaram seus investimentos.
Nesse contexto, surge uma questão jurídica fundamental: o crédito rural pode ser tratado da mesma forma que um financiamento bancário comum?
A resposta é não.
O crédito rural possui natureza jurídica própria. Ele foi concebido pelo legislador como instrumento de política agrícola e desenvolvimento econômico. Sua finalidade não é simplesmente garantir o retorno financeiro das instituições credoras, mas assegurar a continuidade da atividade produtiva.
A Constituição Federal prestigia a função social da propriedade e determina que a política agrícola seja utilizada como instrumento de desenvolvimento nacional. Por essa razão, todo o sistema de crédito rural foi estruturado para preservar a produção e não para promover a liquidação patrimonial do produtor.
É exatamente nesse ponto que ganha relevância o direito ao alongamento das dívidas rurais.
Quando fatores extraordinários, como frustração de safra, eventos climáticos, crises de mercado ou desequilíbrios econômicos comprometem a capacidade de pagamento do produtor, a legislação e o Manual de Crédito Rural asseguram mecanismos de renegociação e prorrogação das operações.
Não se trata de benefício ou favor concedido pelas instituições financeiras.
Trata-se de um direito do produtor rural reconhecido pela própria lógica do Sistema Nacional de Crédito Rural e consolidado pela jurisprudência do Superior Tribunal de Justiça.
A razão é simples: não faz sentido exigir o vencimento integral de uma dívida justamente quando fatores externos impedem o ciclo produtivo de gerar os resultados originalmente esperados.
Contudo, um problema cada vez mais frequente tem surgido no mercado: a utilização da alienação fiduciária de imóveis rurais como mecanismo de execução acelerada das dívidas.
Embora a alienação fiduciária seja perfeitamente adequada para financiamentos imobiliários urbanos, sua aplicação indiscriminada ao crédito rural cria uma profunda incompatibilidade com os princípios que regem a atividade agropecuária.
Ao consolidar rapidamente a propriedade em favor do credor, muitas vezes por procedimento extrajudicial, impede-se que o produtor exerça seu direito ao alongamento da dívida e à reestruturação financeira da atividade.
Na prática, a garantia passa a destruir justamente aquilo que o sistema de crédito rural foi criado para preservar: a produção.
Sob a perspectiva econômica, a liquidação precipitada de uma fazenda não afeta apenas o produtor. Ela interrompe empregos, compromete fornecedores, reduz arrecadação, impacta cooperativas, transportadoras e toda a cadeia produtiva ligada à atividade rural.
Por isso, cresce no meio jurídico a compreensão de que a interpretação dos contratos rurais deve respeitar a finalidade constitucional do crédito rural, privilegiando a continuidade da atividade econômica em vez da simples expropriação patrimonial.
Da mesma forma, a recuperação judicial deixou de ser vista como medida excepcional para se tornar importante instrumento de reorganização econômica do setor.
Quando utilizada de forma adequada, a recuperação judicial não protege apenas o devedor. Ela preserva empregos, garante a continuidade da produção, mantém a circulação de riquezas e aumenta as chances de satisfação dos próprios credores.
O produtor rural não pode ser tratado como um especulador financeiro. Sua atividade depende de fatores biológicos, climáticos e mercadológicos que escapam ao seu controle. O tempo da agricultura não é o mesmo tempo do mercado financeiro.
Por isso, o atual momento exige uma mudança de perspectiva. O debate não deve se concentrar em como executar o produtor mais rapidamente, mas em como preservar atividades economicamente viáveis até que o ciclo econômico volte a oferecer condições de normalidade.
A grande lição deixada pelos últimos anos é clara: o agro continua sendo um dos pilares da economia brasileira. E justamente por sua relevância estratégica, o ordenamento jurídico oferece instrumentos legítimos para sua proteção.
Alongamento de dívidas, renegociação de passivos, recuperação judicial e interpretação sistemática do crédito rural não representam privilégios. Representam mecanismos de preservação da atividade produtiva, da função social da propriedade e da própria segurança alimentar do país.
Defender o produtor rural não é proteger um devedor. É proteger a produção, o emprego, a arrecadação e o futuro econômico do Brasil.