STF retoma julgamento do Tema 843 sobre crédito presumido de ICMS
Recurso da União discute se créditos presumidos concedidos por estados e pelo Distrito Federal entram na base de cálculo do PIS e da Cofins; votação foi reiniciada com quatro votos mantidos pela exclusão.
Publicado em
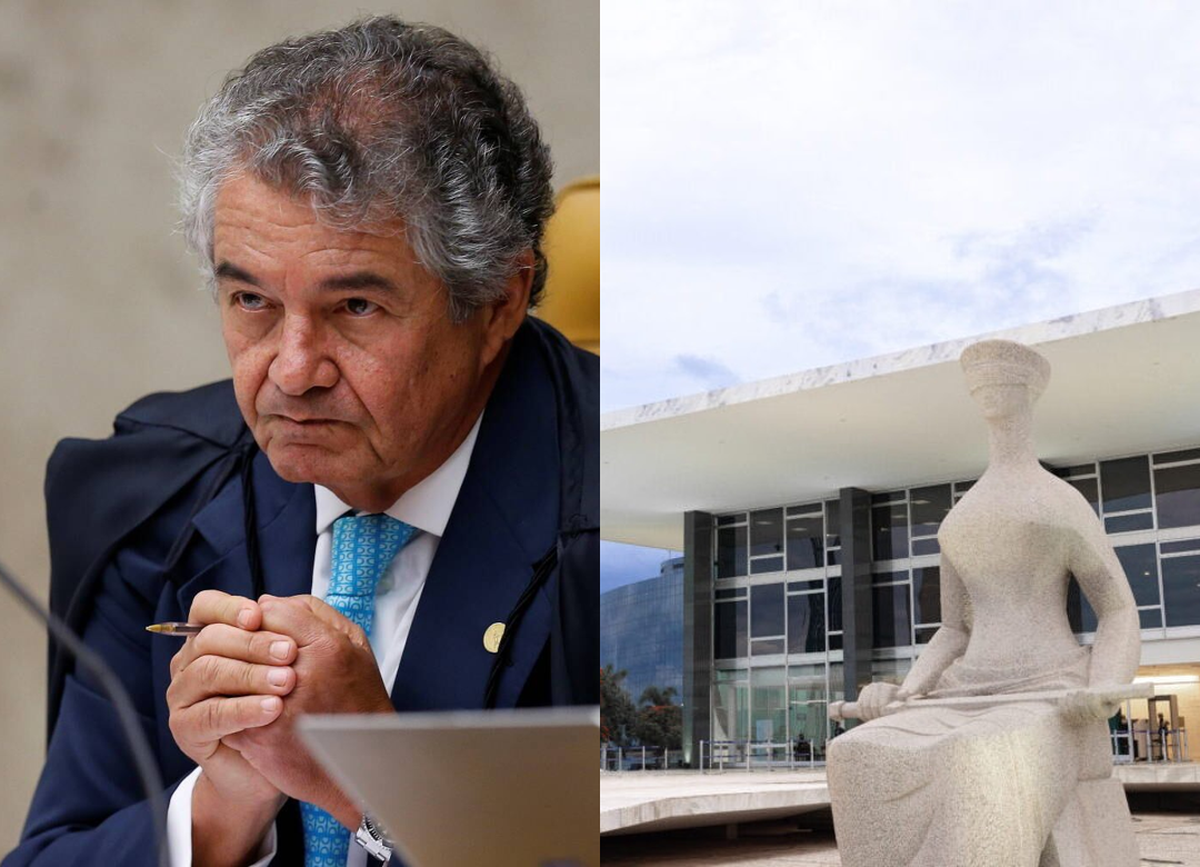
O Plenário do Supremo Tribunal Federal deve retomar nesta quarta-feira, 7 de outubro, o julgamento do RE 835.818, Tema 843 da repercussão geral. O caso consta da pauta de 7 e 8 de outubro.
A repercussão geral foi reconhecida em 2015. A descrição do tema no portal do STF define a controvérsia como:
"Possibilidade de exclusão da base de cálculo do PIS e da COFINS"
O recurso é da União contra decisão do Tribunal Regional Federal da 4.ª Região, que considerou que os créditos presumidos de ICMS não podem ser tributados pelo PIS e pela Cofins. Os créditos são concedidos pelos estados e pelo Distrito Federal.
Como o caso chegou ao plenário físico
O julgamento teve início em março de 2021, no plenário virtual, onde havia maioria favorável ao afastamento da tributação. O resultado não chegou a ser proclamado. Um pedido de destaque do ministro Gilmar Mendes levou o recurso ao plenário físico e reiniciou a votação.
Votos mantidos
Pelas regras do STF, permanecem válidos os votos dos ministros aposentados Marco Aurélio, Rosa Weber, Ricardo Lewandowski e Luís Roberto Barroso. Os quatro votaram pela exclusão dos créditos presumidos da base do PIS e da Cofins. O julgamento recomeça, portanto, com quatro votos computados favoráveis à exclusão.
Sessão de 1.º de outubro
O recurso voltou ao Plenário na quinta-feira, 1.º de outubro. A sessão ficou restrita à leitura do relatório e às sustentações orais da União, da empresa e de entidades admitidas como amicus curiae. A análise do mérito segue pendente.
Efeitos sobre outros processos
Por se tratar de repercussão geral, a tese fixada pelo STF deverá orientar os demais processos sobre o mesmo tema.
A pendência do Tema 843 já repercutiu no Superior Tribunal de Justiça. Em 2023, o ministro André Mendonça determinou o sobrestamento dos processos afetados ao Tema 1.182 do STJ, que trata da incidência de IRPJ e CSLL sobre benefícios fiscais de ICMS diversos do crédito presumido. Também suspendeu o julgamento no STJ até a decisão do Supremo sobre o Tema 843.