STF afasta créditos presumidos de ICMS da base do PIS e da Cofins
Plenário fixou, no Tema 843, que a inclusão desses créditos na base de cálculo das contribuições é incompatível com a Constituição Federal.
Publicado em
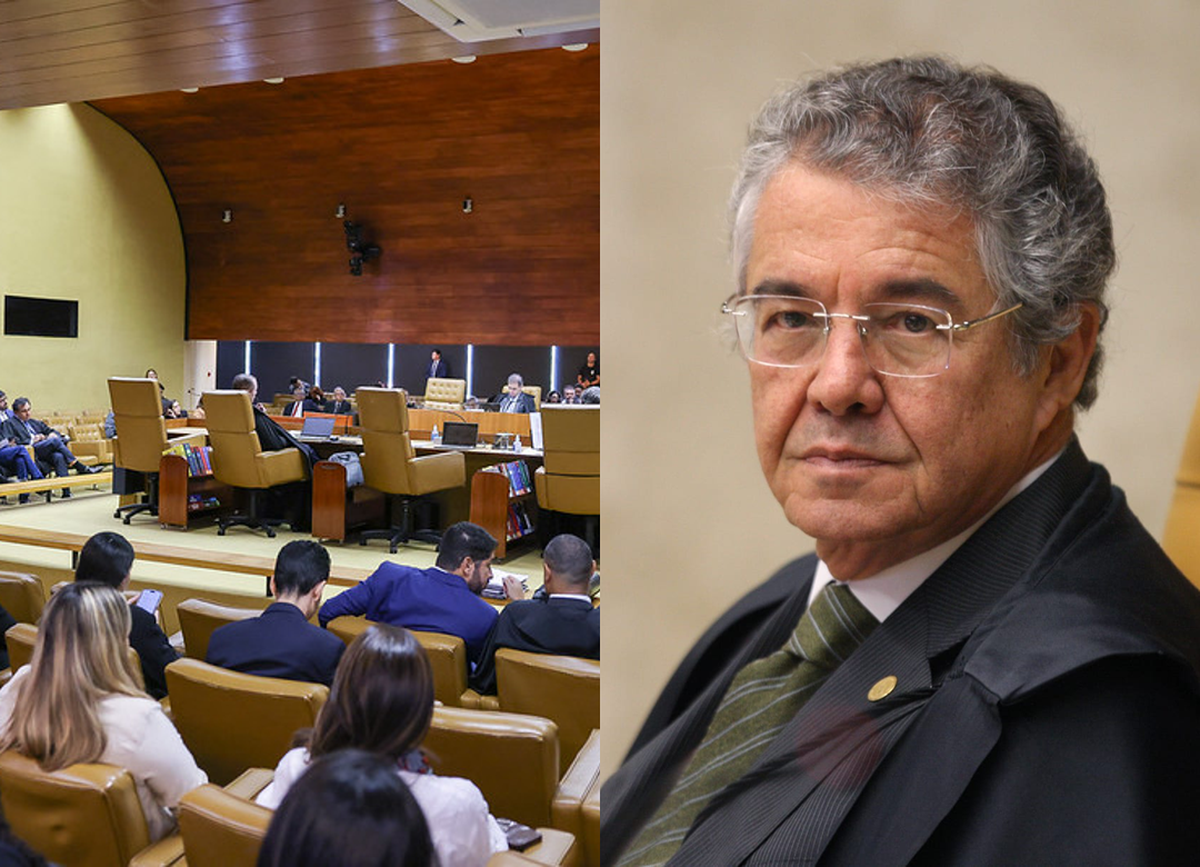
O Supremo Tribunal Federal (STF) decidiu, nesta quarta-feira (07/10), que créditos presumidos de ICMS, valores que a legislação permite descontar do imposto devido, não podem integrar a base de cálculo do Programa de Integração Social (PIS) e da Contribuição para Financiamento da Seguridade Social (Cofins). O Plenário, por maioria, conheceu do recurso extraordinário da União e negou-lhe provimento.
O julgamento ocorreu no RE 835818, com repercussão geral reconhecida (Tema 843). Prevaleceu o entendimento de que esses valores não representam riqueza própria da empresa e, por isso, não configuram faturamento nem receita para fins de incidência das contribuições.
O caso concreto
A União questionava decisão do TRF-4 segundo a qual créditos presumidos de ICMS não caracterizam receita ou faturamento das empresas e, portanto, não podem ser objeto de tributação. Para o TRF-4, os créditos concedidos pelos estados e pelo Distrito Federal constituem renúncia fiscal, com a finalidade de incentivar determinada atividade econômica de interesse da sociedade.
A repercussão geral foi reconhecida para definir se, à luz dos arts. 150, § 6.º, e 195, I, b, da Constituição Federal, é possível excluir da base de cálculo do PIS e da Cofins os valores de créditos presumidos de ICMS concedidos pelos estados e pelo Distrito Federal, por não terem natureza de receita.
Em 2016, a Procuradoria-Geral da República (PGR) manifestou-se pelo desprovimento do recurso da União. No parecer, de 30.5.2016, propôs tese pela exclusão desses valores da base de cálculo, com fundamento nos princípios da capacidade contributiva, da isonomia e da proporcionalidade.
A tramitação no Supremo
Em decisão proferida no RE 835818, determinou-se o sobrestamento dos processos afetados ao Tema 1.182 dos recursos repetitivos do Superior Tribunal de Justiça (STJ) e a suspensão do julgamento naquela Corte até decisão definitiva do Supremo sobre o Tema 843.
O julgamento começou no Plenário Virtual, onde se formou maioria de 6 votos a 5 favorável aos contribuintes, até que um pedido de destaque do Ministro Gilmar Mendes levou a discussão ao Plenário presencial. Em sessão presencial, foram ouvidas sustentações orais e o Presidente da Corte, Ministro Edson Fachin, suspendeu o julgamento sem conclusão do mérito. O resultado foi proclamado em 7.10.2026.
Os fundamentos da maioria
A posição vencedora foi apresentada pelo relator, Ministro Marco Aurélio, que votou no Plenário Virtual antes de se aposentar. Para ele, os créditos resultam de renúncia fiscal e têm como efeito a redução do imposto devido, sem representar disponibilidade econômica nem riqueza nova. Mesmo quando registrados na contabilidade como ingresso, não se transformam em receita capaz de integrar a base de cálculo do PIS e da Cofins.
Na sessão de 7.10.2026, o Ministro Dias Toffoli alterou seu entendimento para acompanhar o relator. Segundo ele, o resultado prático da tributação seria permitir que a União reduzisse indiretamente benefícios fiscais que os estados, dentro de sua competência e de acordo com as realidades locais, optaram por conceder, o que geraria insegurança jurídica.
Já haviam votado no mesmo sentido os Ministros Rosa Weber, Ricardo Lewandowski e Luís Roberto Barroso, todos aposentados. Também seguiram o relator a Ministra Cármen Lúcia, que votou em assentada anterior e, segundo a certidão de julgamento, estava ausente justificadamente na sessão de 7.10.2026, e o Ministro Edson Fachin. A maioria somou 7 votos.
A divergência
O Ministro Gilmar Mendes entendeu que o crédito presumido de ICMS é receita que se incorpora ao patrimônio da empresa. Para ele, o contribuinte deixa de desembolsar determinado valor e não assume nenhuma obrigação de restituição ou de repasse, de modo que o montante permanece definitivamente com a empresa, como vantagem econômica efetiva. O fato de a vantagem decorrer de renúncia fiscal, segundo o ministro, não altera essa conclusão.
O Ministro Alexandre de Moraes acrescentou a questão do pacto federativo. Em sua visão, excluir o crédito presumido de ICMS da base de cálculo do PIS e da Cofins permitiria que o estado, ainda que indiretamente, reduzisse a incidência de tributos federais. Os Ministros Luiz Fux e Nunes Marques votaram no mesmo sentido, totalizando 4 votos vencidos.
Não votaram os Ministros André Mendonça, Cristiano Zanin e Flávio Dino, sucessores, respectivamente, dos Ministros Marco Aurélio, Ricardo Lewandowski e Rosa Weber, que já haviam proferido seus votos em assentada anterior.
A tese fixada
A tese de repercussão geral foi fixada nos seguintes termos:
“Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins [...]”
O enunciado completo declara incompatível com a Constituição Federal a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços (ICMS). A notícia e a certidão de julgamento divulgadas pelo STF não registram modulação de efeitos.
A decisão seguiu os termos do voto do relator, Ministro Marco Aurélio. O acórdão será redigido pelo Ministro Edson Fachin, Presidente da Corte, nos termos do art. 38, IV, b, do Regimento Interno do STF.