PEC propõe adiar para 2028 cobrança definitiva da CBS e do Imposto Seletivo
Texto assinado pela deputada Any Ortiz (PP-RS) altera o ADCT e a Emenda Constitucional 132/2023 para estender a 2027 as alíquotas de teste e transferir para 2028 a cobrança definitiva e a extinção do PIS e da Cofins
Publicado em
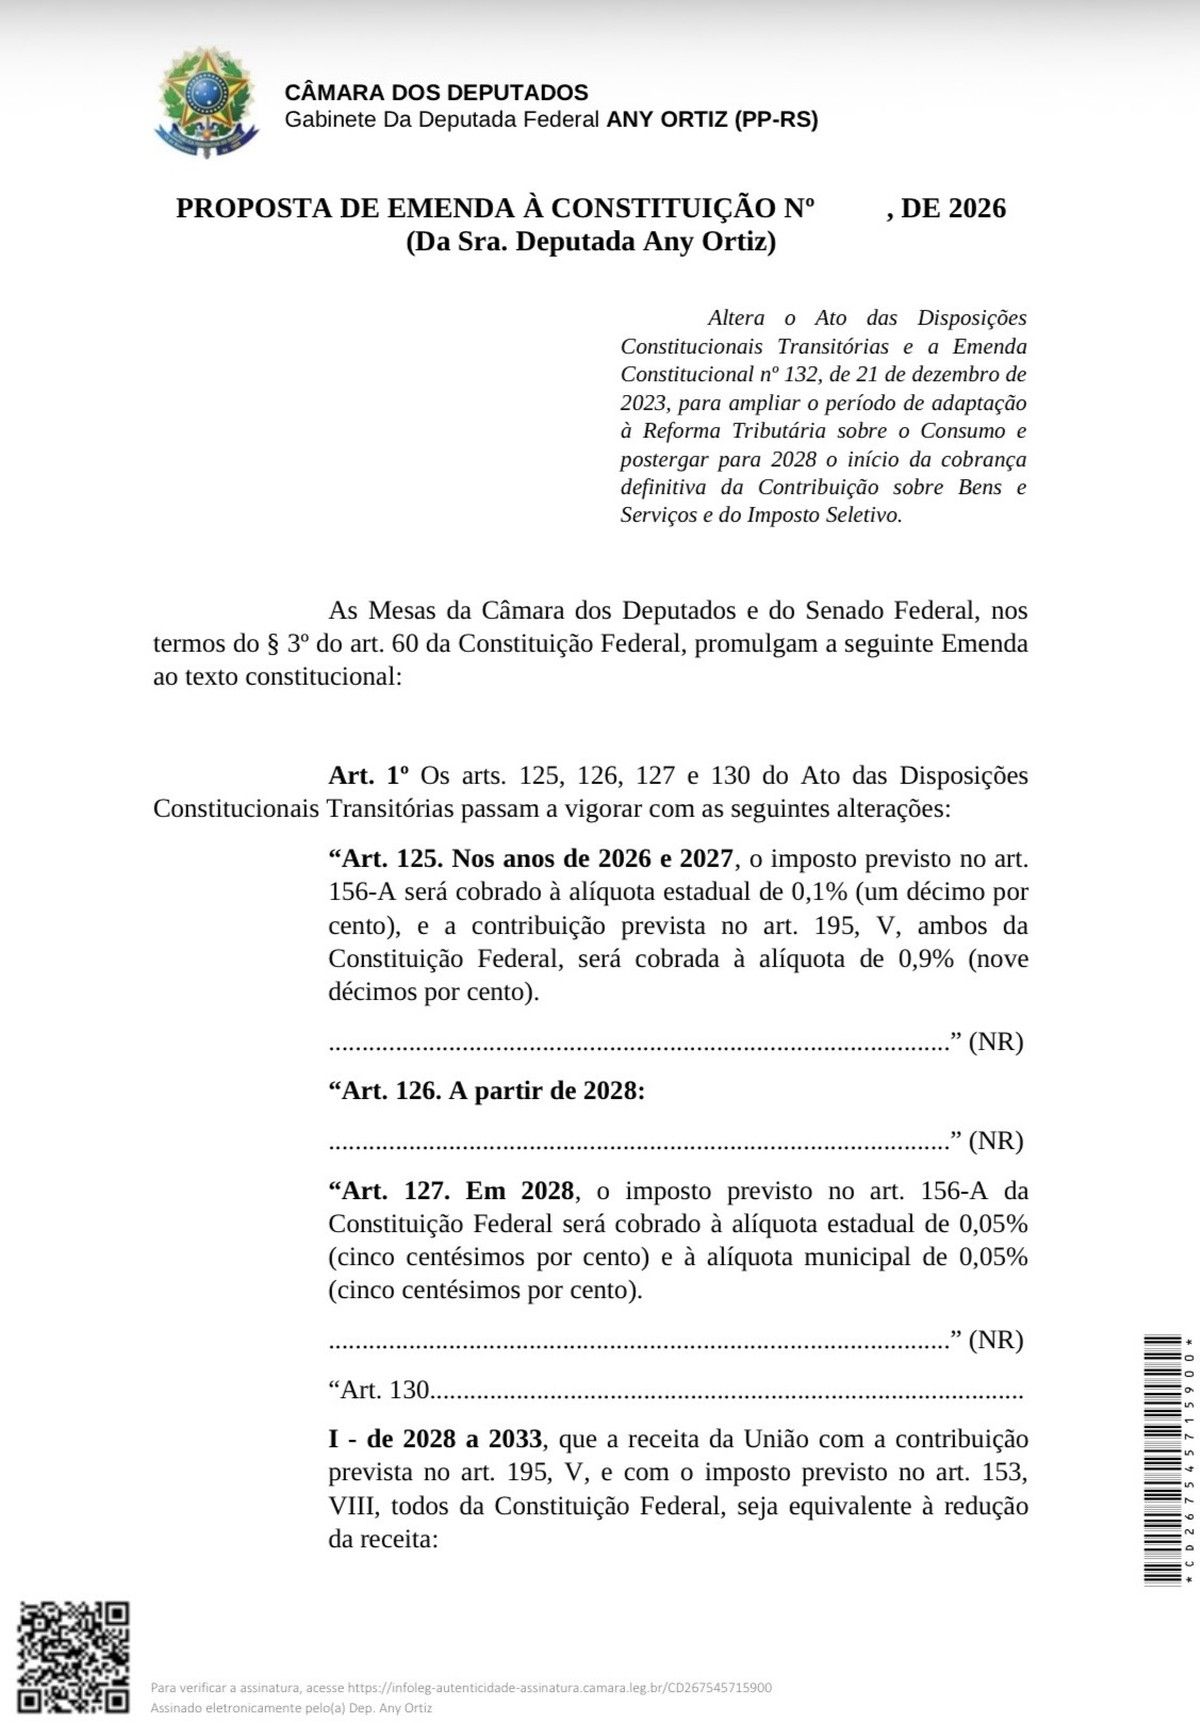
A deputada federal Any Ortiz (PP-RS) assinou proposta de emenda à Constituição para adiar de 2027 para 2028 o início da cobrança definitiva da Contribuição sobre Bens e Serviços (CBS) e do Imposto Seletivo. O texto, datado de novembro de 2026, altera os artigos 125, 126, 127 e 130 do Ato das Disposições Constitucionais Transitórias (ADCT) e os artigos 22 e 23 da Emenda Constitucional 132/2023. O documento examinado não traz número nem data de protocolo.
Pelo artigo 60, I, da Constituição, PEC de iniciativa parlamentar só é apresentada com a subscrição de ao menos 171 deputados. A justificação afirma que a proposta altera apenas o cronograma, não a estrutura, os princípios ou os objetivos da reforma, e destina 2027 à continuidade da adaptação e dos testes iniciados em 2026.
O que muda no cronograma
Hoje, o artigo 125 do ADCT prevê apenas para 2026 a cobrança do IBS à alíquota estadual de 0,1% e da CBS a 0,9%, com compensação dos valores recolhidos e dispensa do recolhimento para quem cumprir as obrigações acessórias. A PEC estende esse regime a 2027.
O artigo 126, que fixa 2027 como início da cobrança da CBS e do Imposto Seletivo e da extinção das contribuições substituídas, passaria a dispor "a partir de 2028". No artigo 127, o IBS a 0,05% estadual e 0,05% municipal, previsto para 2027 e 2028, ficaria restrito a 2028. No artigo 130, o período de equivalência entre a receita da CBS e do Imposto Seletivo e a redução da receita das contribuições substituídas passaria de 2027 a 2033 para 2028 a 2033, com a redução da alíquota de referência da CBS, se cabível, deslocada para 2030.
Na Emenda Constitucional 132/2023, a revogação dos dispositivos que fundamentam o PIS e a Cofins (artigo 195, I, "b", IV e § 12, da Constituição) passaria de 2027 para 2028, assim como a produção de efeitos dos artigos 3.º e 11 da emenda.
O que não muda
A redução gradual do ICMS e do ISS segue prevista entre 2029 e 2032, com extinção em 2033. Segundo a justificação, a manutenção evita descontinuidade ou sobreposição na transição dos tributos subnacionais.
A PEC também não altera a Lei Complementar 214/2025, cujo artigo 349 prevê alíquota de referência da CBS para 2027 a 2033, com cálculo pelo Executivo e pelo Comitê Gestor do IBS, exame pelo TCU e fixação pelo Senado. Aprovada a emenda, o calendário da lei complementar ficaria defasado em relação ao texto constitucional.
Contexto e tramitação
A proposta surge após carta aberta de 31 de outubro de 2026, assinada por entidades jurídicas, tributárias e empresariais, entre elas o Instituto dos Advogados Brasileiros (IAB) e a Associação Paulista de Estudos Tributários (APET), que pediram o adiamento da CBS para, no mínimo, 2028, com 2027 reservado a testes. O documento aponta a indefinição da alíquota, o funcionamento incompleto da apuração assistida e a falta de estrutura processual para os conflitos sobre IBS e CBS.
Reunidas as assinaturas, a PEC passa pela admissibilidade na Comissão de Constituição e Justiça e de Cidadania, por comissão especial e por dois turnos na Câmara e no Senado, com três quintos dos votos em cada casa, sem sanção presidencial.
Até eventual promulgação, o marco constitucional para a CBS, o Imposto Seletivo e a extinção do PIS e da Cofins segue sendo 1.º de janeiro de 2027, a menos de 60 dias. A cobrança efetiva do Imposto Seletivo depende ainda de lei ordinária que fixe as alíquotas.