Justiça de SC suspende parcelas de crédito rural e determina que instituições financeiras justifiquem juros acima da média
Em tutela de urgência, a Vara Estadual de Direito Bancário vedou ainda cobrança, protesto e vencimento antecipado e mandou excluir restrições cadastrais em 5 dias. O alongamento ainda será julgado
Publicado em
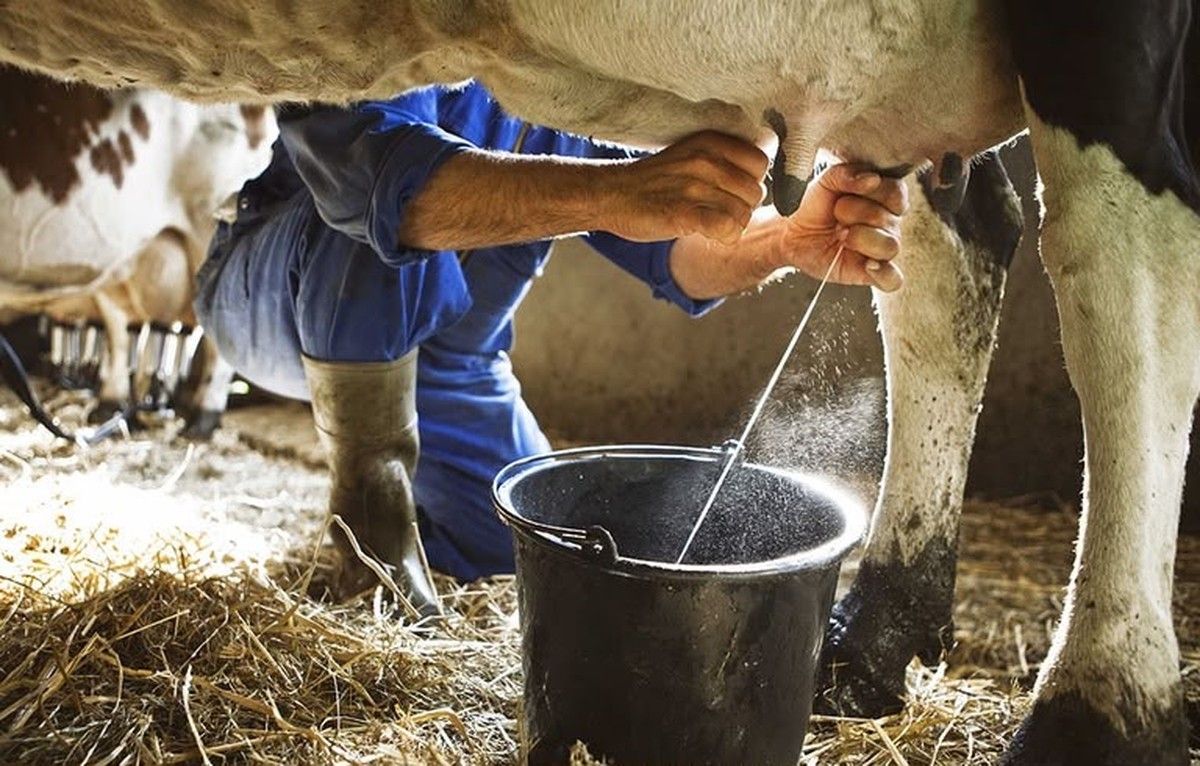
A Vara Estadual de Direito Bancário do Tribunal de Justiça de Santa Catarina deferiu tutela de urgência para suspender a exigibilidade de parcelas de operações de crédito rural de pequenos produtores dedicados à atividade leiteira e determinou que as instituições financeiras rés justifiquem a aplicação de juros superiores à média do mercado.
A decisão foi assinada em 27/10/2026 pela juíza de direito Surami Juliana dos Santos Heerdt, no Procedimento Comum Cível 5121720-18.2026.8.24.0930/SC, e vale até ulterior deliberação. As rés são a Cooperativa de Crédito, Poupança e Investimento da Região da Produção (Sicredi Região da Produção RS/SC/MG) e o Banco Cooperativo Sicredi S.A.
A ordem sobre os juros e o acordo
Com a contestação, as rés devem exibir os documentos vinculados à relação jurídica e justificar a aplicação de juros superiores à média do mercado. Se não o fizerem, presumem-se verdadeiros os fatos que os autores pretendem comprovar, incluída a abusividade dos juros remuneratórios, conforme os artigos 396 e 400 do Código de Processo Civil (CPC).
A juíza determinou ainda que as rés informem expressamente, na contestação, se há possibilidade de acordo para revisão das condições contratuais e, em caso positivo, o meio pelo qual ele poderá ser firmado, nos autos ou diretamente com a instituição financeira. Segundo a decisão, a medida busca a resolução consensual e célere do conflito.
O que foi suspenso
Até ulterior deliberação, as rés devem suspender a exigibilidade das parcelas das operações objeto da notificação extrajudicial de 28/7/2026 e abster-se de declarar o vencimento antecipado, de promover cobrança judicial ou extrajudicial e de levar os títulos a protesto. Também devem excluir, em 5 dias, as inscrições em cadastros de inadimplentes referentes a essas operações e não podem promover novas inscrições. A medida não alcança contratos estranhos ao objeto da ação, e as rés foram citadas para contestar em 15 dias.
A controvérsia
Os autores pedem o alongamento de sete operações de crédito rural, com fundamento no item 2-6-4 do Manual de Crédito Rural (MCR) e na Súmula 298 do STJ, além da revisão de encargos. Alegam frustração produtiva causada por eventos climáticos, perdas no rebanho e queda da receita da atividade leiteira. Na tutela de urgência, pediram a suspensão da exigibilidade e a abstenção ou exclusão de inscrições restritivas, pedido reiterado quando noticiaram a negativação lançada em 24/9/2026.
Fundamentos da tutela
Em cognição sumária, a magistrada considerou demonstrada a probabilidade do direito, requisito do artigo 300 do CPC. Com base nos documentos juntados, registrou que adversidades climáticas entre 2023 e o primeiro semestre de 2026 comprometeram a produção de milho para silagem, com perda estimada de 10 a 15 toneladas por hectare, e que 16 bovinos morreram depois de setembro de 2025. A produção de leite ficou abaixo do projetado em 12,50% em 2024, em 30,77% em 2025 e em 26,67% no primeiro semestre de 2026.
Para a juíza, o quadro configura frustração produtiva decorrente de fatores alheios à vontade dos autores, hipótese do item 2-6-4 do MCR, que autoriza a prorrogação da dívida aos mesmos encargos financeiros pactuados. A cédula C53720340-7, de R$ 190.000,00, contratada em 15/9/2025, não afasta essa conclusão, segundo o juízo, porque os laudos mostram agravamento posterior: os custos de produção passaram de 139% da receita em 2024 para 190% em 2025, e as 16 mortes ocorreram depois da emissão da cédula. Os autores, portanto, não podiam prever a dimensão das perdas ao assumir a obrigação.
A magistrada reconheceu ainda a boa-fé dos autores, que pediram a prorrogação administrativamente, antes do vencimento da primeira parcela, por notificação de 28/7/2026 instruída com laudo técnico e documentos veterinários, de produção e financeiros. Não houve resposta fundamentada das instituições financeiras.
Sobre a Súmula 298 do STJ, a decisão assinala que o alongamento de dívida originada de crédito rural é direito do devedor nos termos da lei, e não faculdade da instituição financeira. A juíza afirmou que a alteração do item 2-6-4 do MCR pela Resolução 5.314/2026 do Conselho Monetário Nacional não autoriza, nesta fase, a recusa sem motivação de pedido apresentado com a documentação exigida. O alcance dessa alteração sobre contratos anteriores será examinado após o contraditório.
O juízo destacou que o pedido não busca extinção nem perdão da dívida, mas o reescalonamento dos vencimentos com os encargos originais, com carência até 2028 e parcelas anuais a partir de 2029. Apontou como perigo de dano a inscrição em cadastro de inadimplentes, o risco de vencimento antecipado e de excussão das garantias e a dificuldade de comprar insumos e alimentação para os animais.
Reversibilidade
A medida é reversível, nos termos do artigo 300, § 3.º, do CPC: as obrigações e as garantias contratuais ficam preservadas, e a cobrança poderá ser retomada se o pedido for julgado improcedente.
“ Além dos efeitos práticos da medida, a decisão apresenta um ponto jurídico especialmente relevante ao consignar que a alteração promovida pela Resolução CMN nº 5.314/2026, no item 2-6-4 do Manual de Crédito Rural, a princípio não autoriza a recusa imotivada de pedido de prorrogação apresentado com a documentação exigida, ressalvando a análise definitiva de sua aplicação temporal após o contraditório.”
A atuação foi do escritório Geraldino Ribeiro Advogados Associados