Justiça de Goiás suspende apreensão de veículo e juros acima de 12% em CCB com finalidade rural
Juiz da 3.ª Vara Cível de Goiânia/GO concedeu tutela provisória que também suspende o seguro prestamista, os efeitos da mora, a consolidação da propriedade e a alienação do bem
Publicado em
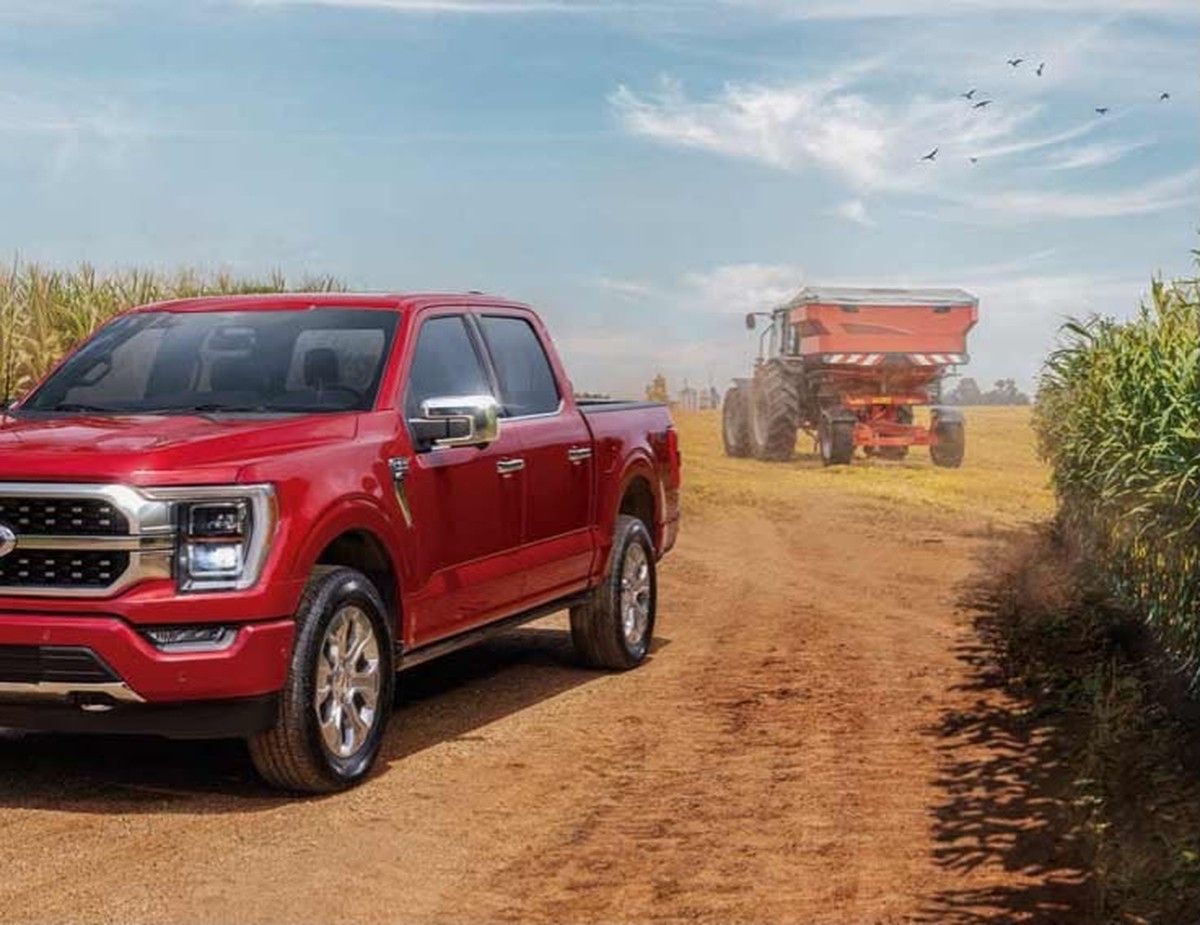
A 3.ª Vara Cível de Goiânia/GO suspendeu, em tutela provisória de urgência, a busca e apreensão de um veículo, a exigibilidade dos juros remuneratórios acima de 12% ao ano e do seguro prestamista de uma Cédula de Crédito Bancário (CCB) com finalidade rural, além dos efeitos da mora.
A decisão é do juiz Cláudio Henrique Araújo de Castro, de 5 de novembro de 2026, na ação revisional cumulada com mandamental de prorrogação de dívida (Processo 5199420-08.2026.8.09.0051), ajuizada pelo devedor contra a Sicoob Credigoias Cooperativa de Crédito Ltda.
A medida vale até ulterior deliberação judicial. A suspensão alcança os atos de busca e apreensão, remoção, consolidação da propriedade e alienação do veículo Saveiro Robust, modelo 2023, ano 2022, dado em alienação fiduciária. O alongamento da dívida, pedido na petição inicial, não foi examinado nesta etapa.
O contrato e os pedidos
A CCB foi firmada em 30 de agosto de 2022, no valor original de R$ 71.660,70, com vencimento em 16 de agosto de 2027 e juros de 18,16% ao ano. O autor sustenta que o financiamento tem natureza material de crédito rural, voltado a investimento pecuário, e pede o alongamento da dívida, com base em estiagens prolongadas, em resoluções do Conselho Monetário Nacional (CMN) e na Súmula 298 do Superior Tribunal de Justiça (STJ).
Pede também a limitação dos juros ao teto de 8% ao ano do Programa Nacional de Apoio ao Médio Produtor Rural (PRONAMP), a nulidade do seguro prestamista, por venda casada, e da alienação fiduciária, a descaracterização da mora e a revogação da liminar deferida na ação de busca e apreensão, fundada no mesmo contrato.
A finalidade rural como ponto de partida
O juiz observou que, embora formalizado como CCB, o contrato indica finalidade de investimento rural na linha de crédito “RPL INVESTIMENTO PECUÁRIO SINGULAR TX LIVRE PRICE”, e que o item IV do instrumento identifica a aquisição de veículo para emprego na atividade agropecuária. Com base no artigo 2.º da Lei 4.829/1965, concluiu que a destinação econômica está vinculada à atividade rural, o que, em cognição sumária, recomenda o exame das normas especiais do crédito rural.
Juros: limite subsidiário de 12% ao ano
O artigo 5.º do Decreto-Lei 167/1967 atribui ao CMN a fixação dos juros das cédulas de crédito rural. Sobre o tema, o juiz citou o agravo interno no recurso especial 2.262.895/PR, da Terceira Turma do STJ, relatado pelo ministro Humberto Martins, julgado em 27 de outubro de 2026.
Conforme o precedente, sem teto fixado pelo CMN aplica-se o limite de 12% ao ano do Decreto 22.626/1933, ainda que os recursos sejam livres. Para o juiz, a mera autorização regulamentar de livre pactuação não equivale à fixação de limite pelo órgão competente.
A ausência de vínculo comprovado com o PRONAMP afasta, em princípio, a aplicação automática da taxa de 8% ao ano, mas não elimina o exame dos limites legais próprios do crédito rural. A finalidade rural expressa no contrato, somada aos juros de 18,16% ao ano, foi considerada elemento relevante para reconhecer, nesta fase e sem antecipação definitiva do mérito, a plausibilidade da alegação de abusividade. Com base no Tema 28 do STJ, o juiz registrou que a abusividade dos encargos do período de normalidade, em especial dos juros remuneratórios, pode descaracterizar a mora.
Seguro prestamista e alienação fiduciária
Pelo artigo 25, §§ 1.º a 3.º, da Lei 4.829/1965, a instituição que exigir apólice de seguro rural como garantia deve oferecer ao financiado ao menos duas apólices de seguradoras diferentes, uma delas fora do conglomerado da credora, e fazer constar do contrato ou da cédula a comprovação da oferta e da adesão. Como o instrumento não menciona a oferta de outros seguros, o juiz concluiu, de forma ainda incipiente, que o § 3.º não foi observado, o que indica probabilidade do direito quanto à irregularidade do seguro.
A tese de nulidade da alienação fiduciária, por não constar do rol do artigo 25, não revelou probabilidade do direito. Segundo a decisão, o rol não é taxativo, pois o inciso X admite outras garantias que o CMN venha a aceitar.
Perigo de dano e providências
O perigo de dano foi identificado na ação de busca e apreensão, que pretende retomar o veículo dado em garantia. Para o juiz, a apreensão e a posterior alienação do bem, cuja destinação contratual está vinculada à atividade agropecuária, representam risco concreto à continuidade da atividade do autor e à utilidade do provimento definitivo.
As eventuais parcelas existentes a esse título devem ser suspensas em cinco dias, contados da intimação, sob multa diária de R$ 500, limitada a R$ 20 mil. A cooperativa será intimada pessoalmente, conforme o Tema 1.296 do STJ, e terá 15 dias para apresentar defesa. A audiência de conciliação ficou para momento processual oportuno, e o juízo da ação de busca e apreensão será comunicado com urgência, observada a autonomia daquele feito.
“É raro ver um financiamento de veículo enquadrado como crédito rural. Muitos advogados nem fazem esse pedido, porque partem do princípio de que carro ou picape nunca seria aceito como crédito rural. Neste caso, o veículo foi financiado para trabalhar na fazenda, e é isso que importa. O que define se um crédito é rural é a finalidade, ou seja, onde o dinheiro vai ser aplicado. Essa decisão abre uma porta: o produtor que financiou um veículo para usar na atividade rural também pode ter direito às proteções do crédito rural, como o limite de juros e as regras do seguro.”
A atuação foi do escritório CJAgro.
“A picape é ferramenta de trabalho. É com ela que o produtor cuida do gado, leva insumo e resolve o dia a dia da fazenda. Se o veículo fosse apreendido agora, o prejuízo para a atividade viria antes de qualquer discussão sobre o contrato. Com a liminar, ele continua trabalhando enquanto a Justiça analisa se os juros cobrados estavam corretos.”
Atuação foi realizada pelo escritório CJAgro.