TJPR mantém suspensão de leilão de imóvel rural em CCB com recursos próprios
A 17.ª Câmara Cível do TJPR reconheceu plausibilidade inicial na natureza rural da operação pelo uso do imóvel, pela qualificação do emitente e pelas cláusulas de destinação, sem decidir o mérito
Publicado em
A 17.ª Câmara Cível do Tribunal de Justiça do Paraná (TJPR) manteve a tutela de urgência que suspendeu a exigibilidade de uma Cédula de Crédito Bancário (CCB) e os atos de consolidação da propriedade fiduciária e de leilão do imóvel rural dado em garantia.
O julgamento ocorreu em 21 de outubro de 2026, no Agravo de Instrumento 81089-19.2026.8.16.0000, interposto pela Cooperativa de Crédito e Investimento com Interação Solidária Triunfo (Cresol Triunfo) contra decisão da Vara Cível da Comarca de Castro/PR. O relator foi o desembargador Cláudio Franco Felix, e o recurso foi desprovido por unanimidade.
O colegiado reconheceu que, em cognição sumária, é plausível a tese de que a operação tem natureza rural, ainda que a cédula tenha sido formalizada com recursos próprios da cooperativa. O acórdão não decidiu, porém, a natureza da operação, o direito ao alongamento nem a revisão dos encargos. Essas questões seguem na ação de origem, que estava conclusa para decisão saneadora.
A controvérsia
A ação originária é uma Ação de Alongamento Compulsório de Dívida Rural cumulada com Revisão de Contrato Bancário, com pedido de tutela de urgência, em trâmite no processo 1595-10.2026.8.16.0064. O juízo de origem suspendeu a exigibilidade da obrigação e quaisquer atos executórios, judiciais ou extrajudiciais, inclusive eventual consolidação da propriedade fiduciária e leilão.
A cédula, foi contratada na modalidade de crédito para aquisição de imóvel com recursos próprios. A garantia é um terreno rural de 90.861 m², matrícula 9.227 do Registro de Imóveis de Castro/PR, avaliado no contrato em R$ 1.320.000,00. O valor atribuído à causa é R$ 972.417,28.
No recurso, a cooperativa sustentou que a operação, por usar recursos próprios e se destinar à compra de imóvel, ficaria fora do Manual de Crédito Rural e do Sistema Nacional de Crédito Rural (SNCR). Argumentou que a Súmula 298 do Superior Tribunal de Justiça pressupõe dívida originada de crédito rural e que, mesmo admitida a natureza rural, não estariam provados os requisitos do alongamento, pois parte dos eventos adversos teria ocorrido antes da contratação.
Alegou ainda que a consolidação da propriedade fiduciária depende de procedimento próprio, com notificação e prazo para purgação da mora, e que o ajuizamento de ação revisional não impede a inscrição em cadastros restritivos. Subsidiariamente, pediu contracautela.
O que sustentou a plausibilidade da natureza rural
O relator delimitou o julgamento aos requisitos do artigo 300 do Código de Processo Civil. Segundo o voto, definir se a operação é crédito rural ou crédito comum é o núcleo da demanda e exige contraditório pleno e eventual dilação probatória.
O acórdão cita o artigo 2.º da Lei 4.829/1965, que define o crédito rural como suprimento de recursos a produtores rurais ou a suas cooperativas para aplicação exclusiva em atividades compatíveis com os objetivos da legislação, mas observa que o dispositivo, isoladamente, não resolve o regime aplicável à CCB com recursos próprios.
Os elementos documentais apontados foram os seguintes. A garantia recai sobre imóvel descrito no próprio instrumento como terreno rural. O emitente se qualifica como produtor agrícola polivalente, com endereço em sítio no mesmo bairro do imóvel.
O contrato exige a averbação da certificação de georreferenciamento processada no SIGEF/INCRA, nos termos do Decreto 4.449/2002, providência exigível apenas para imóvel rural. Há cláusulas sobre aplicação dos recursos na finalidade contratada, com comprovação por notas fiscais, faturas e contratos, e sobre fiscalização pelo Banco Central, pelo agente repassador e pelos órgãos públicos envolvidos.
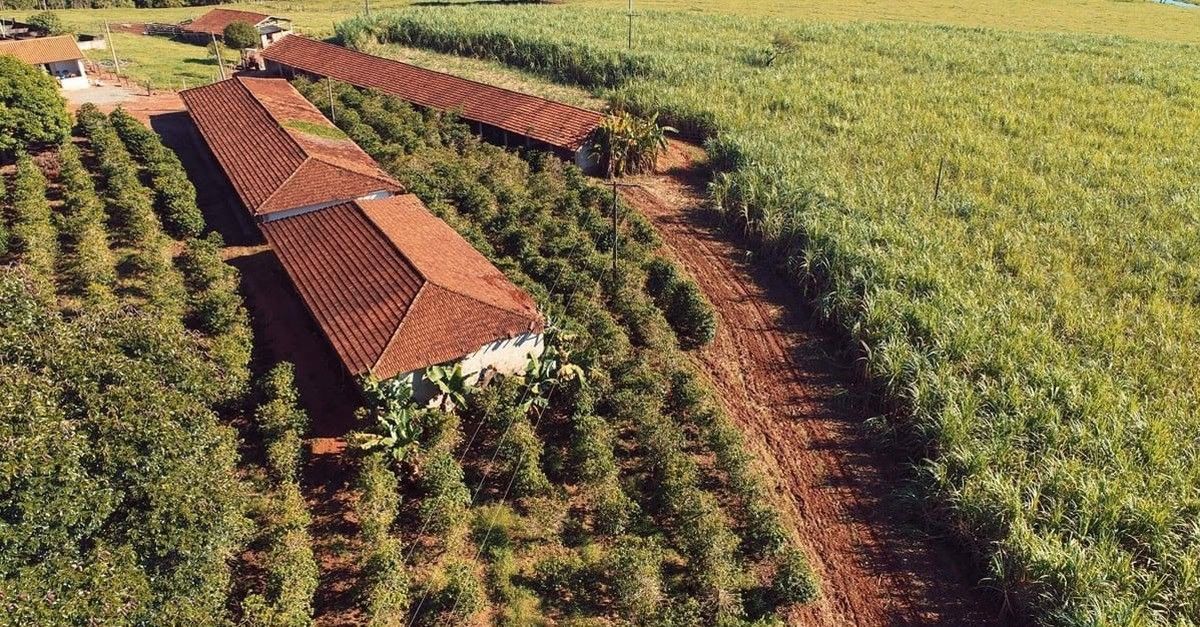
Fotografias da propriedade e laudos técnicos registram lavouras, benfeitorias e implementos agrícolas, a exploração de milho para silagem e de bovinocultura de leite e de corte, e quebra produtiva atribuída à estiagem e ao excesso de chuvas. Uma complementação técnica indica o arrendamento agrícola de área de soja como fonte atual de receita.
Como precedentes, o colegiado citou duas decisões do próprio TJPR: o AI 0079676-39.2024.8.16.0000, da 17.ª Câmara Cível, julgado em 26 de novembro de 2024, e o AI 0106429-96.2025.8.16.0000, da 13.ª Câmara Cível, julgado em 5 de dezembro de 2025. O acórdão ressalva que o primeiro envolvia cláusulas indicativas de submissão ao SNCR, e extrai de ambos que a formalização por CCB não basta, isoladamente, para afastar a análise da destinação econômica do financiamento.
Perigo de dano, garantia e contracautela
O colegiado entendeu presente o perigo de dano. A consolidação da propriedade fiduciária e o leilão poderiam transferir o imóvel rural que, segundo os documentos, é a base da atividade produtiva do devedor, risco que se aproxima da irreversibilidade vedada pelo artigo 300, § 3.º, do Código de Processo Civil.
O acórdão afirma que a suspensão não extingue o crédito, não invalida o contrato e não afasta a garantia fiduciária, que poderá ser executada se o pedido for julgado improcedente. Quanto ao procedimento próprio de consolidação, com intimação para purgação da mora, o voto considerou que ele pode culminar na alienação do bem antes da conclusão da controvérsia sobre a exigibilidade e o regime jurídico.
O pedido de contracautela foi rejeitado. Conforme o artigo 300, § 1.º, a caução é exigida conforme as circunstâncias do caso e não é requisito automático. O acórdão observou que a obrigação já está garantida por imóvel avaliado em R$ 1.320.000,00, valor superior ao da causa, e que não há demonstração de deterioração, alienação ou redução da suficiência da garantia. Para o relator, impor caução adicional poderia esvaziar a tutela concedida a quem alega incapacidade temporária de pagamento. O juízo de origem poderá reavaliar a medida se surgirem elementos de risco concreto à garantia.
Sobre os cadastros restritivos, o acórdão registra que a decisão agravada não continha comando de exclusão nem de proibição de inscrição, e que o recurso não poderia ampliar seus efeitos.