Após perdas de safra comprovadas por laudos, Justiça do Paraná suspende exigibilidade de sete cédulas rurais
Decisão de 1.ª instância, em tutela antecipada, também impede protestos e a execução das garantias nos contratos abrangidos. Cinco das doze cédulas ficaram de fora
Publicado em
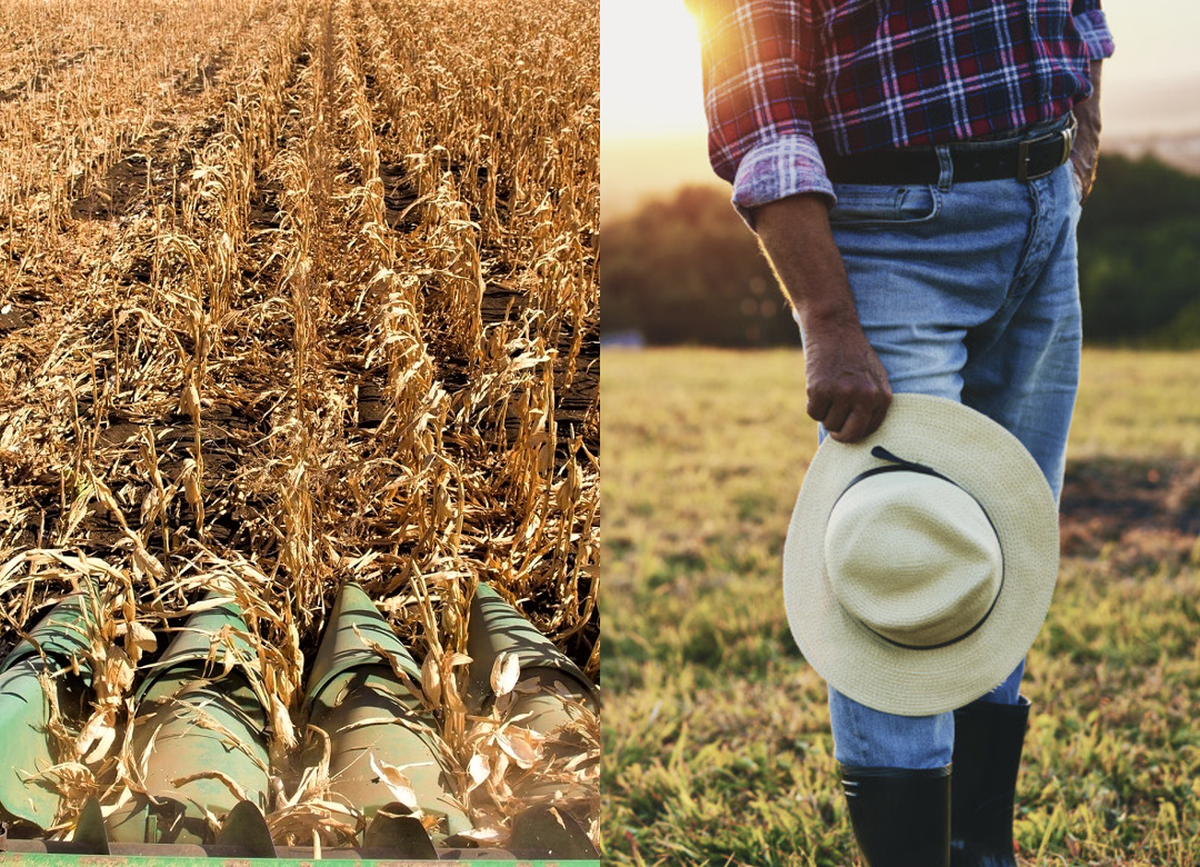
A juíza de Direito Ana Carolina Catelani de Oliveira, da Vara Cível de Jandaia do Sul/PR, concedeu parcialmente, em 27/10/2026, tutela de urgência a um produtor rural de Kaloré/PR e determinou que o Banco do Brasil suspenda a exigibilidade de sete cédulas de crédito rural até os novos vencimentos. A decisão foi proferida nos autos 0002213-98.2026.8.16.0081, que tramitam como Procedimento Comum Cível, com valor da causa de R$ 4.045.180,64 e assunto principal Crédito Rural.
A ação é denominada na decisão como mandamental de prorrogação compulsória de dívida rural, com pedido de tutela cautelar de urgência. O pronunciamento é provisório, proferido em cognição sumária, e não resolve o mérito.
O que o produtor alegou
O autor afirma que celebrou doze contratos com o banco, destinados ao custeio de lavouras e à aquisição de máquinas e implementos agrícolas. Sustenta que a frustração das safras de soja e milho de 2024/2025, causada por estiagem e geadas e agravada pela queda dos preços de comercialização, comprometeu sua capacidade de pagamento.
Segundo a petição inicial, o pedido administrativo de prorrogação, acompanhado de documentação técnica, não foi atendido. O produtor invocou o Manual de Crédito Rural e a Súmula 298 do Superior Tribunal de Justiça, que classifica o alongamento de dívida originada de crédito rural como direito do devedor, e não como faculdade da instituição financeira.
Fundamentos da decisão
A juíza aplicou o artigo 300 do Código de Processo Civil (CPC), que exige probabilidade do direito e perigo de dano ou risco ao resultado útil do processo. Observou também que, por se tratar de tutela antecipada, a medida não pode ser irreversível (artigo 300, §3.º).
Para a probabilidade do direito, a decisão examinou três laudos técnicos subscritos por engenheira agrônoma habilitada. O laudo de 14/04/2025 aponta que a estiagem reduziu a produtividade esperada da soja de 71 para 35 sacas por hectare, com perda aproximada de 50% da produção. Outro laudo registra receita de R$ 1.080.160,20 e despesas de R$ 1.320.000,00, com saldo negativo de R$ 239.839,80. O terceiro descreve perdas de 68,34% no milho safrinha, por estiagem no início do ciclo e geadas em junho de 2025.
A magistrada considerou, em conjunto, que os documentos demonstram, para esta fase, a frustração da produção e a redução da renda agrícola. Também registrou que o produtor comprovou pedidos administrativos de prorrogação em 17/04/2025 e 23/04/2025, sem resposta desde então, o que autoriza, a princípio, o prolongamento da dívida rural. A decisão citou precedente da 13.ª Câmara Cível do Tribunal de Justiça do Paraná, de 06/10/2023, que manteve tutela semelhante em ação declaratória de prorrogação de cédulas de crédito bancário com natureza rural.
Quanto à reversibilidade, a juíza entendeu que o perigo de dano grave e de difícil reparação não foi concretamente demonstrado pelo autor e que a eventual revogação da liminar poderia causar dano inverso, de difícil ou impossível reparação, ao produtor.
As ordens dirigidas ao banco
Sob pena de multa de R$ 300,00 por desconto indevido, limitada a R$ 2.000,00 neste primeiro momento, o Banco do Brasil deve:
suspender a exigibilidade dos contratos, até os novos vencimentos;
abster-se de promover inscrições restritivas e protestos fundados exclusivamente no inadimplemento dessas parcelas e providenciar a baixa dos que eventualmente tenham sido feitos pelo mesmo motivo;
abster-se de promover atos de execução das garantias contratuais.
O que ficou de fora
A tutela foi concedida apenas em parte. Os contratos não foram abrangidos, porque os vencimentos finais informados antecedem o requerimento administrativo, sem demonstração suficiente de solicitação anterior ou de aditivo que tenha alterado essa situação.
A juíza também destacou que a discussão sobre a aplicação do regramento do Manual de Crédito Rural do Banco Central deve ser enfrentada no curso da ação, no juízo exauriente. A decisão, portanto, não fixa o novo cronograma de pagamento nem reconhece em definitivo o direito à prorrogação.
Próximos passos no processo
Os autos foram remetidos ao Centro Judiciário de Solução de Conflitos e Cidadania para audiência de conciliação, nos termos do artigo 334 do CPC. O banco será citado e, frustrada a conciliação ou apresentado pedido de cancelamento da audiência, terá 15 dias para contestar, conforme o artigo 335.
A decisão deferiu ainda, caso o autor solicite, a citação por aplicativo de mensagens, com cuidados de identificação do destinatário. Depois da contestação, o autor se manifestará em 15 dias, e as partes especificarão as provas pretendidas, também em 15 dias, antes do saneamento ou do julgamento antecipado.
"A decisão reafirma o que a Súmula 298 do STJ diz há mais de duas décadas: o alongamento da dívida rural não é favor do banco, é direito do produtor quando ele preenche os requisitos do Manual de Crédito Rural. Os laudos agronômicos de perda de produção e de capacidade de pagamento foram determinantes para a concessão."
A atuação foi do escritório Diego Michelin Advogados Associados.