Contribuinte ou não contribuinte do IBS/CBS: a decisão que não é tributária
Na coluna anterior, analisei a incidência de IBS/CBS na revenda de soja pelo arrendador pessoa física e encerrei com uma provocação: "ser ou não ser contribuinte: a resposta não é a mesma para todos."
Por Leonardo Amaral
Publicado em
Na coluna anterior, analisei a incidência de IBS/CBS na revenda de soja pelo arrendador pessoa física e encerrei com uma provocação: "ser ou não ser contribuinte: a resposta não é a mesma para todos." Antes de avançar para os contratos agrários, tema da próxima coluna, preciso enfrentar a decisão que antecede todas as outras: o produtor rural pessoa física com receita inferior a R$ 3,6 milhões deve ou não optar pelo regime regular do IBS/CBS?
A resposta instintiva é ficar fora. Menos burocracia, menos custo, menos dor de cabeça. Mas a análise que sustenta essa decisão é mais complexa do que parece e, sobretudo, não é tributária, mas sim comercial.
A escolha entre ser contribuinte ou não contribuinte do IBS/CBS depende de variáveis que vão muito além da alíquota: o que o produtor vende, para quem vende, onde gasta, quanto custa operar no regime regular e para onde quer ir nos próximos anos. Quem reduz essa análise a uma comparação de percentuais está jogando o jogo errado. E, no novo regime, simplificação mal avaliada custa dinheiro.
Organizei a análise em seis variáveis. Passo a cada uma delas.
1. O que o produtor vende
Esta é a primeira pergunta. Antes de saber quanto o produtor fatura, o assessor precisa saber o que ele produz.
Produtos com alíquota zero, seja por integrarem a cesta básica nacional (art. 125), seja pela regra específica para hortícolas, frutas e ovos (art. 148), criam um cenário em que o regime regular tende a ser objetivamente superior, quase independente das demais variáveis. A razão é direta: no regime regular, a saída é alíquota zero, mas o produtor mantém o direito de se apropriar dos créditos de IBS/CBS pagos nos insumos. Acumula crédito e pede ressarcimento. Como não contribuinte, o tributo embutido nos insumos que estão fora do diferimento vira custo definitivo, sem mecanismo de recuperação, tal como energia elétrica e combustível.
Produtos in natura com alíquota reduzida em 60% (art. 137 da LC 214/2025), como soja, milho, algodão, café e boi em pé, exigem análise intermediária. A vantagem do regime regular depende do volume de créditos recuperáveis frente ao débito gerado na saída.
Produtos com alíquota cheia seguem a mesma lógica, com maior peso para o volume de créditos na entrada.
Para ilustrar a diferença, considere um produtor de ovos no sudoeste goiano com receita anual de R$ 2 milhões e custos totais de R$ 1,4 milhão.
Desses custos, R$ 900 mil são insumos cobertos pelo diferimento do art. 138: ração, medicamentos veterinários e pintainhos. Sobre eles, o IBS/CBS não pesa no caixa do produtor.
Os outros R$ 500 mil ficam fora do diferimento: energia elétrica, frete, manutenção de equipamentos, serviços. É sobre esses custos que a escolha entre os dois regimes produz efeito. Aplicando a alíquota estimada de 26,5% sobre esses R$ 500 mil, o tributo embutido chega a aproximadamente R$ 132 mil por ano.
Se o produtor opta pelo regime regular, esses R$ 132 mil viram crédito. E como ovos têm alíquota zero na saída (redução de 100% pelo art. 148), não há débito para compensar. Resultado: pede ressarcimento integral.
Se fica como não contribuinte, os mesmos R$ 132 mil viram custo definitivo. Não há mecanismo para recuperá-los.
A diferença entre os dois cenários supera R$ 100 mil por safra.
O exemplo assume custos fora do diferimento em 36% do total e alíquota de referência de 26,5% (IBS + CBS combinados); os valores reais dependerão da alíquota definitiva e da estrutura de custos de cada operação.
A classificação tributária do produto de saída é a variável mais determinante. É por ela que a análise começa.
2. Quanto o produtor fatura
Acima de R$ 3,6 milhões de receita bruta no ano-calendário, não há escolha. O produtor é contribuinte obrigatório (art. 164 da LC 214/2025).
Abaixo de R$ 3,6 milhões, a opção existe (art. 165). Mas "abaixo do teto" não significa "deve ficar fora". Esse é o erro mais frequente que tenho identificado no dia a dia e que esta coluna pode ajudar a corrigir. O enquadramento como não contribuinte é automático, mas a permanência nesse regime é uma decisão que precisa ser avaliada à luz das demais variáveis. Tratar a dispensa como benefício definitivo sem fazer a conta é conforto, não planejamento.
Dois pontos adicionais. Primeiro: o valor de R$ 3,6 milhões será atualizado anualmente pelo IPCA (art. 167). Segundo: caso o produtor exceda o limite durante o ano-calendário, há dois cenários: se o excesso for de até 20% (receita até R$ 4,32 milhões), a transição para contribuinte ocorre apenas no ano-calendário seguinte (art. 164, §3º); se ultrapassar 20%, o produtor se torna contribuinte já a partir do segundo mês subsequente ao excesso (art. 164, §2º). Em ambos os casos, o monitoramento da receita ao longo do ano é indispensável para evitar surpresas operacionais.
3. Onde o dinheiro vai
O diferimento do art. 138 da LC 214/2025 cobre os insumos agropecuários listados no Anexo IX: sementes, fertilizantes, defensivos, rações, medicamentos veterinários. Na lavoura de grãos aqui no sudoeste goiano, por exemplo, esses insumos representam entre 50% e 70% dos custos variáveis. Até aqui, o não contribuinte que vende para adquirente com direito a crédito presumido (o cenário padrão na cadeia de grãos) sofre pouco: como o IBS/CBS desses insumos é diferido, o desembolso tributário na entrada é zero.
Mas energia, frete, arrendamento, manutenção de maquinário e serviços profissionais não agropecuários (contabilidade, jurídico, TI, por exemplo) ficam fora do diferimento. Para o não contribuinte, o IBS/CBS nesses itens é custo que não volta. Para o contribuinte no regime regular, é crédito.
A regra prática que o assessor precisa ter na cabeça: quanto maior a proporção de custos fora do Anexo IX, maior a vantagem potencial do regime regular. O sojicultor de sequeiro, com custos concentrados em insumos diferidos, sofre menos fora do regime do que o pecuarista em confinamento, cuja conta de energia, manutenção e serviços pesa proporcionalmente mais. O avicultor e o suinocultor, que dependem de infraestrutura pesada (galpões, climatização, automação), tendem a ter uma parcela relevante de custos fora do diferimento.
O contador que assessora o produtor precisa abrir a planilha de custos e separar o que está dentro do diferimento do que está fora. Sem esse exercício, qualquer simulação é chute.
4. Para quem o produtor vende, e o que o comprador vê do outro lado
Esta variável é a que mais gera confusão, porque depende de uma peça do sistema que ainda não foi definida: o coeficiente do crédito presumido do art. 168 da LC 214/2025.
O mecanismo funciona da seguinte forma. Quando o adquirente no regime regular compra de produtor não contribuinte, não há crédito ordinário, porque o não contribuinte não destaca IBS/CBS na operação. Para não travar a cadeia, a lei permite ao adquirente se apropriar de um crédito presumido. O percentual desse crédito será fixado anualmente por ato conjunto do Ministro da Fazenda e do Comitê Gestor do IBS, considerando a média das operações realizadas nos cinco anos anteriores (art. 168, §5º).
O ponto central: se o coeficiente for inferior ao crédito ordinário que o adquirente teria caso comprasse de produtor contribuinte, surge um incentivo econômico para o comprador pressionar o não contribuinte por desconto, ou para preferir comprar de quem está no regime regular.
Para tornar isso concreto, considere uma trading que compra R$ 1 milhão em soja in natura. Com a redução de 60% do art. 137, a alíquota efetiva de IBS/CBS sobre soja é de aproximadamente 10,6%.
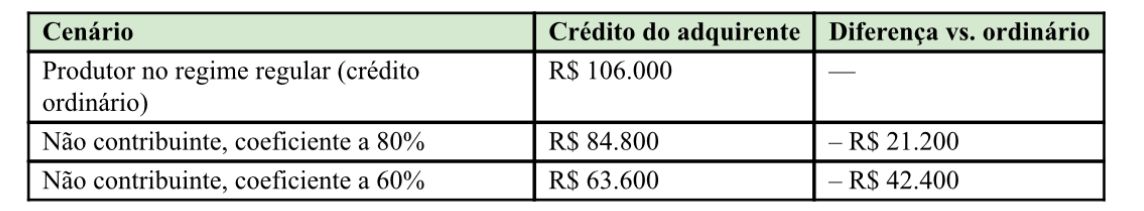
Premissas: compra de R$ 1 milhão em soja in natura; alíquota reduzida de 10,6% (redução de 60% sobre alíquota de referência estimada em 26,5%). O coeficiente do crédito presumido ainda não foi publicado; os cenários são ilustrativos.
Essa diferença pode virar desconto exigido no preço de compra, na medida em que o crédito presumido do art. 168 não alcance paridade com o crédito que o comprador teria ao adquirir de contribuinte no regime regular. Como os percentuais do crédito presumido serão definidos anualmente (art. 168, §4º), há risco de descalibração, o que em mercados com poder de barganha concentrado na agroindústria, como leite, aves e suínos integrados, qualquer assimetria tende a ser capturada pelo comprador.
Quem vende via cooperativa em ato cooperado tem análise distinta: o art. 168, §9º garante à cooperativa o direito ao crédito presumido sobre as aquisições de associados não contribuintes, inclusive quando a cooperativa adota o regime de alíquota zero do art. 271; mas exclui as operações em que o bem é enviado apenas para beneficiamento e retorna ao associado.
Uma ressalva que não pode faltar em nenhum relatório de planejamento: o coeficiente ainda não foi definido. O produtor está sendo chamado a decidir com uma variável-chave em aberto. A honestidade com o cliente exige dizer isso com todas as letras. A competência do assessor exige simular cenários para diferentes faixas de coeficiente e preparar o cliente para qualquer resultado.
5. Quanto custa operar no regime regular
Optar pelo regime regular significa escriturar operações, apurar IBS/CBS, emitir documentos fiscais com destaque do tributo e cumprir obrigações acessórias, incluindo as que o Decreto 12.955/2026 acaba de detalhar para a CBS. Para o produtor de 500 hectares que entrega toda a produção para a cooperativa e não mantém sequer escrituração contábil digital, esse é um salto operacional que não pode ser ignorado.
O custo do contador ou da assessoria contábil para manter essa estrutura pode consumir parte relevante da economia tributária projetada. A simulação que recomenda o regime regular sem incluir o custo de compliance está incompleta, e pode induzir decisão que se paga na teoria e se perde na prática.
Produtores que já operam com LCDPR bem estruturado e contabilidade organizada têm custo marginal menor para migrar. Quem parte do zero paga a conta da estruturação e a conta da apuração ao mesmo tempo. No primeiro ano, a economia líquida pode ser menor do que o projetado, ou negativa.
6. Duas variáveis de execução que fecham a análise
As duas variáveis seguintes não alteram o resultado isoladamente, mas ajustam o grau de risco e o momento da decisão.
Fragmentação artificial. O art. 164, §6º, da LC 214/2025 determina que, se o produtor pessoa física ou jurídica tiver participação societária em outra pessoa jurídica que desenvolva atividade agropecuária, todas as receitas devem ser somadas para fins do limite de R$ 3,6 milhões. Na prática do setor, é comum o produtor distribuir a operação entre CPFs de familiares e uma empresa familiar (agropecuária) para diluir receita. Essa estratégia tem risco real no novo regime, e o contador que lê esta coluna provavelmente tem clientes operando dessa forma. O alerta deve ser preventivo: reconfigurar antes que a fiscalização reconfigure por você.
Irretratabilidade. A opção pelo regime regular produz efeitos a partir do mês seguinte e é irretratável durante o ano-calendário. A renúncia, quando exercida na forma do art. 166, só vale a partir do primeiro dia do ano-calendário seguinte. Não é teste de um mês. Não é reversível na safra. A simulação precisa cobrir o ciclo completo, safra e entressafra, receita alta e receita baixa, antes de assinar a opção.
Conclusão
A decisão de optar ou não pelo regime regular do IBS/CBS não é tributária; é comercial. As seis variáveis que apresentei formam o roteiro. Não existe resposta universal, mas existe método.
Mas entre todas as variáveis, há uma que não depende do produtor nem do assessor. O coeficiente do crédito presumido será fixado anualmente por ato conjunto do Ministro da Fazenda e do Comitê Gestor do IBS, sem o produtor na mesa.
O Decreto 12.955/2026 regulamentou a fórmula de cálculo (art. 247, §1º), e a construção matemática garante que o crédito presumido será estruturalmente inferior ao crédito ordinário. O que foi desenhado para proteger o pequeno produtor da burocracia pode se converter em armadilha comercial se o coeficiente for calibrado abaixo do ponto de equilíbrio. O coeficiente não é variável técnica. É ferramenta de política agrícola, e as entidades do setor precisam tratar o debate sobre sua calibragem com a mesma seriedade que trataram o debate sobre alíquotas. É aqui que se decide se o pequeno produtor terá proteção ou subordinação.
Na próxima coluna, trato de como a reforma muda a equação entre parceria rural e arrendamento, e por que o contrato que o produtor assina toda safra pode precisar de revisão.
Quem tem planejamento tem futuro. Quem não tem, tem destino.