Parceria ou arrendamento: qual contrato protege mais o seu bolso na reforma tributária?
Um produtor de 2.000 hectares, do sudoeste goiano, que cede terra em parceria e vende soja no mercado interno, pode pagar até R$ 397 mil a mais por safra a partir de 2027
Por Leonardo Amaral
Publicado em
Um produtor de 2.000 hectares, do sudoeste goiano, que cede terra em parceria e vende soja no mercado interno, pode pagar até R$ 397 mil a mais por safra a partir de 2027. Esse número não existia antes da reforma tributária, e aparece justamente na operação do dono da terra que não gasta um centavo com insumo: aquele que cede a fazenda, recebe 25% da safra e declara como atividade rural.
A pergunta que deveria tirar o sono de todo proprietário que cede terra no Brasil: na hora de escolher entre parceria e arrendamento, quanto essa decisão vai custar (ou economizar) com as novas regras do IBS e da CBS?
A conta mudou: agora são dois impostos, não um
Até 2026, a diferença entre parceria e arrendamento era basicamente de imposto de renda. Na parceria, o dono da terra paga 5,5% sobre a receita bruta (resultado presumido de 20% x alíquota de 27,5%). No arrendamento, paga até 27,5% pela tabela progressiva, como aluguel. Uma diferença de 80%.
Com a reforma tributária (LC 214/2025), entra uma segunda camada: o IBS/CBS. E aqui é que a história fica interessante, porque a alíquota não é a mesma para os dois contratos. Na parceria, o dono da terra vende soja (produto agro), então a redução é de 60% sobre a alíquota de referência, o que resulta em cerca de 10,6%. No arrendamento, a operação é cessão de imóvel, com redução de 70%, o que resulta em cerca de 7,95%.
Cinco cenários, uma tabela: veja quanto custa cada contrato
A resposta para "parceria ou arrendamento?" nunca é uma só. Depende de quanto o produtor fatura, se compartilha despesas e para quem vende a safra. Simulação com base em R$ 1 milhão de receita anual:
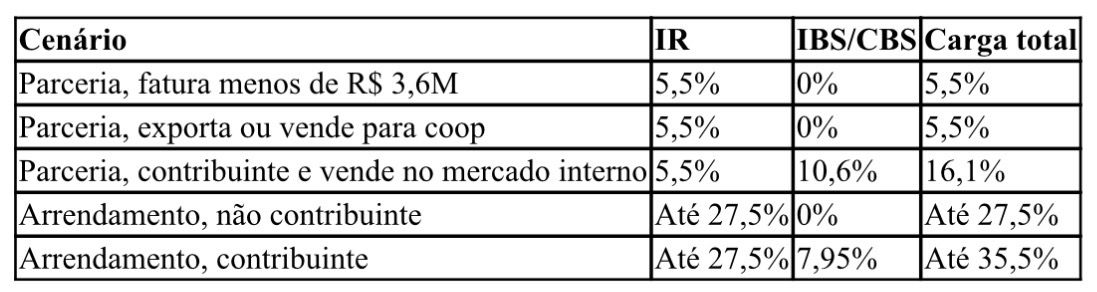
Resultado: a parceria continua mais barata em todos os cenários. Mas a vantagem, que era de 80% antes da reforma, cai para 55% no pior caso (mercado interno, receita acima de R$ 3,6M). Para quem fatura abaixo do limite ou exporta via trading, nada mudou. A diferença de 80% está intacta.
O risco que ficou mais caro: requalificação contratual
Nos últimos 20 anos atendendo produtores de soja no sudoeste goiano, o erro mais frequente que vejo é o contrato de parceria que funciona como arrendamento. O dono da terra não participa de nenhuma decisão operacional, não compartilha risco, recebe um percentual fixo e chama isso de parceria. A Receita Federal já vinha requalificando esses contratos (Operação Declara Grãos). Até agora, a penalidade era "só" o IR: sair de 5,5% para até 27,5%.
Com a reforma, a conta da requalificação ficou muito mais salgada. Quando a Receita muda o contrato de parceria para arrendamento, a alíquota do IR sobe e o IBS/CBS entra por cima, pelo regime de imóvel, não pelo regime agro. O produtor que pagava 5,5% pode passar a pagar até 35,5%. Multiplicação por 6,4 vezes.
Em números, para uma fazenda de 2.000 ha com cota de 25%, soja a R$ 112/saca e produtividade de 67 sc/ha, a diferença entre parceria real e parceria requalificada ultrapassa R$ 1,1 milhão por safra.
O que o dono da terra precisa fazer agora
1. Documente o risco compartilhado. O que sustenta a parceria como parceria (e não como arrendamento disfarçado) é a prova de que você, dono da terra, participa dos riscos. Fechamento de safra assinado por ambos, relatórios de produção, registro de participação em decisões operacionais. Se der problema, esse dossiê é o que vai te proteger.
2. Repense para quem você vende a sua cota. Se a sua receita passa de R$ 3,6 milhões, o canal de venda virou variável tributária. Vender via trading OEA (exportação) ou cooperativa zera o IBS/CBS. Vender para a indústria no mercado interno, não. A escolha de para quem vender nunca foi tão importante.
3. Revise a cláusula de percentual. Se a sua receita estiver perto do limite de R$ 3,6 milhões, vale discutir com o parceiro outorgado uma revisão do percentual de distribuição. R$ 50 mil a mais de receita podem significar R$ 397 mil de imposto novo. O contrato precisa prever esse ajuste.
4. Emita nota fiscal própria. O outorgante precisa ter inscrição estadual ativa e emitir NF-e segregada da sua cota. Misturar tudo na nota do parceiro é convite para problema.
5. Se o contrato é de arrendamento, também precisa de atenção. Cláusulas em "X sacas fixas" têm problema legal (Decreto 59.566/66). E contratos firmados antes de janeiro de 2025 podem ter direito a um regime transitório com alíquota reduzida de 3,65%. Vale verificar.
E o dono da terra que só cede a área, sem compartilhar custos?
Essa é a situação mais comum no Brasil, e a que mais exige atenção. Se você é contribuinte do IBS/CBS e cede a fazenda, não compra insumo, não contrata mão de obra e não participa das decisões da safra, além de ter um aumento de carga tributária, pode ser que seu contrato que você assinou como "parceria" pode não sobreviver a uma fiscalização. E o custo de ter esse contrato requalificado acaba de subir muito.
Mas tem um ponto que pouca gente está falando: mesmo que a parceria seja real e legítima, o dono da terra que não gasta com insumo paga o IBS/CBS cheio, sem nenhum crédito para abater. O IBS/CBS é não cumulativo por natureza: quem compra insumo gera crédito, quem vende abate. Só que o outorgante não comprou nada. Quem comprou os insumos foi o parceiro que opera a fazenda. Os créditos ficam com ele, e o dono da terra paga o imposto sobre 100% da venda, sem desconto. É um custo seco de 10,6% que não existia antes da reforma e que atinge até quem tem parceria verdadeira.
O caminho depende da sua disposição para mudar:
Saída 1. Transformar a parceria em parceria real.Comece a compartilhar riscos de verdade. Participe do planejamento da safra, assine o fechamento de produção, documente tudo. Não precisa comprar adubo, mas precisa provar que divide o risco de perder a safra. Com risco real documentado, a parceria se sustenta. E para quem fatura abaixo de R$ 3,6 milhões, a carga continua em 5,5%.
Saída 2. Migrar para arrendamento formal e aguardar o PL 2.827/2025. Tramita na Câmara (aprovado pela Comissão de Agricultura, aguardando relator na Comissão de Finanças e Tributação) o projeto de lei do deputado Pedro Lupion que altera a Lei 8.023/90 para equiparar o arrendamento rural à atividade rural para fins de IR. Se aprovado, o imposto de renda do arrendamento cai de até 27,5% para 5,5%, igualando à parceria. E tem um detalhe que pouca gente percebeu: como o arrendamento tem redução de 70% no IBS/CBS (contra 60% da parceria), a alíquota efetiva do arrendamento fica em 7,95%, menor que os 10,6% da parceria. Com o PL aprovado, o arrendamento passaria a ser mais barato que a parceria para contribuintes que vendem no mercado interno: 13,45% contra 16,1%.
Saída 3. Direcionar a cota para exportação ou cooperativa. Se mantém a parceria e fatura acima de R$ 3,6 milhões, vender via trading OEA ou cooperativa zera o IBS/CBS. Para quem está nessa faixa, o canal de comercialização passou a ser tão importante quanto o tipo de contrato.
O que muda de verdade
A reforma tributária não acabou com a vantagem da parceria rural. Para a maioria dos proprietários que faturam até R$ 3,6 milhões ou que vendem via exportação e cooperativa, a conta continua a mesma de sempre.
Mas para o dono da terra que apenas cede a área sem compartilhar custos, o cenário mudou em três frentes.
A primeira: mesmo na parceria legítima, quem é contribuinte e vende no mercado interno agora paga 16,1% em vez de 5,5%, porque o IBS/CBS de 10,6% incide sobre o valor cheio da venda, sem crédito nenhum para abater. Quem não compra insumo não gera crédito. É um custo seco que não existia.
A segunda: o custo de ser pego com uma parceria de fachada acaba de subir. Antes, a requalificação custava "só" o IR (de 5,5% para até 27,5%). Agora, o IBS/CBS entra por cima, pelo regime imobiliário, e a carga pode chegar a 35,5%. Multiplicação por 6,4 vezes.
A terceira: se o PL 2.827/2025 for aprovado, o arrendamento formal deixa de ser o "patinho feio" tributário. Com o IR equiparado a 5,5% e a redução de 70% no IBS/CBS (contra 60% da parceria), o arrendamento passaria a custar 13,45%, menos que os 16,1% da parceria. Para o proprietário que não participa dos custos da safra, o arrendamento pode se tornar a escolha mais honesta e mais barata ao mesmo tempo.
A decisão entre parceria e arrendamento, que antes era óbvia, agora depende de quanto você fatura, para quem você vende e se está disposto a compartilhar riscos de verdade. Quem errar qualquer uma dessas respostas vai pagar a diferença.
Quem tem planejamento tem futuro. Quem não tem, tem destino.