Laudos agronômicos tornam-se peça-chave na Justiça e expõem inviabilidade da produção agrícola no Brasil
Ferramenta técnica traduz a realidade de campo em linguagem jurídica, embasa liminares e decisões em favor de produtores rurais e revela um agro que produz muito, mas lucra pouco
Por Paulo Pimenta
Publicado em
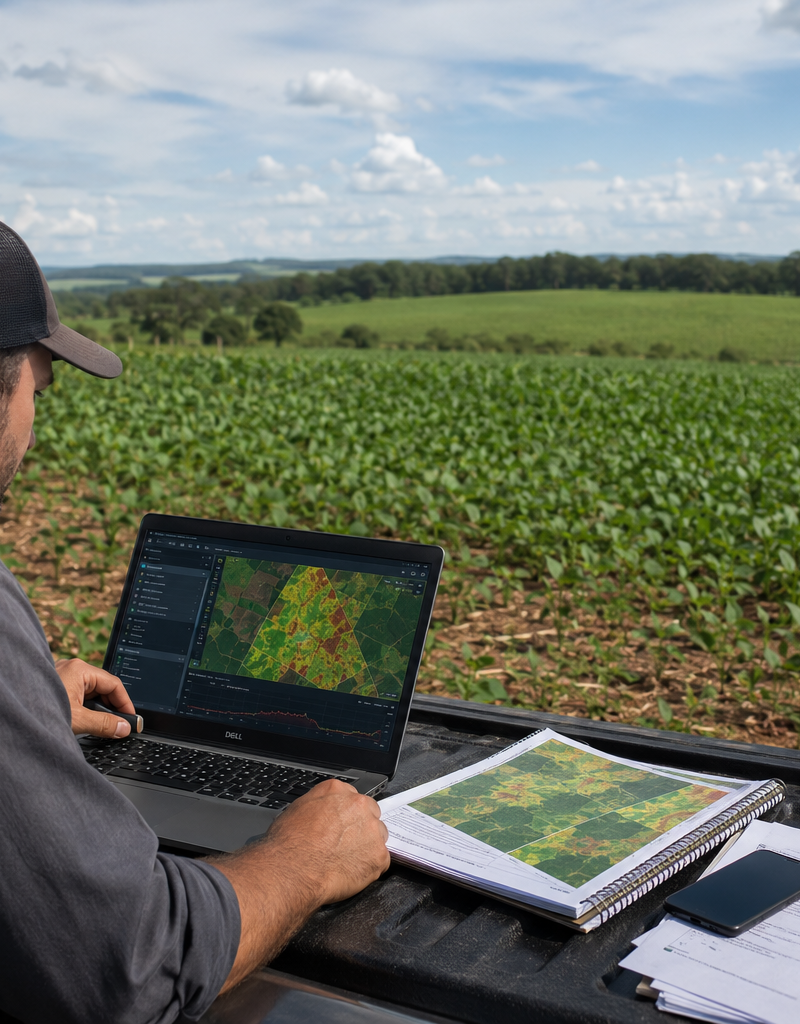
O recente avanço de decisões judiciais em varas cíveis, bancárias e federais de diferentes estados brasileiros vem consolidando uma tendência clara: laudos agronômicos detalhados, agora frequentemente enriquecidos com imagens de satélite e índices de vegetação (NDVI), tornaram-se prova central para a proteção do produtor rural endividado.
Ao mesmo tempo em que o país celebra recordes de produção, uma série de liminares e sentenças mostra um retrato bem menos festivo: pequenos, médios e até grandes produtores enfrentam frustração de safra em sequência, custos de produção em alta, preços em queda e forte desequilíbrio de fluxo de caixa. O resultado é um agro que produz muito, mas, em muitos casos, não fecha a conta.
Nesse cenário, os laudos elaborados por engenheiros agrônomos experientes e capacitados, com análises de produtividade, séries históricas, cenários de capacidade de pagamento e, cada vez mais, apoio em imagens de satélite e NDVI para análise atemporal das lavouras, passaram a ser considerados, por juízes de todo o país, como documento técnico indispensável para:
• Comprovar frustração de safra por fatores climáticos adversos;
• Demonstrar incapacidade temporária de pagamento;
• Projetar a recuperação futura do fluxo de caixa;
• E embasar pedidos de alongamento compulsório de dívidas rurais, suspensão de leilões e reconhecimento da impenhorabilidade da pequena propriedade rural.
Jurisprudência recente: O Direito reconhece a linguagem da prova técnica
Em decisões proferidas no Sul, Sudeste e Centro-Oeste e Norte do país, tanto a Justiça Estadual quanto a Federal têm reafirmado que:
• O alongamento de dívida de crédito rural é direito do devedor, e não faculdade do banco, conforme a Súmula 298 do Superior Tribunal de Justiça (STJ);
• A pequena propriedade rural familiar é impenhorável (art. 5º, XXVI, da Constituição Federal; art. 833, VIII, do CPC), inclusive quando dada em alienação fiduciária, de acordo com o Tema 961 do STF e o recente REsp 2.233.886/RS do STJ;
• O produtor que comprova, por meio de laudo agronômico e documentação técnica, frustração de safra, queda de receita e capacidade futura de pagamento faz jus à prorrogação dos contratos rurais nos termos do Manual de Crédito Rural (MCR 2.6.4 e 2.6.9, Resoluções CMN 4.883/2020 e 5.229/2025).
Na prática, esse entendimento vem se traduzindo em uma série de decisões que:
• suspendem a exigibilidade de contratos;
• impedem negativação e atos expropriatórios (como leilões extrajudiciais);
• mantêm o produtor na posse da terra e do maquinário essencial;
• e, em casos paradigmáticos, confirmam em sentença o direito ao alongamento e à repactuação compulsória da dívida.
Casos concretos que ilustram a tendência
Entre as decisões recentes, destacam-se:
Liminares em favor de produtores de grãos em diferentes comarcas do Paraná, nas quais laudos agronômicos demonstrando estiagens severas, desequilíbrio hídrico, perdas superiores a 50% e colheitas inviáveis para cobrir custos foram determinantes para:
Suspender a exigibilidade de cédulas de crédito rural;
• Impedir inscrições em cadastros de inadimplentes;
• E viabilizar reestruturações com carências de até dois ou três anos, seguidas de pagamento em parcelas anuais; Decisões da Vara Estadual de Direito Bancário de Santa Catarina e de varas especializadas em outros estados que:
Reconhecem repetidamente a aplicação do Manual de Crédito Rural;
• Exigem prova de pedido administrativo prévio, instruído com laudos de frustração de safra e capacidade de pagamento;
• E consolidam a tese de que, preenchidos os requisitos técnicos, a instituições financeira deve prorrogar as dívidas rurais, sob pena de intervenção judicial; Casos envolvendo maquinário agrícola e linhas de investimento (tratores, colheitadeiras, implementos) em que:
• Laudos agronômicos demonstraram queda de produtividade e quebra de receita decorrentes de secas, excesso de chuva, queda de preços e custos elevados;
• A Justiça suspendeu a exigibilidade das dívidas e manteve o produtor na posse dos bens essenciais à atividade rural;
• Decisões de Tribunais como TJPR, TJSC, TJRS e TRFs reforçaram que, mesmo quando a dívida foi “repactuada” como cédula de crédito bancário, a natureza rural da operação prevalece, impondo o respeito às regras especiais do crédito rural; Liminares e decisões em Minas Gerais e na Justiça Federal que reconhecem:
• Frustração severa em lavouras de café, milho e pecuária de leite, com perdas expressivas documentadas em laudos agronômicos robustos;
• Crise de liquidez momentânea, ainda que com patrimônio imobilizado relevante;
• E a necessidade de perícia agronômica judicial, incluindo análise detalhada de fluxos de caixa, dados de campo e séries históricas de produção, para confirmar a tese de inviabilidade temporária de pagamento.
Pequena propriedade rural: Proteção reforçada contra perda da terra
Outro eixo que vem ganhando destaque nas decisões é a proteção da pequena propriedade rural. Em liminares e sentenças proferidas em Santa Catarina, Paraná, Rio Grande do Sul e na Justiça Federal, juízes têm aplicado:
• O art. 5º, XXVI, da Constituição Federal, que protege a pequena propriedade rural familiar contra penhora por dívidas da própria atividade;
• O art. 833, VIII, do Código de Processo Civil, que reforça a impenhorabilidade;
• E a tese firmada no Tema 961 do STF, bem como a orientação do STJ no REsp 2.233.886/RS, segundo a qual essa proteção se estende também à alienação fiduciária e a leilões extrajudicial.
Nessas decisões, magistrados reconhecem que imóveis com área inferior a quatro módulos fiscais, trabalhados diretamente pela família, são bens impenhoráveis, suspendem consolidações fiduciárias e leilões de propriedades rurais e declaram que o contrato particular não pode se sobrepor à norma constitucional que protege a subsistência da família agricultora.
Em muitas dessas ações, laudos agronômicos têm papel decisivo ao demonstrar, além da exploração efetiva da área pela família, o impacto de secas, excesso de chuvas, doenças no rebanho e queda de preços, evidenciando que a inadimplência decorre de fatores alheios à vontade do produtor.
Das narrativas às evidências: O papel das imagens de satélite e do NDVI
Uma evolução importante no padrão probatório observado nas decisões recentes é a incorporação de tecnologias de monitoramento remoto, em especial:
• Imagens de satélite de alta resolução;
• Índices de vegetação como o NDVI (Normalized Difference Vegetation Index);
• E séries temporais que permitem comparar, de forma objetiva, o comportamento da lavoura em diferentes safras.
Enquanto o laudo agronômico clássico descreve, em texto, números e tabelas, a situação das lavouras e do rebanho, o uso de imagens de satélite e NDVI traz uma dimensão visual e atemporal da prova, permitindo:
• Demonstrar claramente áreas com estresse hídrico, falhas de estande, redução de biomassa e perda de vigor vegetativo;
• Comparar, em mapas coloridos, a mesma área em anos diferentes;
• Correlacionar picos de déficit hídrico com quedas específicas de produtividade e faturamento;
• Documentar com imagens objetivas os efeitos de estiagens, excesso de chuvas, doenças e outros eventos adversos.
Na prática, o NDVI funciona como um “termômetro da saúde da lavoura”: quanto menor o índice, pior o vigor vegetativo. Quando essas informações são integradas ao laudo agronômico, juntamente com dados de campo, boletins climáticos, custos de produção e preços de mercado, o juiz passa a contar com uma prova que não é apenas descritiva, mas visualmente demonstrativa.
Um padrão nacional: O que os números indicam
A análise conjunta das liminares e sentenças recentes revela um padrão que se repete em diferentes regiões e tribunais:
• Decisões em Paraná, Santa Catarina, Rio Grande do Sul, Minas Gerais, Norte e Centro-Oeste do país;
• Ações contra bancos públicos, bancos privados e cooperativas de crédito;
• Envolvimento de atividades como grãos, leite, carne, suínos, tilápia, café e pequenas propriedades familiares com produção mista.
Nesses casos, há forte convergência em alguns pontos:
• Reconhecimento de que a combinação entre frustração de safra, queda de preços e aumento de custos compromete seriamente a capacidade de pagamento do produtor;
• Aceitação, como prova idônea, de laudos agronômicos que quantificam perdas, demonstram que a receita não cobre sequer o custo operacional e projetam, de forma técnica, quando a atividade volta a gerar fluxo de caixa positivo;
• Valorização de documentos como notificações administrativas prévias, extratos do Sistema Nacional de Crédito Rural, inventários de animais, notas de produtor, relatórios de movimentação de rebanho e, cada vez mais, dados de monitoramento remoto (satélite e NDVI) como complementação probatória.
Laudo agronômico: De “anexo técnico” a peça central do processo
Se no passado o laudo agronômico era visto, muitas vezes, como um “anexo” de caráter secundário, as decisões recentes mostram uma mudança de status: ele passou a ser a espinha dorsal da prova em ações de crédito rural, revisão contratual e proteção da pequena propriedade rural.
Entre os elementos que mais têm chamado a atenção dos juízes, destacam-se:
• Descrição detalhada das culturas, áreas plantadas, sistema de manejo e calendário agrícola;
• Quantificação objetiva das perdas de produtividade e de receita;
• Cruzamento com dados climáticos oficiais;
• Avaliação de custos de produção;
• Simulações de capacidade de pagamento em diferentes cenários;
• Utilização de imagens de satélite e NDVI para comprovar, em mapas e séries temporais, extensão e intensidade das áreas afetadas.
A partir dessa combinação, o laudo passa a ser, na visão dos julgadores, tradução técnica da realidade do campo para a linguagem jurídica, permitindo enquadrar o caso nas hipóteses do Manual de Crédito Rural, demonstrar que a crise é temporária e dar segurança para liminares e sentenças que reconhecem o direito ao alongamento compulsório.
Conclusão: Quando o agro fala a linguagem da prova
O conjunto de decisões analisadas aponta para uma conclusão inequívoca: o produtor rural que se apresenta ao Judiciário munido de prova técnica robusta, laudo agronômico bem construído, dados econômicos organizados e, cada vez mais, evidências provenientes de imagens de satélite e NDVI, deixa de ser apenas alguém “em dificuldade” e passa a ser reconhecido como titular de direitos específicos previstos na legislação do crédito rural e na Constituição Federal.
Em um agro que convive com:
• Anos seguidos de perdas por estiagem, excesso de chuva e desequilíbrio hídrico;
• Margens comprimidas pela alta de insumos e pela queda de preços;
• Endividamento crescente com risco real de perda da terra e do maquinário, a diferença entre falar e provar tornou-se decisiva.
Sem laudo agronômico, o produtor apenas narra a própria crise.
Com laudo agronômico detalhado, amparado por séries históricas, dados de campo, análise econômica e ferramentas como satélite e NDVI, o produtor demonstra tecnicamente que a inadimplência não é uma escolha, mas uma consequência de fatores adversos devidamente enquadrados na legislação.
É sobre essa base probatória que juízes em diferentes estados têm deferido liminares, sentenças e tutelas de urgência que:
• Suspendem exigibilidade de dívidas rurais;
• Impedem negativação e leilões de propriedades familiares;
• Mantêm agricultores na posse de suas terras e de seus maquinários;
• E determinam o alongamento e a repactuação compulsória de contratos, preservando a função social da propriedade e a continuidade da produção.
Em síntese: no atual cenário de inviabilidade econômica de boa parte do agro brasileiro, o laudo agronômico, como os oferecidos pela Veredo, fortalecido por evidências de satélite e NDVI, transformou-se na principal ferramenta técnica de defesa do produtor rural em juízo, permitindo que a realidade do campo seja reconhecida, respeitada e protegida pelo Direito.