Produtor rural e a Reforma Tributária: estratégias de planejamento patrimonial e sucessório para otimização fiscal
A atual carga tributária consolidada (União, Estados e Municípios) atingiu o patamar de 32,4% do PIB em 2025. O novo sistema tributário brasileiro, instituído pelas Leis Complementares nº 214/2025 e 227/2026, e pela Lei nº 15.270/2025, representa a maior reforma fiscal das últimas décadas. Para o produtor rural, as mudanças são profundas e impactam diretamente a tributação da renda, do patrimônio e das operações
Por Joel Quintella
Publicado em
A atual carga tributária consolidada (União, Estados e Municípios) atingiu o patamar de 32,4% do PIB em 2025. O novo sistema tributário brasileiro, instituído pelas Leis Complementares nº 214/2025 e 227/2026, e pela Lei nº 15.270/2025, representa a maior reforma fiscal das últimas décadas. Para o produtor rural, as mudanças são profundas e impactam diretamente a tributação da renda, do patrimônio e das operações. Nesse cenário, soma-se a isso a necessidade de readequação das estruturas patrimoniais e societárias, sob pena de inviabilizar economicamente a atividade rural.
Os impactos da Reforma Tributária no Produtor Rural
O primeiro impacto é que todos os Produtores Rurais terão que se inscrever no Cadastro Nacional de Pessoa Jurídica (CNPJ), conforme arts. 105 e 224 do Decreto nº 12.955/2026, ainda que continuem operando como pessoa física (CPF). E, por consequência, será obrigatória a abertura de conta bancária vinculada ao CNPJ para movimentação dos recursos da atividade rural.
Esta exigência força a separação jurídica entre o patrimônio pessoal (despesas pessoais, familiares e aquisição de imóveis) e a exploração econômica (atividade rural), criando, inevitavelmente, o fato gerador da distribuição de lucros.
O segundo impacto pode vir justamente desta distribuição de lucros. A distribuição de lucros que exceder R$ 50.000,00 (cinquenta mil reais) por mês, por CPF, sofrerá retenção de 10% de IRPF na fonte. Mas o perigo maior é outro: se o produtor utilizar a conta do CNPJ ou o cartão de crédito desta, para pagar despesas pessoais - como supermercado, farmácia, escola dos filhos, aquisição de imóveis, etc. -, a Receita Federal poderá reclassificar esses valores como distribuição disfarçada de lucros (Art. 528 do RIR/2018), tributando-os em até 34% de IRPF, somados a multa de 75% a 100%
O terceiro impacto é o novo IRPF-M, que incide de forma progressiva sobre receitas que excederem R$ 600.000,00/ano, pressionando o fluxo de caixa do produtor que opera exclusivamente como pessoa física. No caso do Produtor Rural, para fins de apuração do IRPF-M, considerar-se-á o resultado da atividade rural e não a “distribuição do lucro”
O quarto impacto é que todo produtor rural que possui receita anual maior que R$ 3,6 milhões e não exerça a atividade rural na modalidade de integralização – muito utilizado em suinocultura e avicultura -, será contribuinte do IBS/CBS, aumentando sua carga tributária.
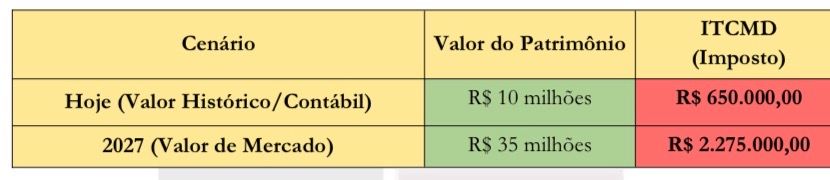
O quinto impacto reside no ITCMD, o imposto da doação e do inventário. A reforma tributária alterou os critérios de apuração do valor do bem doado ou do inventário. Atualmente, muitos estados brasileiros permitem que a base de cálculo do ITCMD, na transmissão de bens imóveis seja feito pelo valor histórico (imposto de renda) e nas quotas de empresas pelo valor contábil. Com a reforma, a diretriz nacional caminha para a obrigatoriedade do uso do valor de mercado, já a partir de 2027. Para o proprietário de fazenda isso é um impacto sísmico, tornando o custo da sucessão quase que impagável para muitas famílias, forçando, em muitas vezes, a venda de bens para quitar o tributo. Exemplificando, vamos considerar o cenário de ITCMD no Estado de Mato Grosso, onde a alíquota é progressiva (0% a 8%), gerando, para o exemplo em questão, uma alíquota média de 6,5%.
Portanto, sem um planejamento adequado, o produtor rural poderá ser tributado por diversas vias, fazendo com que a operação na pessoa física se torne muito mais onerosa.
Planejamento patrimonial e sucessório como estratégia legítima
Contudo, é um erro acreditar que o planejamento patrimonial e sucessório se tornou inviável. Muito pelo contrário: nunca foi tão necessário. A legislação ainda permite a organização preventiva do patrimônio por meio de estruturas societárias planejadas, utilização de vesting, equity, e outros instrumentos jurídicos legítimos de sucessão e governança. O planejamento
patrimonial e sucessório, quando feito com antecedência e com acompanhamento técnico especializado, permite a geração de liquidez, a preservação do legado rural e a redução da carga tributária dentro da lei e, em determinados casos, eliminá-los, a exemplo do ITCMD, seja na doação ou inventário.
A diferença é que, agora, a margem para amadorismo acabou. É essencial contar com assessoria jurídica especializada em agronegócio, planejamento sucessório, planejamento tributário e governança para garantir que a transição patrimonial ocorra de forma eficiente e segura.
A despeito da legalidade do planejamento, deve-se estar atento aos limites impostos pela cláusula geral anti-abuso, prevista no Parágrafo Único do Art. 116 do CTN. O planejamento deve ser transparente e defensável sob a ótica da eficiência do direito empresarial, familiar, sucessório e tributário.
Conclusão
A reforma tributária impõe desafios sem precedentes, mas também premia o produtor rural que se profissionaliza. A transição para um modelo de gestão societária e patrimonial é o caminho mais seguro para a preservação do capital e a continuidade do legado no campo. A estruturação profissional, amparada por assessoria jurídica especializada, não é um custo, mas um investimento na perenidade da fazenda.
Antecipar as decisões de planejamento patrimonial permite que a transição ocorra com calma, segurança jurídica e, sobretudo, com a máxima otimização fiscal permitida pela lei. O futuro do agronegócio brasileiro pertencerá àqueles que aliam a eficiência na produção à inteligência na gestão societária, familiar e tributária.