TJPR mantém proteção de pequenas propriedades rurais contra penhora
Notas fiscais, cadastros e registros da produção sustentaram decisões favoráveis a famílias em três processos de cobrança.
Publicado em
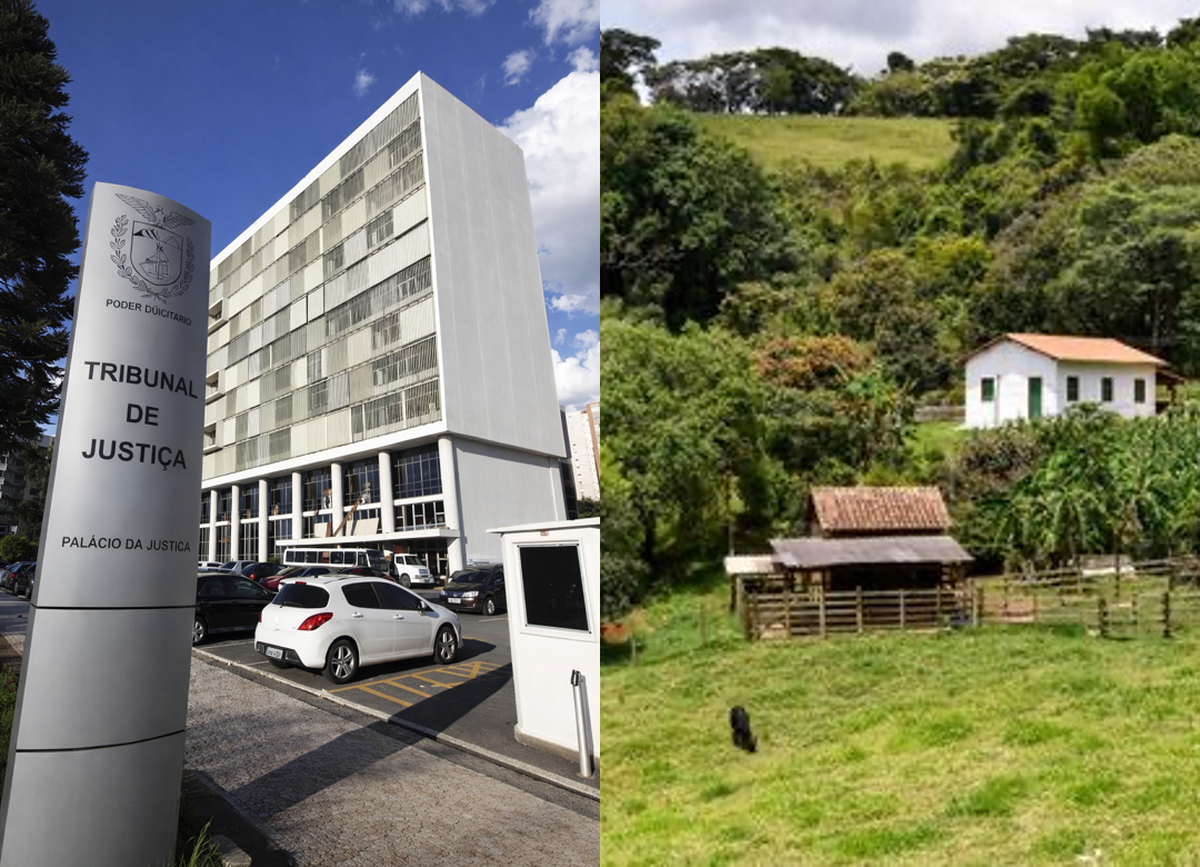
O Tribunal de Justiça do Paraná manteve a impenhorabilidade de pequenas propriedades rurais ao negar provimento aos Agravos de Instrumento 0047035-27.2026.8.16.0000, 0093974-65.2026.8.16.0000 e 0098742-34.2026.8.16.0000.
Os processos, originários das comarcas de São Mateus do Sul/PR, Araucária/PR e Salto do Lontra/PR, discutiam a manutenção de penhoras sobre terras utilizadas como fonte de subsistência. Nos três julgamentos, o resultado dependeu da combinação entre a dimensão das áreas e as provas da atividade familiar. Notas fiscais, cadastros de produtores e registros do trabalho no campo demonstraram a ligação entre os imóveis e o sustento dos devedores.
As decisões foram destacadas pelo tribunal em notícia publicada em 13 de outubro, mas a íntegra não foi disponibilizada até o momento da consulta.
Produção comprovada nos autos
No caso de São Mateus do Sul/PR, a 13.ª Câmara Cível rejeitou recurso do Banco do Brasil contra decisão que reconhecera a proteção das áreas rurais. O julgamento ocorreu em 2 de outubro, sob a relatoria do magistrado Marcel Luis Hoffmann. A instituição financeira contestava o preenchimento dos requisitos da impenhorabilidade e a suficiência dos documentos apresentados.
Na análise das matrículas, o relator considerou o módulo fiscal de 16 hectares do município, do qual resulta o limite de 64 hectares correspondente a quatro módulos. Além do enquadramento territorial, os executados comprovaram a exploração das terras pela família. Notas de produtor rural e registros audiovisuais mostraram o plantio, o manejo das áreas e a comercialização de soja e de outros produtos agrícolas. O colegiado concluiu que os elementos sustentavam a manutenção da decisão recorrida.
A discussão sobre a prova também foi central em Araucária/PR. Em julgamento de 5 de outubro, a 16.ª Câmara Cível negou provimento a outro recurso do Banco do Brasil, sob a relatoria do desembargador Victor Martim Batschke. O banco questionava a demonstração do trabalho familiar e defendia a necessidade de comprovar que o imóvel era o único bem do devedor. O acórdão registrou, porém, que ser proprietário de um único imóvel rural não constitui requisito legal para a proteção.
O enquadramento da área como pequena propriedade era incontroverso. As notas fiscais de produtor e a inscrição no Cadastro de Produtores Rurais demonstraram a exploração familiar. A documentação considerada pelo juízo de origem abrangia atividades agrícolas entre 2023 e 2026. Para o colegiado, o conjunto probatório comprovava a destinação produtiva do imóvel e sua contribuição para a manutenção da família.
Lavoura e criação de animais
No processo originário de Salto do Lontra/PR, a controvérsia envolvia um imóvel de aproximadamente 8,01 hectares, localizado em Nova Esperança do Sudoeste/PR. A cobrança estava baseada em cédula de crédito bancário e buscava o pagamento de R$ 34.312,93. O credor alegava que as fotografias e os documentos de aquisição de insumos eram insuficientes para demonstrar o trabalho familiar naquela propriedade.
A 16.ª Câmara Cível examinou a relação entre os comprovantes apresentados e a área atingida pela penhora. Sob a relatoria do desembargador José Laurindo de Souza Netto, o colegiado identificou notas fiscais de compra de insumos e documento de produtor rural com referência ao lote. Fotografias corroboravam a existência de plantação e criação de animais. Julgado em 5 de outubro, o recurso foi desprovido, preservando a decisão que reconhecera a impenhorabilidade.
O alcance da garantia
A proteção tem fundamento no artigo 5.º, inciso XXVI, da Constituição Federal e no artigo 833, inciso VIII, do Código de Processo Civil. Seu reconhecimento exige o enquadramento como pequena propriedade rural e a comprovação de que a terra é trabalhada pela família. Para aferir o tamanho, a jurisprudência utiliza o parâmetro de até quatro módulos fiscais. Essa unidade é expressa em hectares e varia conforme o município, segundo os índices do Instituto Nacional de Colonização e Reforma Agrária (Incra). Por isso, o limite territorial depende da localização do imóvel.
A existência de mais de uma matrícula também pode ser compatível com a proteção. No Tema 961, o Supremo Tribunal Federal reconheceu a impenhorabilidade da pequena propriedade rural familiar composta por terrenos contínuos cuja área total seja inferior a quatro módulos fiscais do município. Quanto à atividade produtiva, o Tema 1.234 do Superior Tribunal de Justiça atribui ao executado a responsabilidade de demonstrar a exploração familiar. Nos casos examinados pelo TJPR, os documentos apresentados foram considerados suficientes para o cumprimento desse encargo.
Impactos práticos
As decisões preservam a proteção de terras que integram a base produtiva e econômica das famílias envolvidas. Os julgamentos evidenciam a importância jurídica da análise conjunta da área, da documentação da produção e de sua vinculação ao imóvel penhorado. Foi essa correspondência entre os registros e a atividade efetivamente desenvolvida que sustentou a manutenção da impenhorabilidade.