TJMG anula ação monitória e reconhece direito ao alongamento de dívida rural após 4 safras frustradas
Desembargador Newton Teixeira Carvalho aplicou a Súmula 298/STJ e o MCR 2-6-4 ao julgar a Apelação Cível nº 1.0000.23.033467-4/002, da Comarca de Boa Esperança
Publicado em
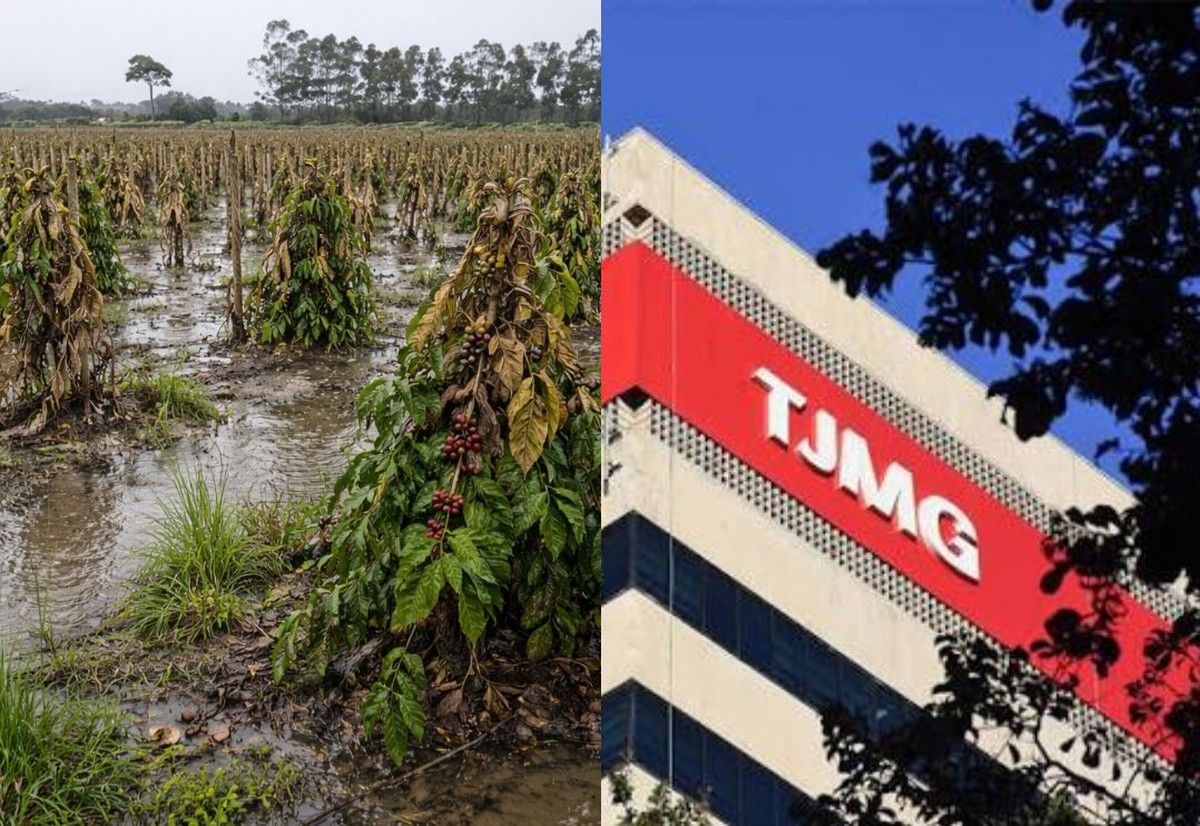
A 13ª Câmara Cível do Tribunal de Justiça de Minas Gerais (TJMG) reformou integralmente sentença de primeira instância e julgou improcedente ação monitória de R$ 130.107,99 na Apelação Cível nº 1.0000.23.033467-4/002 ajuizada pelo Banco do Brasil S/A contra produtores rurais da Comarca de Boa Esperança/MG.
O acórdão, de relatoria do Desembargador Newton Teixeira Carvalho, publicado em 30 de janeiro de 2026, reconheceu o direito subjetivo dos devedores ao alongamento da dívida de crédito rural, com fundamento na Súmula 298 do STJ e no item 2-6-4, alínea "b", do Manual de Crédito Rural (MCR), após comprovação de frustração de safras por quatro eventos climáticos adversos consecutivos entre 2018 e 2021.
Intempéries sucessivas destruíram lavoura de café por 4 safras
O caso teve origem em contrato de crédito rural firmado com o Banco do Brasil em 20 de dezembro de 2019, destinado à recuperação de lavoura de café devastada por chuva de granizo ocorrida em agosto de 2018. As intempéries, contudo, não cessaram. Em 2019, a poda integral tipo esqueletamento foi necessária para tentar salvar a plantação. Na safra seguinte, em 2020, déficit hídrico no período da florada comprometeu a produção. Em julho de 2021, geada severa provocou perda total da lavoura, resultando na ausência de colheita na safra 2021/2022.
O laudo técnico pericial produzido nos autos atestou que os fenômenos climáticos contribuíram de forma significativa para o atraso vegetativo das plantas, acarretando prejuízos que se estenderam até a safra de 2024. A pandemia de Covid-19 agravou o cenário ao prejudicar a comercialização da produção remanescente.
Banco recusou alongamento e tentou impor novação com juros superiores
Os produtores rurais protocolaram requerimento administrativo de prorrogação da dívida em 8 de maio de 2019, antes do vencimento original da operação, previsto para 28 de dezembro de 2019. A instituição financeira, no entanto, recusou o alongamento e apresentou contraproposta que implicava a novação do crédito rural em Cédula de Crédito Bancário (CCB), com majoração dos juros de 1,15% ao mês (14,707% ao ano) para 1,70% ao mês (22,41% ao ano).
Em primeira instância, a sentença julgou improcedentes os embargos monitórios e constituiu o título executivo judicial, exigindo dos produtores a demonstração de cronograma de pagamento e capacidade financeira para novo prazo. Ambas as partes recorreram.
Fundamentos do acórdão
O Desembargador Newton Teixeira Carvalho, ao analisar as apelações, partiu do entendimento consolidado pelo Superior Tribunal de Justiça na Súmula 298, que estabelece que o alongamento de dívida originada de crédito rural constitui direito subjetivo do devedor, e não faculdade da instituição financeira. O MCR 2-6-4, alínea "b", autoriza a prorrogação quando comprovada dificuldade temporária decorrente de frustração de safra por fatores adversos.
"O alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas, direito do devedor nos termos da lei." Súmula 298/STJ, aplicada pelo Desembargador Newton Teixeira Carvalho no voto condutor.
O Relator considerou que a sentença incorreu em erro ao exigir dos produtores, cuja lavoura foi comprovadamente aniquilada por múltiplos anos consecutivos, a demonstração de capacidade de pagamento em novo prazo e a apresentação de cronograma. Segundo o acórdão, a própria frustração da safra presume o impacto financeiro devastador, dispensando exigências adicionais não previstas na legislação de crédito rural.
A contraproposta do Banco do Brasil, que buscava converter o crédito rural em CCB com majoração de encargos, foi classificada como recusa ilegal. O voto condutor destacou que o alongamento deve ocorrer nas mesmas condições contratuais originais, sendo vedada a novação prejudicial que desvirtuaria a natureza fomentadora do crédito rural. A recusa dos produtores em aceitar a proposta do banco foi qualificada como legítima defesa do direito ao alongamento, e não como descumprimento de requisito administrativo.
Tese de julgamento
"1. O devedor rural que comprova frustração de safra por fatores adversos sucessivos faz jus ao alongamento da dívida, nos termos do Manual de Crédito Rural. 2. A instituição financeira não pode condicionar o alongamento à novação contratual ou à majoração de encargos. 3. Reconhecido o direito ao alongamento, afasta-se a mora e a ação monitória se torna improcedente por ausência de exigibilidade." Tese de julgamento fixada no acórdão da 13ª Câmara Cível do TJ-MG.
Impactos práticos para produtores rurais
O acórdão determinou o alongamento da dívida originada do Contrato de Abertura de Crédito em Conta Corrente preservando as condições contratuais originais e afastando a mora. A ação monitória foi julgada integralmente improcedente, com inversão dos ônus sucumbenciais, cabendo ao Banco do Brasil arcar com custas processuais e honorários advocatícios
A decisão reforça que produtores rurais atingidos por eventos climáticos adversos que comprometam a capacidade produtiva devem formalizar o pedido de alongamento antes do vencimento da operação e reunir documentação técnica que comprove a frustração da safra, especialmente laudos agronômicos. A comprovação de intempéries, granizo, geada, seca, déficit hídrico, satisfaz o requisito do MCR 2-6-4, alínea "b", sem que a instituição financeira possa exigir novação contratual, majoração de encargos ou conversão do instrumento de crédito rural em modalidade bancária diversa.
O recurso do Banco do Brasil, que pretendia a incidência dos encargos contratuais integrais sobre o valor cobrado, ficou prejudicado em razão do provimento do recurso dos produtores. Os juros remuneratórios originais de 1,15% ao mês foram mantidos, com rejeição do pedido de limitação a 12% ao ano, por não se configurar abusividade em comparação com a taxa média de mercado para a modalidade.