STJ: decisão favorável à matriz também protege filiais em disputa tributária
Decisão que afasta a cobrança de ICMS por diferencial de alíquota em operações interestaduais destinadas a consumidores finais não contribuintes, beneficiando o
Publicado em
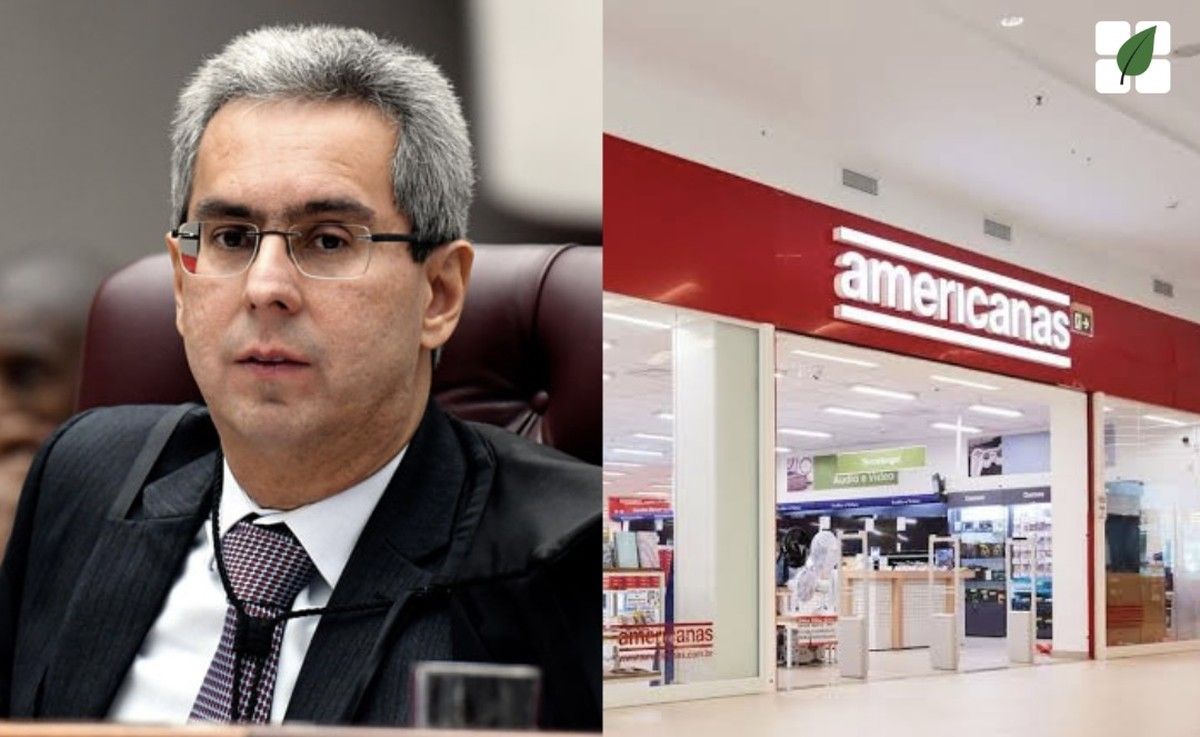
A 1ª Turma do Superior Tribunal de Justiça (STJ) manteve o teor de decisão monocrática no recurso especial impetrado pelas Lojas Americanas, a votação foi unânime.
O caso teve origem em mandado de segurança impetrado pela matriz da varejista no Tribunal de Justiça do Amazonas, que obteve decisão favorável para afastar a cobrança do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) a título de diferencial de alíquota nas operações interestaduais destinadas a consumidores finais não contribuintes do imposto.
Posteriormente, a empresa requereu a extensão dos efeitos da decisão judicial às suas filiais que não haviam sido especificamente arroladas na petição inicial. O Tribunal de Justiça do Amazonas, contudo, negou o pedido. A corte estadual fundamentou que a extensão dos benefícios não se aplica de forma automática aos estabelecimentos secundários, sendo necessária a observância dos limites subjetivos da demanda judicial.
Contexto e fundamentação
No recurso especial dirigido ao STJ, a defesa das Lojas Americanas argumentou que, embora seus estabelecimentos sejam considerados independentes para fins de cumprimento de obrigações fiscais, essa característica não prevalece para efeitos processuais e civis. A tese apresentada sustentou que as filiais constituem mera parcela organizada do patrimônio da sociedade empresária.
O ministro Gurgel de Faria, relator do recurso, acolheu integralmente os argumentos da empresa. Em sua fundamentação, o magistrado invocou jurisprudência consolidada do STJ no sentido de que matriz e filiais respondem solidariamente por débitos fiscais, entendimento que se irradia para outros desdobramentos dessa relação jurídica.
O relator esclareceu que as filiais são estabelecimentos secundários da mesma pessoa jurídica, sendo, portanto, desprovidas de personalidade jurídica própria e de patrimônio autônomo, ainda que possam possuir domicílios em localidades diferentes e inscrições próprias no Cadastro Nacional da Pessoa Jurídica (CNPJ).
"O fato de as filiais possuírem CNPJ próprio confere a elas somente autonomia administrativa e operacional para fins fiscalizatórios, não abarcando a autonomia jurídica, já que existe a relação de dependência entre o CNPJ das filiais e o da matriz", afirmou o ministro Gurgel de Faria em seu voto.
Com base nessa fundamentação, a Turma concluiu ser plenamente possível estender os efeitos da decisão judicial às filiais das Lojas Americanas localizadas no estado do Amazonas, independentemente de terem sido expressamente mencionadas na petição inicial do mandado de segurança.