STF reconhece imunidade de ITBI na integralização de capital por empresas imobiliárias
Plenário virtual reconhece que a imunidade independe da atividade preponderante da empresa e limita o benefício ao valor do capital social a integralizar.
Publicado em
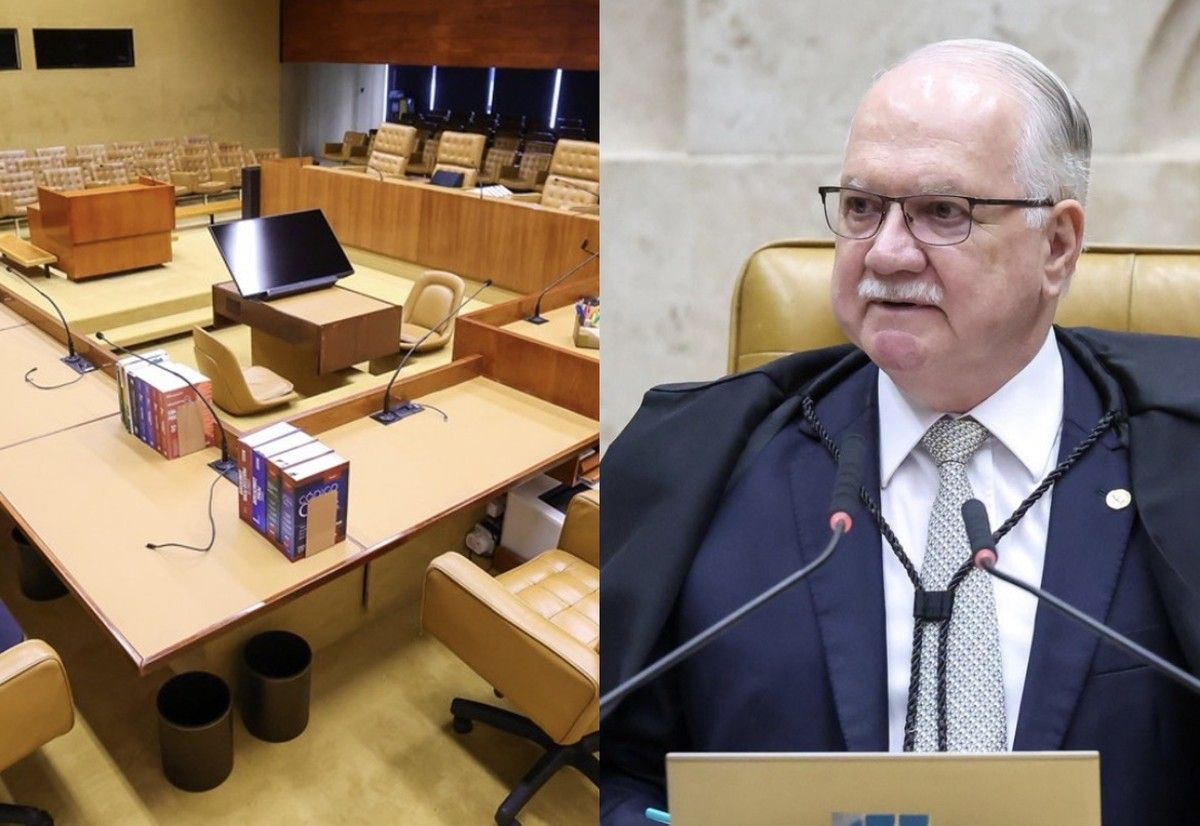
O Supremo Tribunal Federal concluiu, por 9 votos a 2, que a imunidade do Imposto sobre Transmissão de Bens Imóveis (ITBI) na transferência de imóveis para integralização de capital social alcança também empresas cuja atividade preponderante é imobiliária. O julgamento terminou em 19 de outubro de 2026, no plenário virtual.
Prevaleceu o voto do relator, ministro Edson Fachin. A imunidade fica limitada ao valor do capital a ser integralizado, conforme já fixado no Tema 796 da repercussão geral.
Fundamentos do relator
O art. 156, § 2.º, I, da Constituição prevê duas hipóteses de não incidência do ITBI: a transmissão de bens para realização de capital e a transmissão decorrente de fusão, incorporação, cisão ou extinção de pessoa jurídica. Para Fachin, a ressalva sobre atividade preponderantemente imobiliária, introduzida pela expressão "salvo se, nesses casos", refere-se apenas à segunda hipótese.
O relator afirmou que a incondicionalidade da imunidade na integralização de capital é ratio decidendi do Tema 796, e não obiter dictum, como sustentavam os municípios. Também concluiu que os arts. 36 e 37 do Código Tributário Nacional não foram recepcionados pela Constituição de 1988 na parte em que condicionam a imunidade à ausência de atividade imobiliária preponderante, mesmo na integralização de capital.
A tese proposta pelo relator estabelece que a imunidade:
"é incondicionada, portanto, indiferente a atividade preponderantemente imobiliária."
Ressalva sobre fraude e simulação
Alexandre de Moraes acompanhou o relator em voto-vista e distinguiu as duas hipóteses de imunidade. Afastou o argumento de que o risco de planejamentos tributários abusivos justificaria excluir todas as empresas imobiliárias do benefício.
Moraes acompanhou a ressalva apresentada por Cristiano Zanin: os municípios podem demonstrar, com provas e análise das particularidades de cada caso, a existência de fraude ou simulação. Fachin também registrou que a imunidade não impede a apuração dessas práticas.
Também votaram com o relator Cristiano Zanin, André Mendonça, Nunes Marques, Luiz Fux, Cármen Lúcia e Dias Toffoli.
Divergência
Gilmar Mendes abriu a divergência e votou por negar provimento ao recurso, no que foi acompanhado por Flávio Dino. Para os dois ministros, a restrição constitucional também se aplica à transferência de bens para integralização de capital. Nessa leitura, a imunidade não alcançaria empresas cuja atividade preponderante seja compra e venda, locação ou arrendamento mercantil de imóveis.
O caso
O recurso extraordinário foi interposto contra decisão do Tribunal de Justiça de São Paulo que afastou a imunidade na transferência de imóvel para integralização do capital de empresa com atividade principal de locação, compra e venda de imóveis. A empresa sustentou que a exceção constitucional se aplica apenas às operações de fusão, incorporação, cisão ou extinção. O relator deu provimento ao recurso e não fixou honorários, por se tratar de mandado de segurança (Súmula 512 do STF e art. 25 da Lei 12.016/2009).