STF decide que ISS não integra a base de cálculo do PIS e da Cofins
Plenário fixou tese no Tema 118, por seis votos a cinco: o ISS é ingresso transitório, e não receita nem faturamento do prestador de serviços
Publicado em
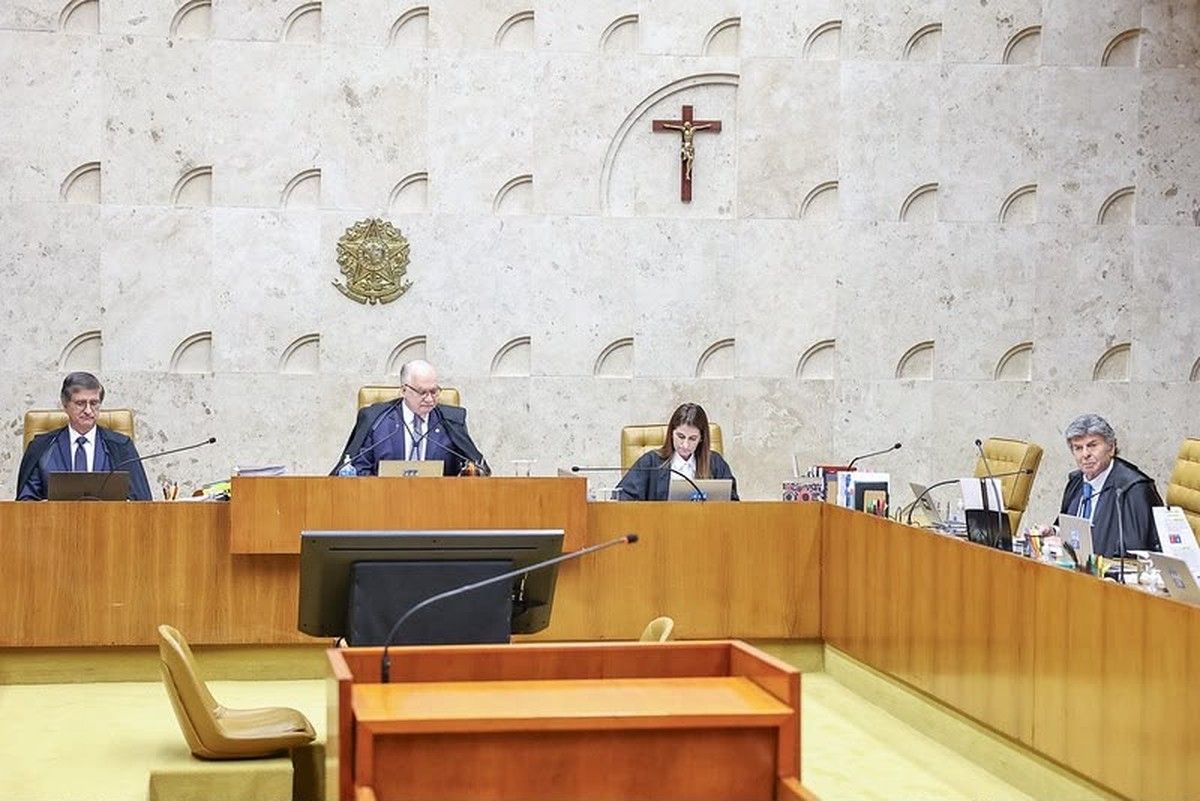
O Plenário do Supremo Tribunal Federal (STF) decidiu, em 21 de outubro de 2026, que o Imposto sobre Serviços de Qualquer Natureza (ISS) não integra a base de cálculo do PIS e da Cofins.
O resultado, por seis votos a cinco, ocorreu no julgamento do Recurso Extraordinário (RE) 592616, de relatoria do ministro Celso de Mello (aposentado), oriundo do Tribunal Regional Federal da 4.ª Região (TRF-4). O recurso tem repercussão geral reconhecida (Tema 118).
Tese fixada
A tese de repercussão geral fixada pelo Supremo deve ser aplicada aos demais casos semelhantes na Justiça. O enunciado qualifica o valor do ISS como “simples ingresso financeiro que meramente transita, sem qualquer caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte”.
O texto da tese reúne dois elementos. O primeiro é a natureza do valor: um ingresso que passa pela contabilidade da empresa sem se incorporar a seu patrimônio de forma definitiva. O segundo é a consequência constitucional: a inclusão do imposto na base das contribuições transgrediria o artigo 195, inciso I, alínea b, da Constituição, na redação da Emenda Constitucional 20/1998.
Origem do recurso
A Viação Alvorada Ltda., de Porto Alegre/RS, recorreu ao STF contra decisão do TRF-4 que havia admitido a inclusão do ISS na base de cálculo do PIS e da Cofins. A empresa sustentou que o tributo não integra seu patrimônio e invocou o entendimento da Corte sobre a exclusão do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) da base de cálculo dessas contribuições. Nesse precedente, o Tribunal afastou o ICMS da base do PIS e da Cofins, com efeitos fixados a partir de 2017.
O exame do recurso começou em 2020, em sessão virtual, e foi retomado em agosto de 2024, no Plenário físico. Terminou em 21 de outubro de 2026, quando o ministro Luiz Fux desempatou o julgamento ao acompanhar o relator.
Fundamentos da maioria
Para a maioria, o ISS é tributo de competência municipal, e o valor correspondente não constitui receita nem faturamento da empresa prestadora de serviços. Por isso, não integra a base de cálculo das contribuições, destinadas ao financiamento da seguridade social.
Em seu voto, Fux afirmou que faturamento e receita não se confundem com ingressos financeiros transitórios. Segundo o ministro, tratar todo ingresso de recursos como fato gerador ou base de cálculo do PIS e da Cofins apagaria distinções essenciais entre esses conceitos e ampliaria indevidamente o alcance constitucional das contribuições.
O ministro acrescentou que o valor do ISS não representa acréscimo patrimonial definitivo para a empresa prestadora, e sim para o município titular da competência tributária. Daí concluiu que o montante não pode ser considerado faturamento ou receita e não deve compor a base de cálculo.
Também votaram nesse sentido as ministras Rosa Weber (aposentada) e Cármen Lúcia e os ministros Ricardo Lewandowski (aposentado) e André Mendonça.
Divergência
Ficaram vencidos os ministros Dias Toffoli, Alexandre de Moraes, Edson Fachin, Gilmar Mendes e Luís Roberto Barroso (aposentado). Para essa corrente, o ISS integra a base de cálculo do PIS e da Cofins.
Alcance da decisão
O julgamento não se limita ao caso da empresa gaúcha. Por ter repercussão geral reconhecida e tese fixada, o entendimento deve orientar os demais processos que discutam a mesma questão. Há, porém, limites. O primeiro é material: a tese trata do ISS e de sua relação com o PIS e a Cofins, sem se pronunciar sobre outros tributos. O segundo é temporal e decorre da modulação, tema que o Plenário não enfrentou.
Modulação dos efeitos
O colegiado não analisou a possibilidade de modular os efeitos da decisão. O Plenário poderá examinar esse ponto caso seja apresentado recurso, por meio de embargos de declaração. Até lá, a questão permanece em aberto.
Impactos práticos
A decisão estabelece, com repercussão geral, que o ISS fica fora da base de cálculo do PIS e da Cofins. O fundamento adotado pela maioria é o conceito de receita e faturamento, do qual se excluem os ingressos que apenas transitam pelo patrimônio do contribuinte. Em contencioso tributário, o debate passa a se concentrar na distinção entre receita ou faturamento e ingressos transitórios, categoria que a maioria aplicou ao ISS.
Dois pontos delimitam o alcance atual do entendimento: a aplicação da tese aos casos semelhantes e a ausência de deliberação sobre modulação, que poderá ser apreciada em embargos de declaração.
O material examinado não trata de atividade agropecuária, crédito rural ou contratos agrários. A tese se refere ao ISS, tributo municipal que incide sobre serviços. Eventual repercussão para produtores e empresas do agronegócio depende, portanto, de a atividade estar sujeita ao imposto e de o valor do ISS compor, hoje, a base de cálculo do PIS e da Cofins devidos pelo contribuinte.