PL quer tributar LCA, CRA e CPR financeira com IR de 7,5%; FAEP pede rejeição
Apresentado em 13 de novembro pelo deputado federal Pedro Uczai (PT-SC) e outros 85 deputados, o projeto atinge títulos hoje isentos; a FAEP prevê redução de recursos para o crédito rural
Publicado em
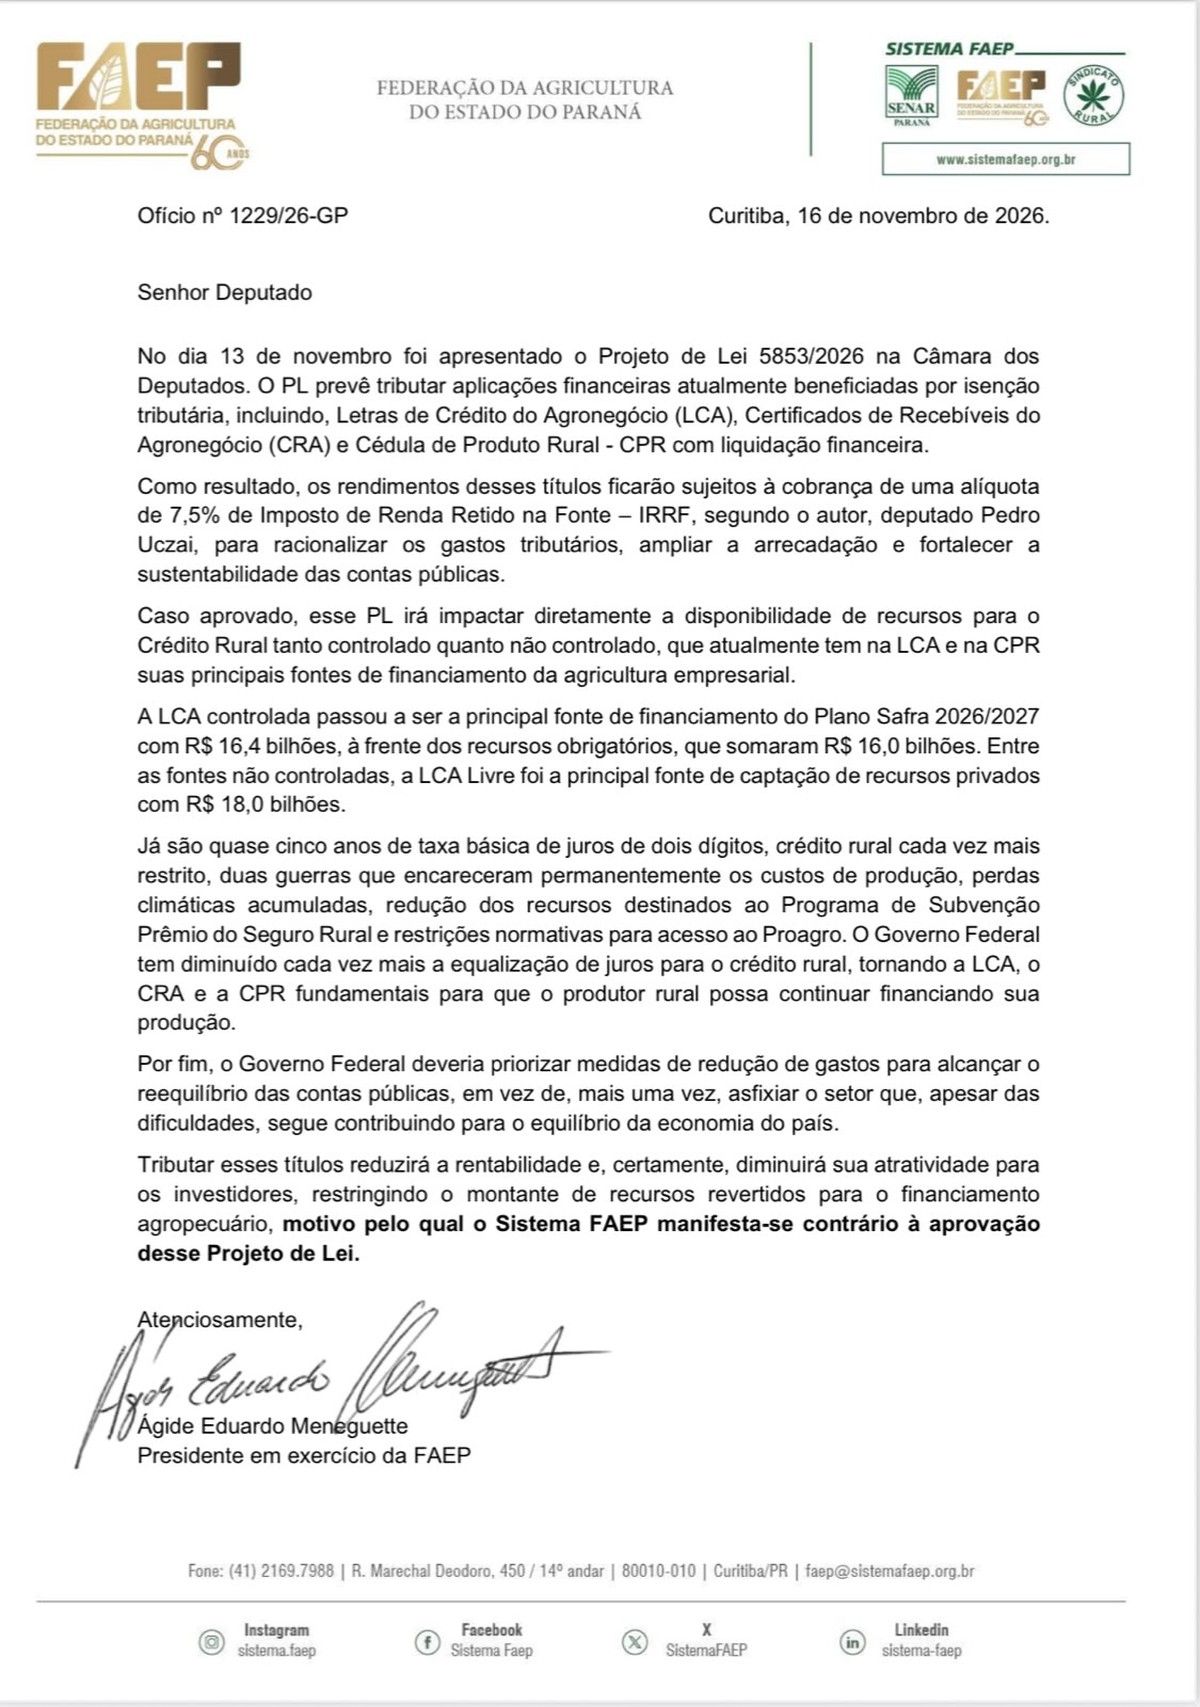
O Sistema FAEP, representado pelo presidente em exercício da Federação da Agricultura do Estado do Paraná (FAEP), Ágide Eduardo Meneguette, pediu ao Congresso Nacional a rejeição do Projeto de Lei (PL) 5.853/2026. A proposição submete ao Imposto de Renda Retido na Fonte (IRRF), à alíquota de 7,5%, os rendimentos de títulos hoje beneficiados por isenção, entre eles a Letra de Crédito do Agronegócio (LCA), o Certificado de Recebíveis do Agronegócio (CRA) e a Cédula de Produto Rural (CPR) com liquidação financeira.
O pedido consta do Ofício 1229/26-GP, datado de 16 de novembro de 2026, em Curitiba/PR, e enviado no mesmo dia a deputados federais e senadores. O projeto foi apresentado na Câmara dos Deputados em 13 de novembro, pelo deputado federal Pedro Uczai (PT-SC), líder da Federação Brasil da Esperança, e outros 85 deputados, segundo os registros da Casa. Sua ementa dispõe sobre a incidência do IRRF sobre rendimentos de títulos e valores mobiliários.
Baixe o ofício ao fim da matéria.
O que o projeto prevê
Conforme o ofício, o autor justifica a medida pela racionalização dos gastos tributários, pela ampliação da arrecadação e pelo fortalecimento da sustentabilidade das contas públicas. O documento refere-se apenas à CPR com liquidação financeira, e não às demais modalidades do título.
A proposição integra um pacote de quatro projetos tributários apresentados na Câmara na mesma data, que tratam também de grandes fortunas, de lucros e dividendos e de juros sobre capital próprio. Na relação de títulos divulgada pela FAEP, constam ainda, entre outros, a Letra de Crédito Imobiliário (LCI) e o Certificado de Recebíveis Imobiliários (CRI).
Argumentos da FAEP
No ofício, a entidade sustenta que, se aprovado, o projeto afetará a disponibilidade de recursos para o crédito rural, tanto o controlado quanto o não controlado, que tem na LCA e na CPR suas principais fontes de financiamento da agricultura empresarial. Para a FAEP, a tributação reduzirá a rentabilidade dos títulos e, com isso, sua atratividade para os investidores, o que restringiria os valores destinados ao financiamento agropecuário.
O documento apresenta números do Plano Safra 2026/2027. A LCA controlada passou a ser a principal fonte de financiamento, com R$ 16,4 bilhões, à frente dos recursos obrigatórios, que somaram R$ 16,0 bilhões. Entre as fontes não controladas, a LCA livre foi a principal na captação de recursos privados, com R$ 18,0 bilhões.
O ofício menciona ainda quase cinco anos de taxa básica de juros de dois dígitos, restrição crescente do crédito rural, perdas climáticas acumuladas, redução dos recursos do Programa de Subvenção ao Prêmio do Seguro Rural, restrições normativas de acesso ao Proagro e diminuição da equalização de juros. Segundo a FAEP, esse conjunto torna a LCA, o CRA e a CPR fundamentais ao financiamento da produção, e o governo federal deveria priorizar a redução de gastos, em vez de tributar o setor, para reequilibrar as contas públicas.
Antecedente: MP 1.303/2025
Segundo a FAEP, a Medida Provisória (MP) 1.303/2025, editada em junho de 2025, previa Imposto de Renda de 5% sobre rendimentos de novas emissões de LCA e CRA, entre outros títulos, a partir de janeiro de 2026. A entidade relata que, diante da resistência no Congresso, a proposta foi retirada de pauta e a MP perdeu a validade em outubro de 2025. No início de 2026, a FAEP e outras entidades do agronegócio paranaense incluíram, entre as propostas do setor para o Plano Safra 2026/2027, o pedido para que a LCA não fosse tributada pelo Imposto de Renda.
Tramitação
Nos dados da Câmara consultados em 16 de novembro de 2026, o projeto consta como apresentado, com apreciação indefinida. Por ser projeto de lei, dependeria de aprovação pela Câmara e pelo Senado Federal e de sanção presidencial para se converter em norma.