Paraná prorroga prazo de adesão ao Regulariza Paraná para multas ambientais rurais
Decreto assinado em 25 de maio de 2025 pelo Governador Ratinho Junior amplia em até 34 dias os prazos para parcelamento e quitação de créditos não tributários do IAT inscritos em dívida ativa até 4/11/2025
Publicado em
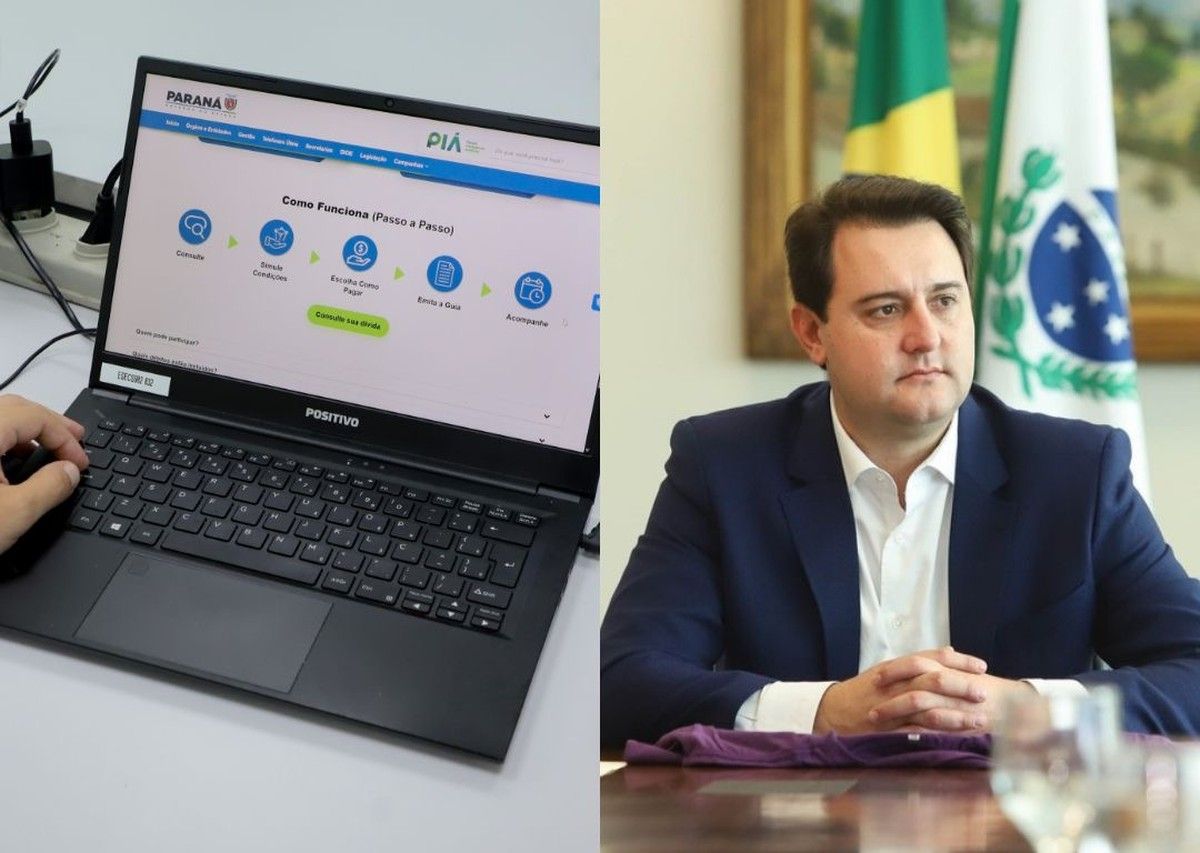
O Governador do Paraná, Carlos Massa Ratinho Junior, assinou, em 25 de maio de 2026, o Decreto 13.803, que prorroga os prazos de adesão ao programa Regulariza Paraná, instituído pela Lei Estadual nº 22.764/2025, para quitação de créditos não tributários originados de multas do Instituto Água e Terra (IAT)inscritos em dívida ativa até 4 de novembro de 2025. A prorrogação amplia em 34 dias o prazo para quitação à vista e em 30 dias o prazo para o parcelamento, em resposta a tratativas conduzidas pelo Sistema FAEP junto à Secretaria do Desenvolvimento Sustentável (Sedest) e à Secretaria Estadual da Fazenda (Sefa).
A adesão ao programa pode ser realizada exclusivamente pelo Portal de Regularização de Débitos da Sefa. Produtores rurais, agricultores e pecuaristas do estado que possuam multas ambientais nas condições indicadas têm prazos distintos conforme a modalidade de pagamento escolhida.
Fundamento normativo e escopo de aplicação
O programa Regulariza Paraná foi criado pela Lei Estadual nº 22.764, de 4 de novembro de 2025, com o objetivo de viabilizar a regularização fiscal de créditos não tributários, entre os quais se incluem as multas administrativas lavradas pelo IAT em decorrência de infrações ambientais. O Decreto 13.803/2025 atua como norma de prorrogação de prazo, sem alterar as condições substanciais estabelecidas pela lei instituidora.
O escopo de aplicação está delimitado às multas inscritas em dívida ativa até 4 de novembro de 2025. Créditos constituídos após essa data, ainda que já exigíveis, não estão abrangidos pelo programa. Advogados que atuam na defesa de produtores rurais devem verificar, com precisão, a data de inscrição em dívida ativa de cada auto de infração antes de recomendar a adesão.
É relevante distinguir a natureza jurídica dos créditos alcançados pelo programa: tratam-se de créditos não tributários, sujeitos ao regime da Lei de Execução Fiscal (Lei 6.830/1980) mas sem as restrições específicas do Código Tributário Nacional quanto a anistia e remissão. A concessão de descontos sobre o valor principal, modalidade vedada para tributos pela regra geral do CTN, é juridicamente viável nessa categoria.
Prazos prorrogados por modalidade de pagamento
O Decreto 13.803/2025 estabelece cronograma diferenciado conforme a forma de pagamento escolhida pelo devedor:
Quitação à vista: adesão até 30 de junho de 2025. Condições: redução de 50% sobre o valor principal e de 90% sobre os juros.
Parcelamento em 24 vezes: solicitação do Termo de Regularização do Parcelamento (TRP) à Procuradoria Geral do Estado (PGE) até 19 de junho; inscrição no programa até 26 de junho. Condições: desconto de 40% sobre o principal e 50% sobre os juros.
Parcelamento em 60 vezes: mesmos prazos do parcelamento em 24 vezes. Condições: desconto de 20% sobre o principal e 40% sobre os juros.
A ordem de prioridade entre as modalidades deve ser avaliada caso a caso, considerando o perfil financeiro do produtor e o valor consolidado da dívida. A diferença de 30 pontos percentuais no desconto sobre o principal entre a quitação à vista e o parcelamento em 60 vezes pode representar impacto econômico relevante em débitos de maior volume.
Multas que exigem manifestação prévia do IAT
Para determinadas tipificações de infrações ambientais, a adesão ao programa não é direta. O produtor que possua multas enquadradas nos artigos 43, 44, 45, 48, 49, 50, 51, 52 ou 53 do Decreto Federal 6.514/2008, que tipificam, entre outras, infrações relativas à supressão irregular de vegetação — deve, antes de iniciar o processo de adesão, requerer manifestação prévia do IAT por meio de protocolo digital no site da instituição até 12 de junho de 2025.
A manifestação do IAT definirá se o produtor deverá apresentar Termo de Compromisso de Recuperação/Reparação do Dano Ambiental (TCRD) ou aprovação de Projeto de Recuperação da Área Degradada (Prad/PRADA) como condição prévia à inscrição no programa. Trata-se de requisito com fundamento na necessidade de articulação entre a regularização fiscal e a reparação do dano ambiental subjacente ao auto de infração.
O Sistema FAEP manifestou-se contrário à exigência dessas tipificações no decreto regulamentador, por entender que a inclusão representa inovação em relação ao texto da Lei nº 22.764/2025. A pretensão da entidade não foi atendida pelo governo estadual, de modo que o requisito de manifestação prévia permanece vigente para os casos enquadrados nos artigos mencionados.
Posicionamento do Sistema FAEP
Conseguimos uma prorrogação de 34 dias para a quitação à vista e de 30 dias para o pagamento parcelado. Isso permite ao produtor rural um período maior para avaliação das possibilidades de pagamento e para realizar, com tranquilidade, os procedimentos que sejam necessários para aderir ao programa. — Ágide Eduardo Meneguette, Presidente do Sistema FAEP
Impactos práticos para produtores e advogados
O prazo mais crítico é o de 12 de junho, aplicável aos produtores que precisam requerer a manifestação do IAT antes da adesão. O não cumprimento desse prazo inviabiliza a participação no programa para as infrações tipificadas nos artigos do Decreto 6.514/2008, independentemente dos demais prazos prorrogados.
Para os casos que não exigem manifestação prévia do IAT, o fluxo de adesão é mais direto: acesso ao Portal de Regularização de Débitos da Sefa, verificação do valor consolidado da dívida ativa, escolha da modalidade de pagamento e formalização no prazo correspondente. Advogados que assessoram produtores rurais paranaenses devem verificar, de imediato, se os autos de infração de seus clientes se enquadram nas tipificações dos artigos 43 a 53 do Decreto 6.514/2008, dado que o prazo para o protocolo junto ao IAT vence em 12 de junho, antes de todos os demais prazos do programa.
A quitação de multas inscritas em dívida ativa por meio do programa produz, como efeito colateral relevante, a extinção do crédito e o consequente levantamento de eventuais restrições cadastrais, embargos administrativos decorrentes da infração e impedimentos para obtenção de financiamentos rurais vinculados à regularidade ambiental, incluindo linhas operadas no âmbito do Plano Safra.