Mapa lança página oficial sobre os impactos do El Niño na agropecuária
Página elaborada com o Inmet reúne avisos, notas técnicas e orientações sobre crédito rural, seguro rural e Zoneamento Agrícola de Risco Climático.
Publicado em
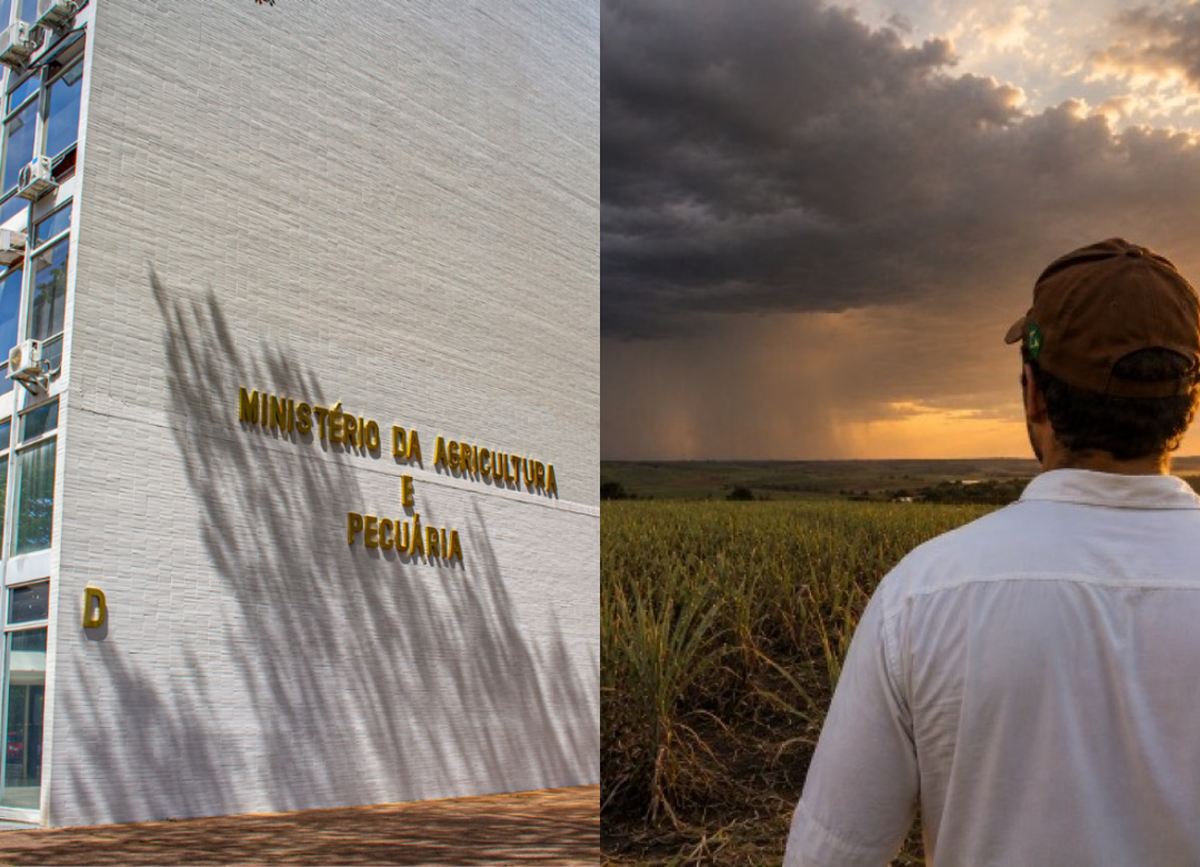
O Ministério da Agricultura e Pecuária (Mapa) lançou em 2 de outubro uma página oficial sobre o El Niño e seus possíveis impactos na agricultura e na pecuária, desenvolvida com o Instituto Nacional de Meteorologia (Inmet).
A página reúne dados, ferramentas e orientações de prevenção, preparação e mitigação de riscos climáticos, além de conteúdos sobre crédito rural, seguro rural e Zoneamento Agrícola de Risco Climático.
Previsão por região
Segundo a nota do Mapa, os efeitos do fenômeno variam por região e atingem de forma distinta culturas, pastagens e áreas agrícolas. No Sul, uma das principais regiões produtoras de grãos, há previsão de excesso de chuvas. No Centro-Sul, o cenário indica possibilidade de seca moderada e temperaturas elevadas. No norte do Sudeste, há risco de seca. No Nordeste e no Norte, incluindo a Amazônia, aumenta o risco de períodos de estiagem.
O El Niño é um fenômeno climático natural caracterizado pelo aquecimento acima da média das águas do Oceano Pacífico Tropical, que altera a circulação atmosférica e os padrões de chuva e temperatura.
Grupo de trabalho e núcleo permanente
O conteúdo da página apresenta as ações do Grupo de Trabalho criado pelo Mapa para acompanhar a evolução do fenômeno e propor medidas de prevenção, preparação e mitigação.
O ministro da Agricultura e Pecuária, André de Paula, informou ter recebido o relatório final do grupo e que, atendendo a uma proposta dele, será criado um núcleo permanente de gestão de riscos climáticos no ministério. A nota não informa prazo para a criação. O trabalho integra iniciativa coordenada pela Casa Civil, que reúne ministérios em uma força-tarefa.
Risco climático e responsabilidade contratual
O Código Civil (art. 393) estabelece que o devedor não responde pelos prejuízos resultantes de caso fortuito ou força maior, salvo se tiver se responsabilizado expressamente por eles. Na jurisprudência do Superior Tribunal de Justiça (STJ) sobre contratos agrícolas, porém, seca, pragas e estiagem não são tratadas como fatores imprevisíveis ou extraordinários que autorizem a teoria da imprevisão, pois o risco é inerente ao negócio.
No REsp 945.166, sobre compra e venda futura de soja, julgado em 2012, a 4.ª Turma entendeu que nem a flutuação de preços nem o ataque de pragas na lavoura permitem invocar a teoria da imprevisão para discutir onerosidade excessiva do contrato.
Prorrogação da dívida rural
Em decisão noticiada em 11 de julho de 2026, a juíza Vanessa Teruya Bini Mendes, da 2.ª Vara Judicial de Três de Maio (RS), entendeu que a prorrogação da dívida rural é obrigatória e direito do produtor quando comprovadas situações adversas e cumpridos os requisitos do Manual de Crédito Rural. A magistrada acolheu a ação de um pequeno produtor que pediu alongamento de cinco anos após eventos climáticos extremos, concedeu tutela de urgência para suspender a exigibilidade do débito e determinou que o banco se abstenha de inserir o nome dele em cadastros de inadimplentes.
O banco sustentava que a prorrogação depende da comprovação de requisitos legais e que havia solicitado laudo de incapacidade de pagamento, não apresentado.
Seguro rural como garantia do crédito
A legislação publicada em 30 de setembro no Diário Oficial da União, mencionada na nota do Mapa sem identificação, corresponde, pelo conteúdo, à Lei 15.526/2026, sancionada em 29 de setembro. A lei dá nova redação ao art. 58 da Lei 8.171/1991, segundo o qual o contrato de seguro rural adquirido pelo produtor integra o conjunto de garantias das operações de crédito rural.
Para aceitar a apólice como garantia, a instituição financeira pode exigir que ela contenha, cumulativamente ou não, cláusulas que estabeleçam, entre outros efeitos, a cessão fiduciária dos direitos e das indenizações decorrentes da apólice em favor do credor, em caráter irrevogável e irretratável. O inciso II do § 1.º trata da ordem de recebimento da indenização, ao prever cláusula que defina:
“a instituição financeira credora como a primeira beneficiária da indenização em caso de sinistro”
Art. 58, § 1.º, inciso II, da Lei 8.171/1991, na redação da Lei 15.526/2026
O § 2.º do mesmo artigo determina que o seguro seja contratado com seguradoras que atendam a requisitos mínimos de capacidade econômico-financeira definidos em regulamento.
Prioridade em prorrogação e renegociação
Segundo a nota do Mapa, operações de crédito amparadas por seguro poderão ter condições favoráveis de juros, prazos e limites, prioridade de acesso ao crédito e possibilidade de financiamento do prêmio do seguro. Na Lei 10.823/2003, o § 7.º do art. 1.º, na redação da Lei 15.526/2026, prevê esses benefícios, entre outros, para operações de crédito rural amparadas por seguro rural, inclusive a prioridade de acesso quando se tratar de prorrogação ou de renegociação.
O § 8.º estabelece que os benefícios podem ser concedidos de forma cumulativa e que a concessão é obrigatória quando se tratar de prioridade de acesso à prorrogação ou à renegociação de operações de crédito rural disciplinadas pelo Poder Executivo por força de lei. A nota do Mapa resume a regra ao afirmar que a prioridade será obrigatória nesses casos, conforme as regras estabelecidas pelo Poder Executivo.
Projeto de suspensão de dívidas
A Comissão de Agricultura, Pecuária, Abastecimento e Desenvolvimento Rural da Câmara dos Deputados aprovou, em 12 de maio de 2026, projeto de lei que suspende por 36 meses a cobrança de financiamentos e empréstimos agrícolas de produtores de regiões atingidas pelo El Niño. A proposta segue em análise na Câmara e não produz efeitos enquanto não for aprovada e sancionada.