Justiça de MT proíbe incidência de tributos em transferência interestadual de gado entre propriedades do mesmo titular
Sentença da Vara Especializada em Ações Coletivas reconhece que exigência de contribuições em operação sem incidência de ICMS se transmuta em tributo inconstitu
Publicado em
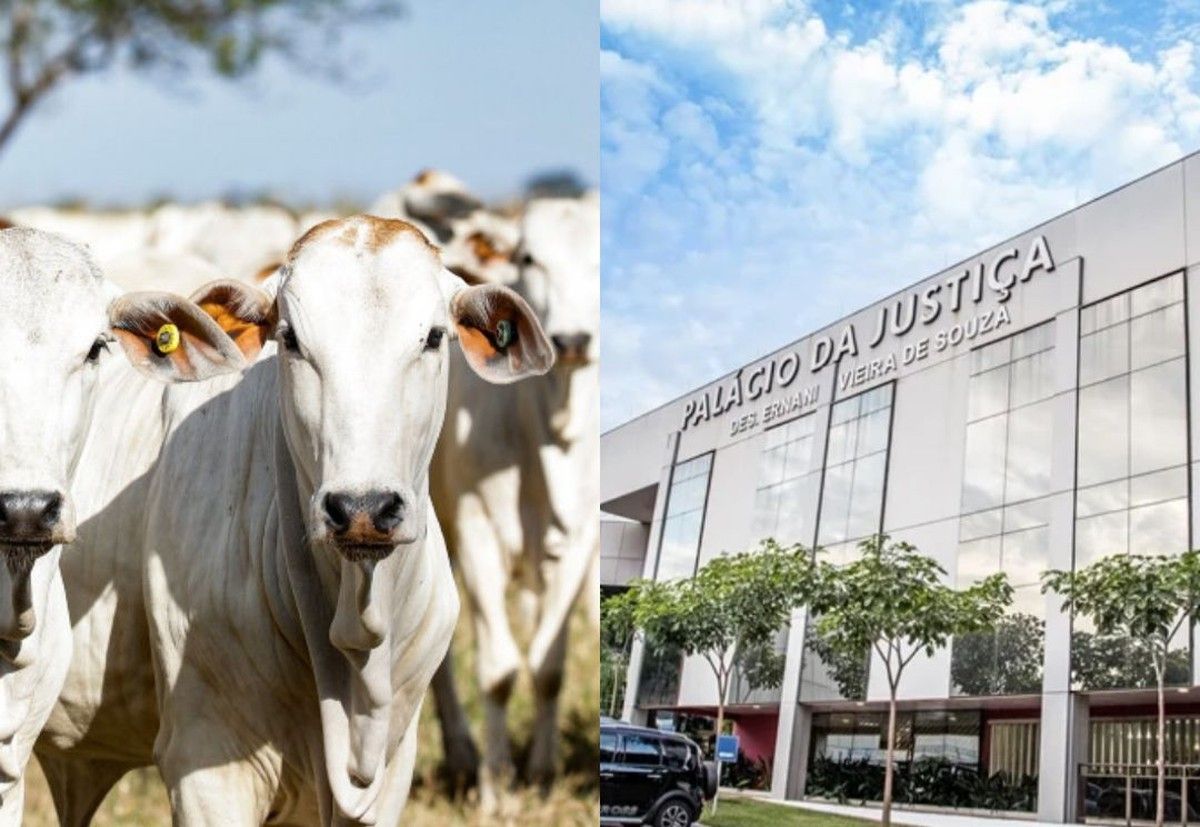
A Vara Especializada em Ações Coletivas de Cuiabá proferiu sentença que declara a inexistência de relação jurídico-tributária para cobrança das contribuições ao Fundo Estadual de Transporte e Habitação (FETHAB) e ao Instituto da Pecuária de Corte Mato-grossense (INPECMT) nas operações interestaduais de remessa de gado em pé entre propriedades rurais pertencentes ao mesmo titular. A decisão, proferida pela Juíza Celia Regina Vidotti no processo nº 1035882-31.2022.8.11.0041, beneficia os associados atuais e futuros da Associação dos Fazendeiros do Vale do Araguaia e do Xingu (ASFAX), desde que adimplentes com a entidade.
Contexto da demanda
A ASFAX ajuizou ação declaratória de inexistência de relação jurídico-tributária cumulada com pedido de tutela de urgência em face do Estado de Mato Grosso. A associação sustentou que seus associados, produtores rurais, eram compelidos a recolher as contribuições ao FETHAB e ao INPECMT quando realizavam o deslocamento de semoventes entre suas próprias fazendas localizadas em estados distintos.
O argumento central da inicial consistiu na alegação de que tal exigência seria ilegal e inconstitucional, pois a mera transferência de gado entre estabelecimentos do mesmo titular não configura fato gerador de ICMS, conforme tese firmada pelo Supremo Tribunal Federal no ARE 1.255.885 (Tema 1.099 de Repercussão Geral). Assim, inexistindo incidência do imposto estadual, não haveria contrapartida estatal que justificasse a cobrança das contribuições.
O Estado de Mato Grosso, em contestação, defendeu a legalidade da cobrança sob o fundamento de que as contribuições ao FETHAB e ao INPECMT teriam caráter facultativo e constituiriam condição para a fruição de benefícios fiscais, como o diferimento do ICMS nas operações internas. Segundo o ente estadual, ao optar pelo regime de diferimento, o contribuinte anuiria com todas as suas condicionantes, incluindo o recolhimento das contribuições nas operações interestaduais.
Fundamentos da sentença
A Juíza Celia Regina Vidotti analisou inicialmente a natureza jurídica das contribuições ao FETHAB e ao INPECMT. Conforme a magistrada, tais exações foram concebidas como contribuições de natureza parafiscal, cuja exigibilidade é condição para a fruição de um benefício fiscal pelo contribuinte. Quando o pagamento de uma contribuição é estabelecido como opção oferecida ao contribuinte para usufruir de regime tributário mais vantajoso, o vínculo jurídico não se estabelece por imposição do poder de império do Estado, mas por manifestação de vontade do particular.
A sentença destacou que a operação de remessa interestadual de gado entre propriedades do mesmo titular é, por sua própria natureza, um evento não tributável pelo ICMS, conforme jurisprudência pacífica do STF consolidada no Tema 1.099 de Repercussão Geral, que fixou a tese de que 'não incide ICMS no deslocamento de bens de um estabelecimento para outro do mesmo contribuinte localizados em estados distintos, visto não haver a transferência da titularidade ou a realização de ato de mercancia'.
A magistrada enfatizou que, nessa hipótese específica, não há, e nem poderia haver, qualquer benefício fiscal de diferimento, suspensão ou isenção de ICMS a ser concedido pelo Estado de Mato Grosso: "A tentativa de vincular a exigência da contribuição em uma operação não tributável quebra a lógica do sistema de contrapartida. O contribuinte é compelido a pagar uma exação sobre uma operação para a qual não recebe absolutamente nenhuma vantagem fiscal em troca. A facultatividade, nesse contexto, torna-se uma ficção jurídica. O produtor rural não está optando por pagar; ele está sendo coagido a fazê-lo para poder exercer seu direito de propriedade, ou seja, para poder movimentar seus próprios bens entre seus estabelecimentos".
Transmutação em tributo inconstitucional
A decisão concluiu que, no contexto da operação analisada, a contribuição perde sua natureza parafiscal e se transmuta em tributo, passando a ostentar todas as características essenciais deste: prestação pecuniária compulsória, instituída em lei, que não constitui sanção de ato ilícito. A compulsoriedade se manifesta de forma inequívoca na medida em que o não recolhimento impede a emissão da Guia de Trânsito Animal (GTA), conforme artigo 22, § 1º, do Decreto nº 1.261/2000.
A sentença reconheceu que tal condicionamento configura nítida sanção política, prática vedada pela jurisprudência sumulada do Supremo Tribunal Federal (Súmula nº 323). O entendimento da magistrada está alinhado com a jurisprudência consolidada do Tribunal de Justiça de Mato Grosso, que reconhece ser ilegal condicionar a emissão da GTA ao recolhimento das referidas contribuições em operações de mera transferência física entre propriedades do mesmo titular.
Dispositivo e abrangência
A Juíza julgou procedente o pedido para declarar a inexistência de relação jurídico-tributária entre os associados da ASFAX (atuais e futuros, desde que adimplentes) e o Estado de Mato Grosso quanto à obrigação de recolher as contribuições ao FETHAB e ao INPECMT incidentes exclusivamente sobre as operações interestaduais de remessa de gado em pé entre propriedades rurais pertencentes ao mesmo titular (mesmo CPF ou raiz de CNPJ).
O Estado de Mato Grosso foi condenado a se abster de exigir o recolhimento das referidas contribuições como condição para a emissão da Guia de Trânsito Animal ou para autorizar o trânsito dos semoventes nas operações interestaduais de remessa de gado em pé entre propriedades rurais pertencentes ao mesmo titular. A parte requerida foi condenada ainda ao pagamento das custas processuais e honorários advocatícios sucumbenciais, fixados em 10% sobre o valor atualizado da causa, com fundamento no artigo 85, § 3º, inciso I, do Código de Processo Civil. A decisão está sujeita a recurso de apelação.